
Личный финансовый план связывает три вещи: ваше текущее положение, конкретные денежные цели и действия, которые нужно выполнять каждый месяц. Он нужен не только людям с высоким доходом. Чем меньше свободных денег, тем важнее заранее понять, на что их направлять и какие цели сейчас объективно не помещаются в бюджет.
Хороший план не обещает, что денег станет больше самих по себе. Его задача практичнее: показать цифрами, сколько вы можете откладывать, хватит ли этого на выбранные цели и что придется изменить, если расчеты не сходятся.
- Что такое личный финансовый план?
- Зачем нужен финансовый план, если бюджет и так под контролем?
- С чего начать составление личного финансового плана?
- Как составить личный финансовый план пошагово?
- Как проверить, реалистичен ли финансовый план?
- Пример личного финансового плана с расчетами
- Какой должна быть финансовая подушка?
- Что делать, если денег не хватает на все цели?
- Нужно ли включать инвестиции в личный финансовый план?
- Как вести и пересматривать финансовый план?
- Какие ошибки делают личный финансовый план бесполезным?
- Можно ли составить финансовый план при небольшом или нестабильном доходе?
- Как начать сегодня?
- Частые вопросы
- Личный финансовый план и бюджет - это одно и то же?
- На какой срок составлять личный финансовый план?
- Сколько целей можно включить одновременно?
- Нужно ли обращаться к финансовому консультанту?
Что такое личный финансовый план?
Личный финансовый план, или ЛФП, - это рабочая схема достижения финансовых целей с учетом ваших реальных доходов, расходов, накоплений, обязательств и сроков. Финкульт Банка России также описывает финансовый план как последовательность действий, которая помогает перевести желания в конкретные цели и оценить, хватит ли на них ресурсов.
Главное отличие от обычного учета расходов в том, что бюджет отвечает на вопрос "куда уходят деньги сейчас", а финансовый план - "как с текущими ресурсами прийти к нужному результату".
| Что сравниваем | Личный бюджет | Личный финансовый план |
|---|---|---|
| Главная задача | Контролировать доходы и расходы | Связать деньги с конкретными целями |
| Горизонт | Обычно месяц или несколько месяцев | От ближайших месяцев до нескольких лет |
| Главные цифры | Доход, расход, остаток | Стоимость цели, срок, ежемесячный взнос, резерв |
| Что делать при дефиците | Сократить расход или увеличить доход | Кроме этого, изменить срок, стоимость или приоритет цели |
Если учет денег пока не налажен, сначала полезно разобраться, как вести семейный бюджет. ЛФП строится поверх этих данных, а не заменяет их.
Зачем нужен финансовый план, если бюджет и так под контролем?
Бюджет может быть в плюсе, но сам по себе положительный остаток ничего не говорит о будущем. Допустим, каждый месяц остается 30 000 ₽. Без плана эти деньги могут постепенно расходиться на несвязанные покупки. С планом та же сумма превращается в ресурс: часть идет в резерв, часть на обучение, часть на первоначальный взнос.
До составления долгосрочного плана полезно наладить управление личными финансами: разделить текущие расходы, будущие платежи, резерв и цели, чтобы свободный остаток действительно был свободным.
Практическая ценность ЛФП проявляется в четырех ситуациях. Он помогает увидеть конфликт целей до того, как вы начнете тратить деньги; отделить обязательные накопления от желательных; заранее оценить последствия кредита или крупной покупки; понять, какой параметр нужно изменить, когда цель не помещается в текущий доход.
Особенно полезен план при нескольких целях одновременно. Желание "накопить на автомобиль, отпуск и подушку" выглядит реалистично, пока вы не разделили каждую сумму на оставшиеся месяцы. После расчета может оказаться, что на три цели нужно 70 000 ₽ в месяц, а свободно только 40 000 ₽. Это не провал плана. Наоборот, именно в этот момент он начинает работать.
С чего начать составление личного финансового плана?
Начните с финансового снимка на одну дату. Не пытайтесь сразу прогнозировать пять лет вперед. Сначала зафиксируйте то, что уже можно посчитать.
- Регулярные доходы: зарплата, стабильная подработка, аренда и другие поступления, на которые действительно можно рассчитывать.
- Расходы: жилье, продукты, транспорт, связь, здоровье, дети, обязательные платежи и переменные траты.
- Долги: остаток задолженности, ежемесячный платеж, ставка и срок.
- Доступные накопления: деньги на счетах, вкладах и наличные, которыми можно воспользоваться без продажи жилья или другого необходимого имущества.
Для первого расчета лучше опираться на фактические операции за несколько месяцев. Если доход нестабилен, не закладывайте в базовый сценарий лучшую премию за год или подработку, которая бывает время от времени. Такой оптимизм делает таблицу красивее, но снижает ценность самого плана.
На этом же этапе полезно составить личный баланс активов и обязательств. Он дополнит данные о доходах, расходах, долгах и накоплениях стоимостью имущества и поможет рассчитать чистый капитал на старте финансового плана.
Более широкий порядок работы с личными деньгами мы собрали в материале "Финансовая грамотность: с чего начать". Для ЛФП из него особенно важны учет, резерв, долги и только затем выбор финансовых инструментов.
Как составить личный финансовый план пошагово?
Удобнее идти от текущих цифр к целям, а не наоборот. Тогда уже на этапе расчета видно, какой план выполним, а какой существует только на бумаге.

- Посчитайте свободный денежный поток. Из устойчивого ежемесячного дохода вычтите все текущие расходы и обязательные платежи. Полученная сумма показывает, сколько денег в среднем можно направлять на цели без нового долга.
- Составьте список целей и расставьте приоритеты. Укажите не только желаемую покупку, но и ее стоимость, срок и важность. Отдельно разберите, как правильно поставить финансовую цель, чтобы проверить ее реалистичность и заранее определить нужную сумму и срок. Подушка безопасности и обязательные платежи обычно важнее отпуска или обновления техники.
- Рассчитайте ежемесячный взнос по каждой цели. Базовая формула проста: недостающая сумма / количество месяцев до срока. Для длительных целей учитывайте, что цена может измениться из-за инфляции. Банк России определяет инфляцию как устойчивое повышение общего уровня цен, поэтому фиксировать сегодняшнюю цену на много лет вперед без запаса рискованно: объяснение Банка России об инфляции.
- Сравните сумму взносов со свободным остатком. Если на цели требуется 55 000 ₽ в месяц, а реально свободно 35 000 ₽, дефицит составляет 20 000 ₽. Его нельзя устранить одной формулой. Нужно менять параметры плана.
- Выберите место для денег под каждую цель. Сначала смотрите на срок, доступность денег и допустимый риск, а уже потом на потенциальную доходность. Резерв на экстренный случай и деньги на цель через десять лет решают разные задачи, поэтому хранить их одинаково необязательно.
- Зафиксируйте действие на месяц. План должен заканчиваться не фразой "копить больше", а конкретной суммой и датой перевода: например, 20 000 ₽ в резерв в день зарплаты и 15 000 ₽ на обучение до 5-го числа каждого месяца.
Как проверить, реалистичен ли финансовый план?
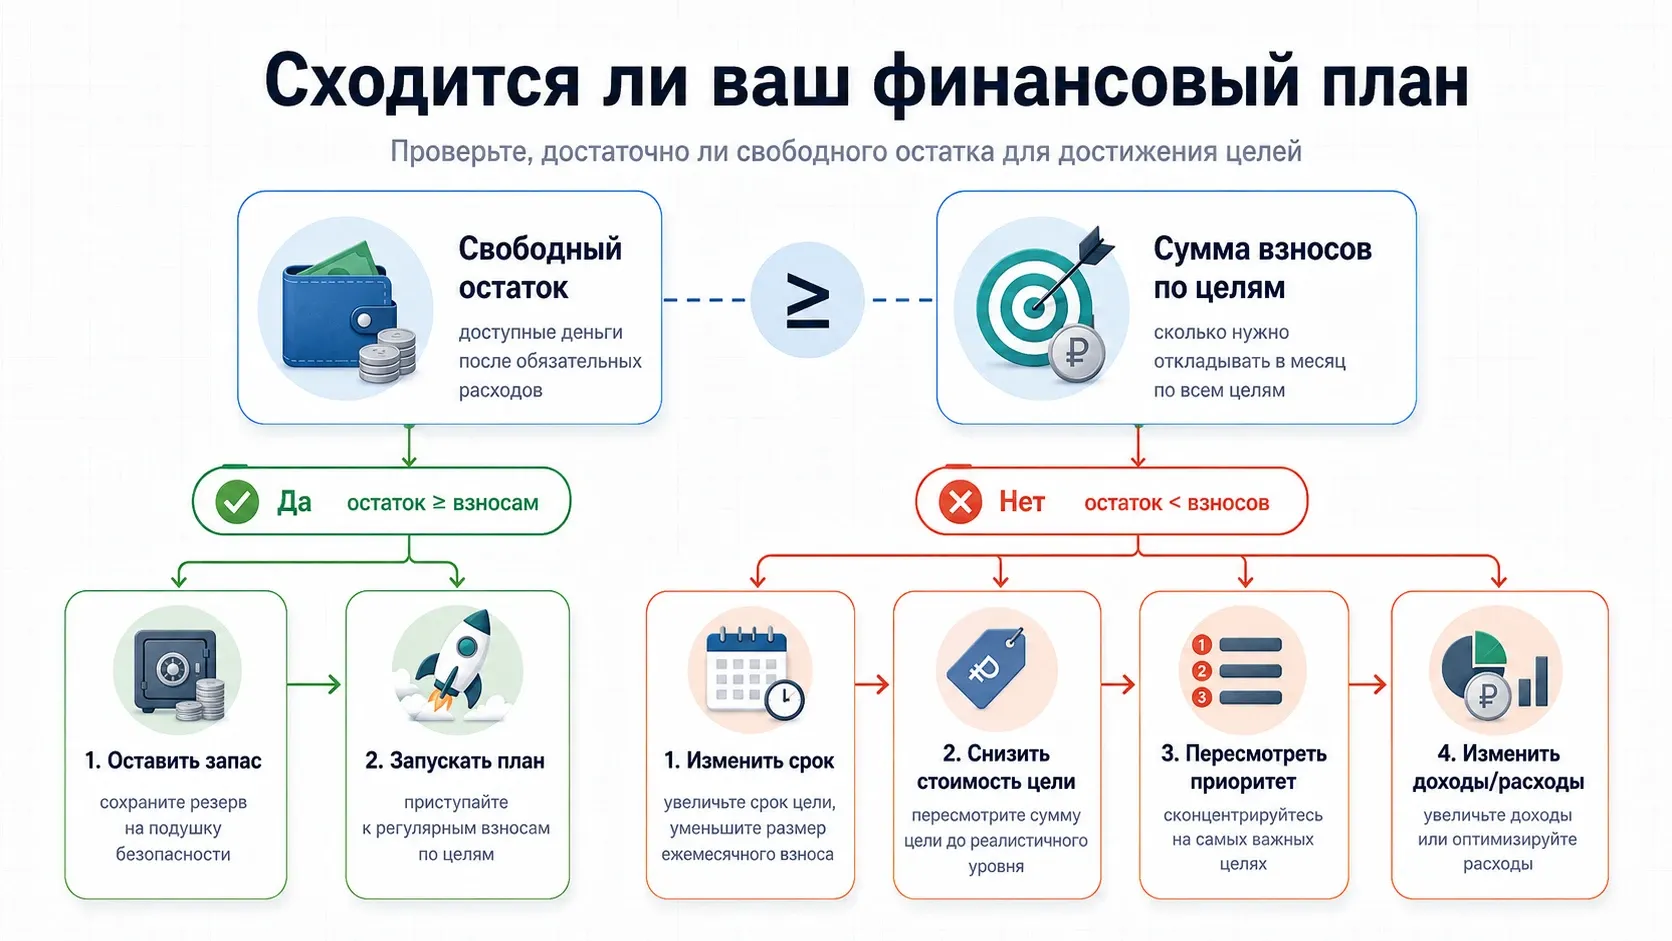
Самая полезная проверка - сопоставить две суммы: сколько вы можете направлять на цели и сколько план требует от вас ежемесячно.
Свободный остаток = устойчивый доход - текущие расходы - обязательные платежи.
Нагрузка целей = сумма ежемесячных взносов по всем активным целям.
Если нагрузка целей стабильно выше свободного остатка, план не сходится. Есть только четыре базовых рычага: увеличить срок, уменьшить стоимость цели, отложить менее важную цель или изменить доходы и расходы. Заемные деньги не стоит автоматически считать способом "закрыть разницу": кредит создает новый обязательный платеж и сам меняет финансовый план.
Полезно оставить небольшой запас и не распределять весь расчетный остаток до рубля. Нерегулярные расходы все равно появятся: ремонт техники, лекарства, подарки, сезонная одежда. План, который работает только в идеальном месяце, слишком хрупкий.
Пример личного финансового плана с расчетами
Предположим, человек получает 150 000 ₽ в месяц. Текущие расходы и обязательные платежи составляют 100 000 ₽. Значит, на цели остается до 50 000 ₽ в месяц.
У него уже есть 120 000 ₽ резерва. Он хочет довести подушку до 360 000 ₽, оплатить обучение за 180 000 ₽ через год и накопить 120 000 ₽ на поездку за восемь месяцев.
| Цель | Не хватает | Срок | Нужно в месяц |
|---|---|---|---|
| Финансовая подушка | 240 000 ₽ | 12 месяцев | 20 000 ₽ |
| Обучение | 180 000 ₽ | 12 месяцев | 15 000 ₽ |
| Поездка | 120 000 ₽ | 8 месяцев | 15 000 ₽ |
| Итого | 50 000 ₽ |
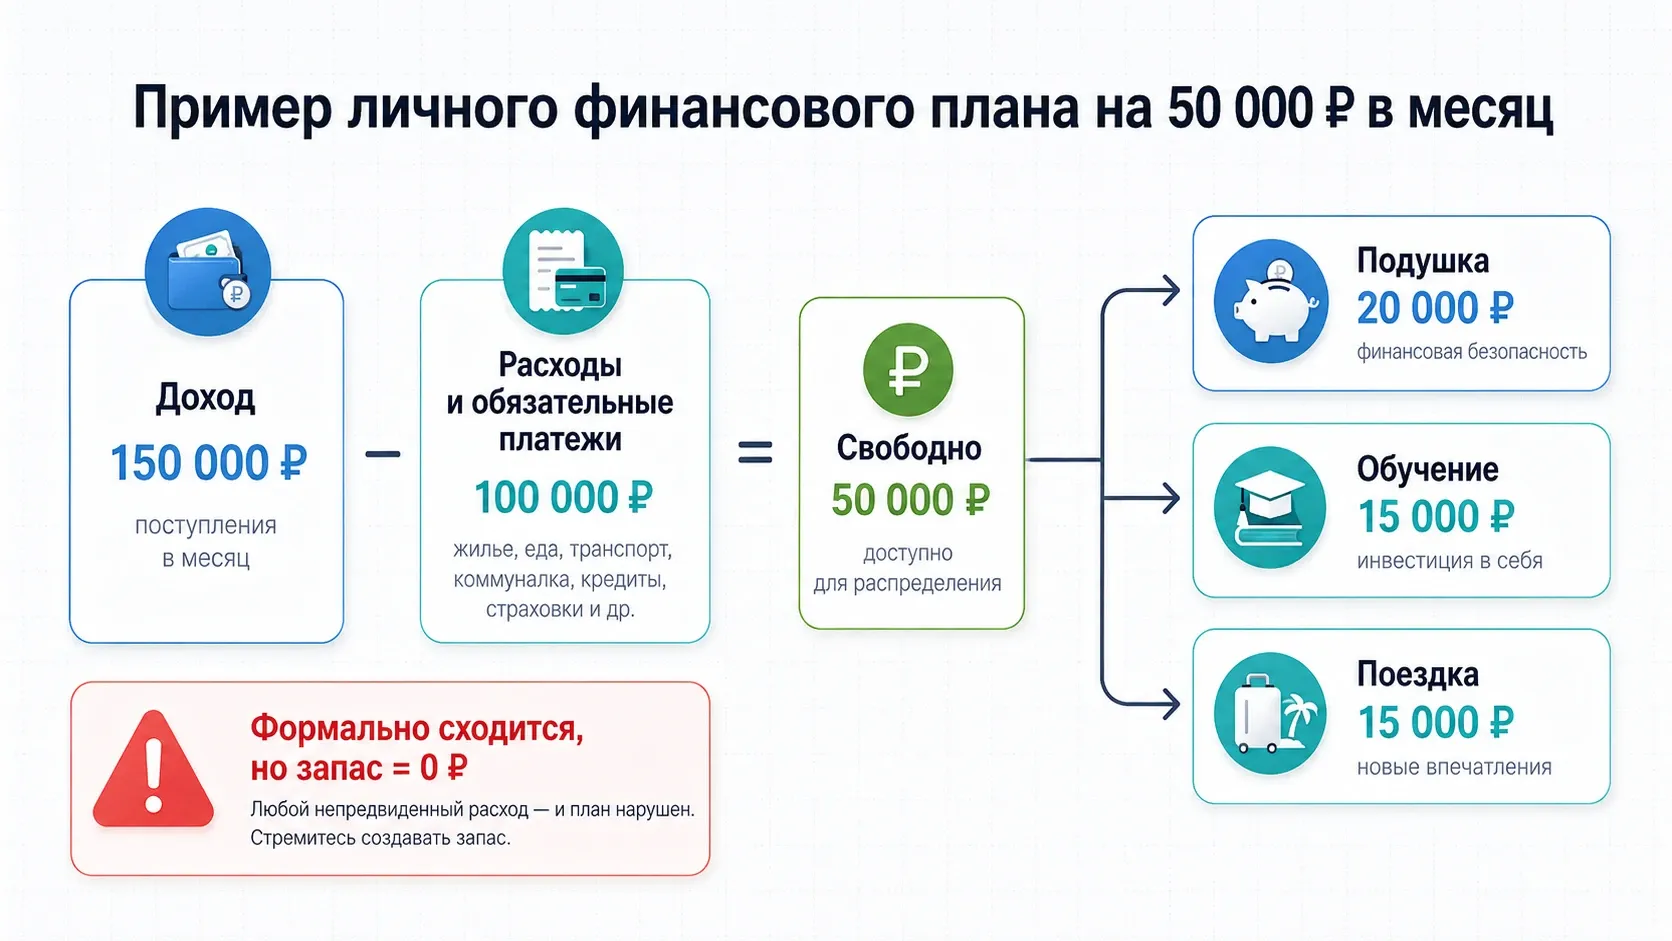
Математически план сходится: все свободные 50 000 ₽ распределены. Но редакционно мы бы не считали такой вариант устойчивым. В нем нет запаса на нерегулярные расходы, а любая потеря дохода сразу ломает график.
Рациональнее определить, какая цель допускает перенос. Например, увеличить срок накопления на поездку или временно снизить взнос по ней, сохранив приоритет резерва и обучения. В хорошем ЛФП очередность целей важнее красивой даты напротив каждой строки.
Какой должна быть финансовая подушка?
Финансовая подушка - отдельный резерв на ситуации, когда обычный денежный поток нарушен: потеря работы, болезнь, срочный ремонт и другие непредвиденные расходы. Финкульт Банка России приводит ориентир примерно в 3-6 месяцев бюджета, но прямо отмечает, что подходящий размер зависит от обстоятельств человека. Рекомендации по расчету финансовой подушки предлагают отталкиваться от ежемесячных расходов и времени, которое может понадобиться на восстановление дохода.
Для человека с устойчивой зарплатой, двумя работающими взрослыми в семье и небольшими обязательствами один уровень резерва может быть достаточным. При нерегулярном доходе, единственном кормильце или крупных обязательных платежах запас обычно разумно делать больше. Поэтому формула "ровно три зарплаты для всех" слишком грубая. Чтобы рассчитать финансовую подушку под свою ситуацию, нужно учитывать не только сумму расходов, но и необходимый период автономности.
Подушка должна быть доступна в момент, когда она понадобилась. Финкульт рекомендует для такого резерва вклады и накопительные счета, а не рискованные инвестиции. Стандартный лимит страхового возмещения по застрахованным счетам и вкладам составляет 1,4 млн ₽ на одного вкладчика в одном банке, что подтверждает Агентство по страхованию вкладов.
Что делать, если денег не хватает на все цели?
Не начинайте с тотального урезания всех расходов. Сначала найдите конкретный дефицит. Если на цели нужно 60 000 ₽ в месяц, а свободно 45 000 ₽, задача состоит не в абстрактной "экономии", а в поиске 15 000 ₽ или изменении самого плана.
Рабочий порядок такой: сначала защитите обязательные платежи и базовые расходы, затем резерв, после этого цели с жестким сроком. Остальные желания можно сдвигать. Уменьшение стоимости цели часто дает больший эффект, чем месяцы мелкой экономии. Например, разница в 300 000 ₽ в стоимости автомобиля может быть значимее, чем попытка год отказываться от небольших повседневных расходов.
Если дефицит остается, проверьте доход. Финансовый план полезен еще и тем, что показывает предел экономии: ниже обязательных расходов опускаться нельзя. Тогда рост дохода становится не общей рекомендацией, а рассчитанной задачей. Например, чтобы не переносить цель, нужно стабильно увеличить свободный поток на 15 000 ₽ в месяц.
Нужно ли включать инвестиции в личный финансовый план?
Инвестиции могут быть частью ЛФП, но не его отправной точкой. Сначала определите цель, срок и допустимую просадку, затем подбирайте инструмент. Деньги на ближайшие обязательные платежи и финансовую подушку не должны зависеть от того, в какой момент изменится цена актива.
Это особенно важно для новичка. Попытка начать финансовое планирование с вопроса "куда вложить деньги" переворачивает последовательность. Сначала нужно понять, какие деньги действительно свободны, когда они понадобятся и что произойдет, если их стоимость временно снизится. Только после этого есть смысл сравнивать доходность и риск.
Как вести и пересматривать финансовый план?
Формат вторичен. Для простого плана достаточно таблицы с пятью колонками: цель, нужная сумма, уже накоплено, срок, ежемесячный взнос. Отдельно держите блок с доходами, расходами, резервом и долгами.
Удобно делать короткую ежемесячную сверку "план - факт": сколько планировали отложить, сколько получилось, почему возникло отклонение. Полную переработку ЛФП стоит проводить при изменении дохода, состава семьи, крупных обязательств или самих целей. Без такого пересмотра старые цифры постепенно превращаются в формальность.
Такую сверку проще поддерживать, если встроить в систему финансовые привычки для регулярного контроля: проверять расходы по расписанию, пополнять резерв, следить за обязательными платежами и периодически пересматривать финансовые цели.
Не переписывайте план после каждого неидеального месяца. Сначала отделите разовое отклонение от устойчивого изменения. Одна дорогая поездка к врачу не означает, что вся система неверна. Три месяца подряд с расходами выше плана уже повод обновить исходные данные.
Какие ошибки делают личный финансовый план бесполезным?
- Планируют от желаемого дохода. Ожидаемая премия или будущая подработка попадает в расчеты раньше, чем деньги появились.
- Смешивают резерв и накопления на покупки. Тогда отпуск или техника фактически оплачиваются из денег на экстренный случай.
- Ставят много целей без приоритетов. Все выглядит важным, поэтому при первом дефиците непонятно, что сокращать.
- Не учитывают изменение цены долгосрочной цели. Базовая сумма остается прежней несколько лет, хотя покупательная способность денег меняется.
- Сразу выбирают инвестиционный продукт. Инструмент подменяет цель, срок и расчет допустимого риска.
- Не сверяют план с фактом. Таблица существует отдельно от реальных расходов и постепенно перестает описывать финансовую жизнь.
Можно ли составить финансовый план при небольшом или нестабильном доходе?
Да. При небольшом доходе первой целью может быть не инвестиционный капитал, а стабилизация денежного потока: убрать постоянный дефицит, сформировать небольшой резерв и сделать обязательные платежи предсказуемыми. План в такой ситуации нужен не меньше, а больше, потому что цена ошибки выше.
При нестабильном доходе разумнее строить базовый сценарий на консервативной сумме, а нерегулярные поступления распределять после фактического получения. Можно заранее задать правило для дополнительного дохода, например часть направлять в резерв, часть на ближайшую цель. Так план не зависит от денег, которых еще нет.
Как начать сегодня?
Откройте выписку по счетам и запишите четыре цифры: среднемесячный устойчивый доход, текущие расходы, обязательные платежи и доступный резерв. Затем выберите одну финансовую цель, укажите ее стоимость и срок, посчитайте ежемесячный взнос и сравните его со свободным остатком.
Если цифры сходятся, назначьте первый перевод. Если нет, не маскируйте разницу. Измените срок, стоимость или приоритет цели. Именно эта проверка превращает список желаний в личный финансовый план.
Частые вопросы
Личный финансовый план и бюджет - это одно и то же?
Нет. Бюджет показывает текущие доходы, расходы и остаток. Финансовый план использует эти данные, чтобы рассчитать путь к конкретным целям по сумме и сроку.
На какой срок составлять личный финансовый план?
На тот горизонт, который нужен вашим целям. Ближайшие действия можно планировать по месяцам, а крупные цели - на несколько лет. Чем дальше срок, тем чаще придется обновлять исходные цены и предположения.
Сколько целей можно включить одновременно?
Формального ограничения нет. Практический предел задает свободный денежный поток. Если на все цели денег не хватает, расставьте приоритеты вместо того, чтобы уменьшать каждый взнос до символической суммы.
Нужно ли обращаться к финансовому консультанту?
Для базового плана с учетом доходов, расходов, резерва и простых целей часто достаточно собственной таблицы. Профессиональная помощь может быть полезна, когда есть сложные инвестиции, налоги, несколько источников капитала или решения с существенными финансовыми последствиями.