
Семейный бюджет полезен не тогда, когда вы просто записываете каждую покупку, а когда заранее понимаете, сколько можно потратить, сколько нужно отложить и что делать при отклонении от плана. Начинать лучше не с жесткой экономии, а с фактических цифр: сначала собрать расходы, затем выделить обязательные и нерегулярные траты, после этого установить реалистичные лимиты.
Рабочая система может быть очень простой: один список доходов, 6-10 категорий расходов, отдельные суммы на будущие крупные платежи и накопления, а в конце месяца - сравнение плана с фактом. В материале о личном финансовом плане "Финансовая культура" рекомендует регулярно фиксировать доходы и расходы и сверять их с финансовым планом.
- С чего начать вести семейный бюджет?
- Как разделить расходы, чтобы стало понятно, что сокращать?
- Как оптимизировать расходы без жесткой экономии?
- Работает ли правило 50/30/20 для домашнего бюджета?
- Как учитывать крупные и нерегулярные расходы?
- Как вести бюджет при нестабильном доходе?
- Как встроить накопления и финансовую подушку в бюджет?
- Как вести семейный бюджет вдвоем?
- Пример домашнего бюджета на месяц
- Как контролировать бюджет и не тратить на это много времени?
- Какие ошибки чаще всего ломают домашний бюджет?
- Что делать, если расходы стабильно выше доходов?
- С чего начать прямо сегодня?
С чего начать вести семейный бюджет?
Начните с периода наблюдения. Соберите операции по картам и счетам, добавьте наличные расходы и выпишите все источники дохода. На старте не пытайтесь оценивать каждую покупку как правильную или неправильную. Задача первого этапа - увидеть реальную картину.
Если вы только выстраиваете систему личных финансов, сначала полезно разобрать основы финансовой грамотности: как создать резерв, разобраться с долгами, поставить финансовые цели и перейти к накоплениям.
Для большинства домашних бюджетов достаточно нескольких понятных категорий: жилье и ЖКХ, продукты, транспорт, здоровье, дети, связь и сервисы, долги, досуг, покупки для дома, накопления. Если какая-то строка становится слишком большой и непонятной, ее можно разделить. Создавать десятки подкатегорий заранее нет смысла.
Такая регулярность полезнее, чем один раз составить идеальную таблицу и больше к ней не возвращаться.
После первого месяца добавьте к каждой категории три значения: план, факт и отклонение. Так учет превращается в управление.
| Категория | План | Факт | Что проверить |
|---|---|---|---|
| Продукты | 30 000 ₽ | 34 500 ₽ | Почему вырос средний чек, были ли крупные закупки |
| Транспорт | 8 000 ₽ | 7 200 ₽ | Лимит можно оставить или немного снизить |
| Досуг | 12 000 ₽ | 16 000 ₽ | Какие траты повторяются и действительно ли они важны |
| Накопления | 20 000 ₽ | 12 300 ₽ | Какие категории забрали запланированный остаток |
Как разделить расходы, чтобы стало понятно, что сокращать?

Удобнее делить траты не только по назначению, но и по степени управляемости. Тогда видно, где можно быстро изменить сумму, а где сначала придется менять договор, тариф или привычный сценарий.
- Обязательные регулярные. Жилье, базовые продукты, транспорт до работы, лекарства, платежи по обязательствам.
- Гибкие регулярные. Кафе, доставка, развлечения, часть покупок одежды, сервисы и подписки.
- Нерегулярные, но предсказуемые. Отпуск, подарки, сезонная одежда, страхование, обслуживание техники и автомобиля, подготовка ребенка к учебному году.
- Накопления и финансовые цели. Резерв, крупная покупка, обучение, ремонт и другие выбранные цели.
Если семейный доход временно снизился, отдельно проверьте обязательные платежи, которые можно законно изменить или перенести. Например, при подходящих условиях ипотечные каникулы для семей с детьми позволяют на определенный период снизить нагрузку по ипотеке после рождения или усыновления второго или последующего ребенка.
Такой подход защищает от распространенной ошибки: считать любую трату, которая случается не каждый месяц, непредвиденной. Если страховка оплачивается раз в год, это не форс-мажор. Ее можно заранее разложить на ежемесячные суммы.
Как оптимизировать расходы без жесткой экономии?
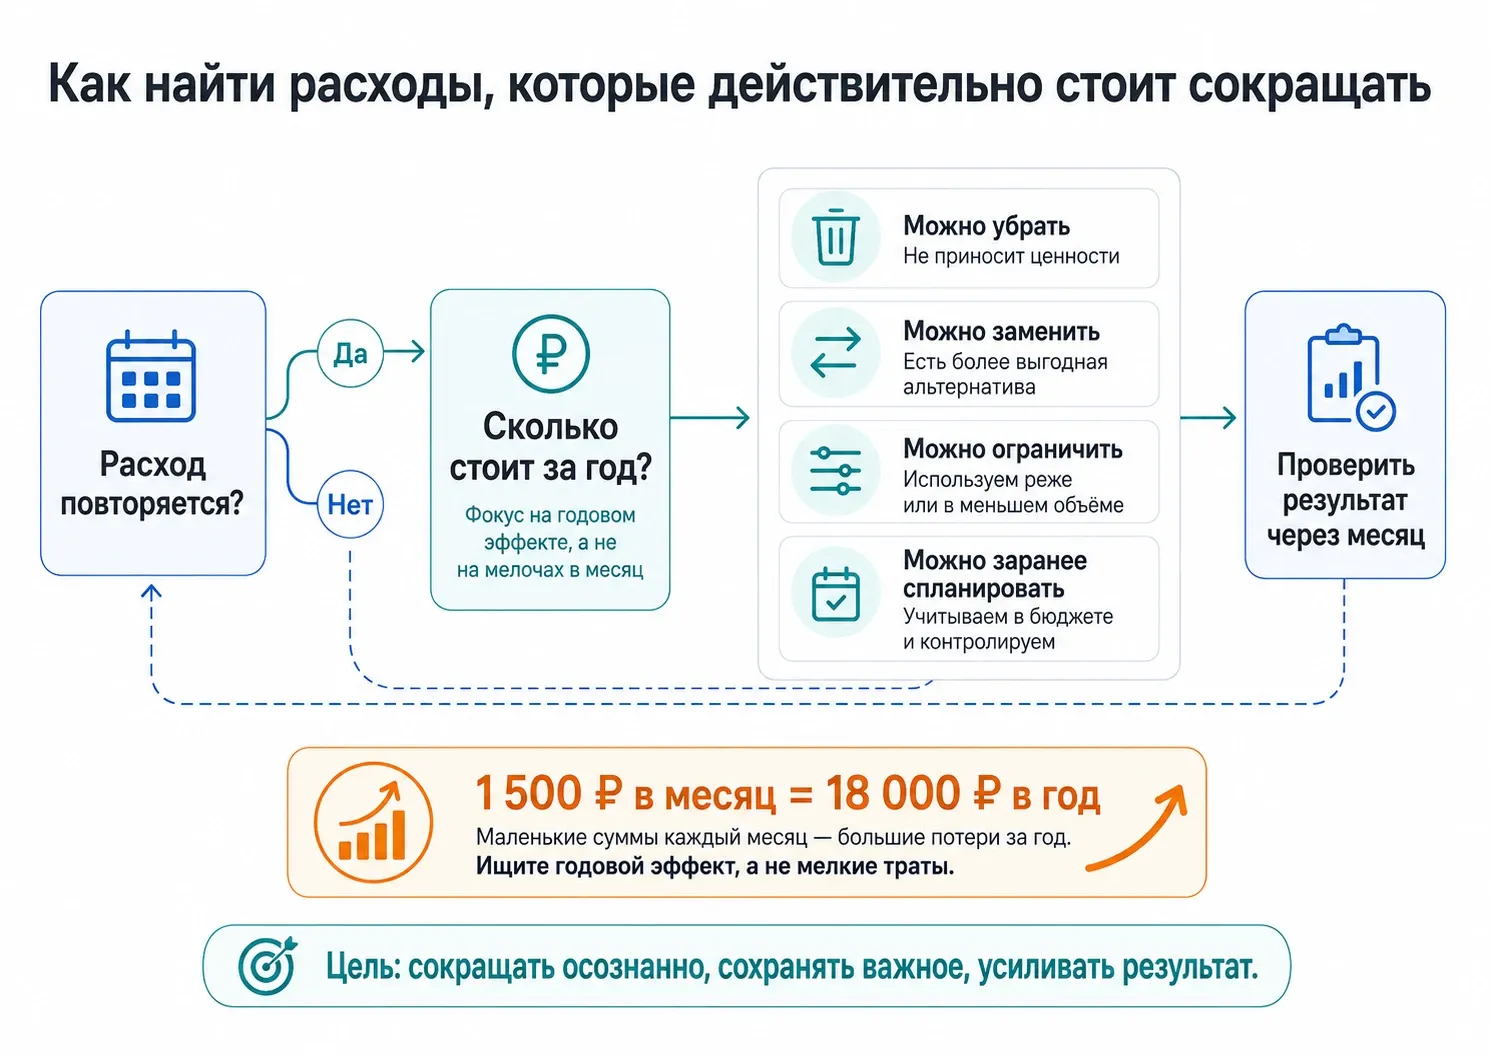
Оптимизация бюджета начинается не с запрета кофе или развлечений. Сначала найдите статьи, где изменение даст заметный результат за год. Роскачество рекомендует обращать внимание на крупные категории и анализировать, какие расходы действительно можно уменьшить без потери важных для семьи вещей.
Практический порядок такой:
- Посчитайте, сколько каждая повторяющаяся категория стоит за месяц и за год.
- Отметьте расходы, которыми можно управлять без серьезных последствий.
- Для каждой крупной статьи выберите одно действие: убрать, заменить, договориться о другой цене, ограничить или перенести.
- Через месяц сравните результат с прежним уровнем расходов.
Например, сокращение регулярной траты на 1 500 ₽ в месяц освобождает 18 000 ₽ за год. Именно поэтому пересмотр тарифа, подписок, доставки еды или повторяющейся дорогой привычки часто полезнее, чем охота за маленькой скидкой на случайную покупку.
| Прием | Что делать | Когда особенно полезен |
|---|---|---|
| Убрать | Отменить услугу или подписку, которой почти не пользуются | Есть регулярные списания без заметной пользы |
| Заменить | Найти более дешевый вариант с сопоставимым качеством | Расход нужен, но текущая цена завышена для ваших задач |
| Ограничить | Задать месячный или недельный лимит | Категория полезна, но легко растет незаметно |
| Спланировать | Заранее отложить деньги на известную будущую покупку | Крупная трата повторяется раз в несколько месяцев или раз в год |
Не пытайтесь одновременно урезать все категории. Выберите две-три статьи, где есть реальный резерв, и проверьте эффект. Если качество жизни резко ухудшается, система обычно долго не держится.
Работает ли правило 50/30/20 для домашнего бюджета?
Правило 50/30/20 удобно как стартовый ориентир: условно 50% дохода направляют на необходимые расходы, 30% - на желания, 20% - на накопления и финансовые цели. Но это не норматив и не тест на финансовую грамотность.
У семьи с высокой арендой, ипотекой, несколькими детьми или временно низким доходом обязательные расходы могут занимать заметно больше половины бюджета. В другой ситуации человек способен откладывать больше 20%. Поэтому полезнее сравнивать правило со своими фактическими цифрами, а не подгонять жизнь под готовые проценты.
Если после обязательных платежей остается мало, задайте сначала собственный реалистичный процент накоплений. Его можно увеличивать позже, когда снизятся постоянные расходы или вырастет доход.
Как учитывать крупные и нерегулярные расходы?
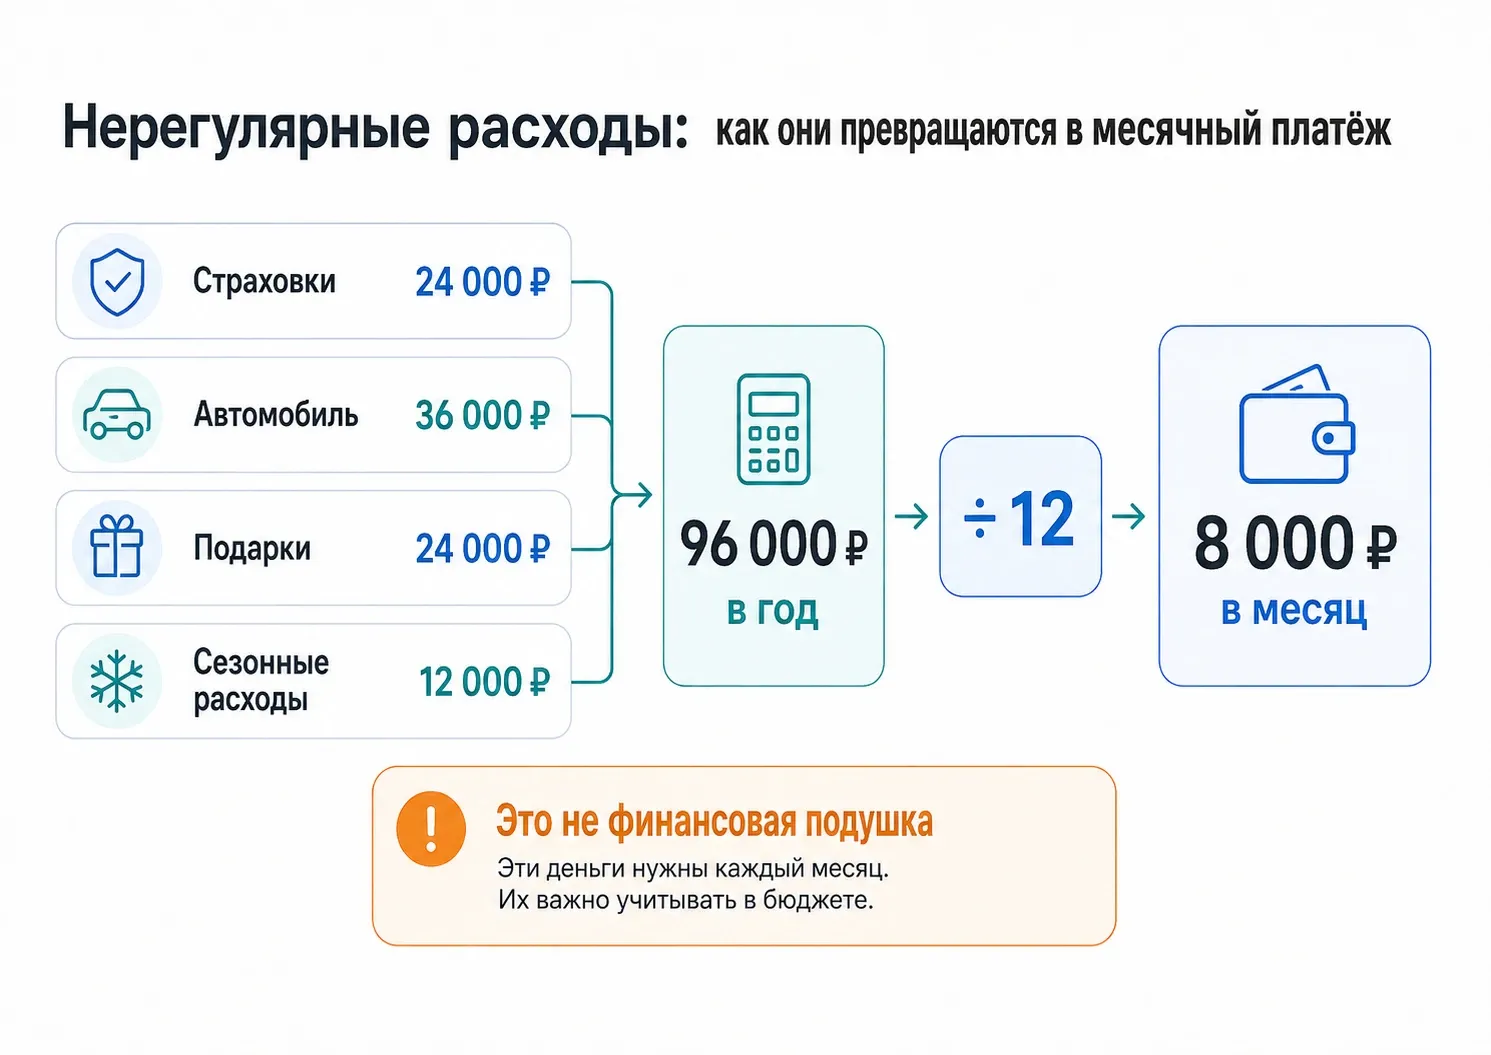
Составьте календарь на 12 месяцев и выпишите известные траты: страховки, отпуск, подарки, сезонные покупки, обучение, обслуживание автомобиля, медицинские процедуры, ремонт техники. Затем разделите ожидаемую сумму на число месяцев до платежа.
Условный пример: за год семья планирует 24 000 ₽ на страховки, 36 000 ₽ на обслуживание автомобиля, 24 000 ₽ на подарки и 12 000 ₽ на сезонные расходы. Всего 96 000 ₽. Если формировать этот фонд равномерно весь год, достаточно резервировать по 8 000 ₽ в месяц.
Эти деньги лучше учитывать отдельной строкой. Тогда месяц, в котором приходит крупный счет, не выглядит как внезапный провал бюджета.
Как вести бюджет при нестабильном доходе?
При переменном заработке опасно строить расходы по лучшему месяцу. Для базового плана используйте консервативную сумму, на которую можете рассчитывать устойчиво, а более высокий доход распределяйте после его получения.
При сезонных поступлениях учитывайте сезонность, не завышайте ожидаемый доход и заранее формируйте запас на периоды снижения заработка. Такой подход также описан в рекомендациях Роскачества.
Удобно разделить бюджет на три уровня:
- минимум - обязательные платежи и базовые расходы;
- нормальный месяц - минимум плюс привычные переменные траты и плановые накопления;
- хороший месяц - дополнительный доход идет на резерв, будущие крупные расходы и выбранные цели, а не автоматически увеличивает повседневные траты.
Так расходы не приходится резко сокращать каждый раз, когда доход меняется.
Как встроить накопления и финансовую подушку в бюджет?
Накопления лучше планировать как отдельную строку бюджета, а не как случайный остаток в конце месяца. Если деньги предназначены для важной цели, перевод на отдельный счет можно делать вскоре после поступления дохода.
Финансовая подушка безопасности нужна для ситуаций, которые заранее предсказать трудно: например, потери дохода или срочного ремонта. "Финансовая культура" приводит ориентир примерно в 3-6 месяцев бюджета, но подчеркивает, что подходящий размер зависит от личной ситуации.
Не смешивайте подушку с отпуском, подарками или ежегодной страховкой. На ожидаемые расходы создавайте отдельные накопления. Иначе резерв будет постоянно уменьшаться по вполне предсказуемым причинам.
Когда бюджет уже учитывает текущие и будущие расходы, следующий уровень - управление личными финансами: отдельно распределить деньги на текущий месяц, нерегулярные траты, финансовую подушку и цели.
Как вести семейный бюджет вдвоем?
Общий бюджет не требует, чтобы все деньги лежали на одном счете. Семья может выбрать совместную, смешанную или раздельную модель. На портале Объясняем.рф перечислены разные варианты, поэтому универсального формата для всех пар нет.
Важнее договориться о правилах: какие расходы считаются общими, кто их оплачивает, какую сумму каждый переводит на общие цели, какие покупки обсуждаются заранее и сколько личных денег остается без отчета друг перед другом.
Если доходы сильно различаются, вклад в общие расходы можно определять не одинаковой суммой, а согласованной долей. Это уже вопрос договоренности семьи, а не правильной или неправильной модели.
Пример домашнего бюджета на месяц
Допустим, после налогов и других обязательных удержаний семья получает 130 000 ₽ в месяц. Вместо попытки сразу подогнать расходы под универсальную формулу она распределяет деньги по фактическим задачам.
| Статья | План | Факт | Отклонение |
|---|---|---|---|
| Жилье, ЖКХ, связь | 32 000 ₽ | 32 000 ₽ | 0 ₽ |
| Продукты и бытовые покупки | 30 000 ₽ | 33 500 ₽ | +3 500 ₽ |
| Транспорт и здоровье | 10 000 ₽ | 9 000 ₽ | -1 000 ₽ |
| Нерегулярные расходы года | 10 000 ₽ | 10 000 ₽ | 0 ₽ |
| Подушка и финансовые цели | 20 000 ₽ | 20 000 ₽ | 0 ₽ |
| Досуг, одежда, прочее | 28 000 ₽ | 25 500 ₽ | -2 500 ₽ |
| Итого | 130 000 ₽ | 130 000 ₽ | 0 ₽ |
Перерасход по продуктам здесь не означает, что бюджет провален. Часть суммы компенсировалась экономией в других категориях. Вопрос для следующего месяца - был ли рост расходов разовым или новый уровень цен и потребления стал постоянным. Если второе, план лучше скорректировать, а не каждый месяц считать один и тот же факт ошибкой.
Как контролировать бюджет и не тратить на это много времени?
Система должна быть достаточно простой, чтобы вы действительно ею пользовались. Не обязательно вручную записывать каждую операцию, если банк уже показывает историю и категории расходов. Можно раз в несколько дней проверить операции, исправить ошибочные категории и добавить наличные покупки.
В конце месяца достаточно ответить на четыре вопроса: где произошел заметный перерасход, почему он возник, повторится ли он, что нужно изменить в следующем плане. Если лимиты постоянно нарушаются по одной и той же причине, проблема может быть не в дисциплине, а в нереалистичном бюджете.
Полезно автоматизировать только то, что уже понятно: регулярные переводы на накопления, напоминания о счетах, шаблон таблицы, повторяющиеся платежи. Сложная система с десятками правил обычно не дает преимуществ, если ее перестают вести через две недели.
Какие ошибки чаще всего ломают домашний бюджет?
- Начать с запретов. Без фактических данных непонятно, что именно дает основной перерасход.
- Забыть о годовых тратах. Предсказуемый платеж неожиданно приходится оплачивать из текущей зарплаты или подушки.
- Сделать слишком много категорий. Учет превращается в отдельную работу и быстро надоедает.
- Считать универсальную формулу обязательной. Проценты не учитывают стоимость жилья, состав семьи, долги и особенности дохода.
- Откладывать только остаток. У накоплений нет заранее заданного места в бюджете.
- Не менять план. Цены, доходы и потребности меняются, поэтому прошлогодний бюджет не обязан работать сегодня.
Что делать, если расходы стабильно выше доходов?
Сначала отделите временный перерасход от структурного дефицита. Один дорогой месяц после заранее запланированной покупки и постоянная нехватка денег - разные ситуации.
Если обязательные и необходимые расходы регулярно превышают устойчивый доход, экономия на мелочах проблему не решит. Нужно смотреть на крупнейшие статьи: стоимость жилья, транспорт, долговые платежи, регулярные услуги, а параллельно оценивать возможности увеличить доход. Материалы Финансовой культуры также сводят дефицит бюджета к двум базовым направлениям: корректировать расходы или искать рост дохода.
Не сокращайте автоматически расходы на здоровье, обязательные платежи или другие критичные потребности только ради красивой таблицы. Бюджет нужен для принятия решений, а не для того, чтобы цифры любой ценой сошлись.
С чего начать прямо сегодня?
Выгрузите операции хотя бы за последний полный месяц и соберите их в 6-10 категорий. Отдельно выпишите крупные платежи ближайшего года и посчитайте их месячную долю. После этого задайте план на следующий месяц, включая конкретную сумму накоплений.
Дальше важно превратить бюджет в финансовые привычки: регулярно проверять расходы, заранее планировать крупные платежи и откладывать деньги до того, как свободный остаток уйдет на необязательные покупки.
Через месяц сравните план с фактом и измените только те лимиты, для которых появились реальные основания. Эффективный семейный бюджет не должен быть идеальным с первой попытки. Он должен давать понятный ответ на три вопроса: куда уходят деньги, какие расходы можно изменить и сколько средств остается на будущие цели. Когда такой остаток становится регулярным, следующим шагом стоит составить личный финансовый план и распределить деньги между конкретными целями и сроками. После этого можно поставить финансовые цели так, чтобы их сумма, срок и ежемесячный взнос соответствовали реальным возможностям бюджета.