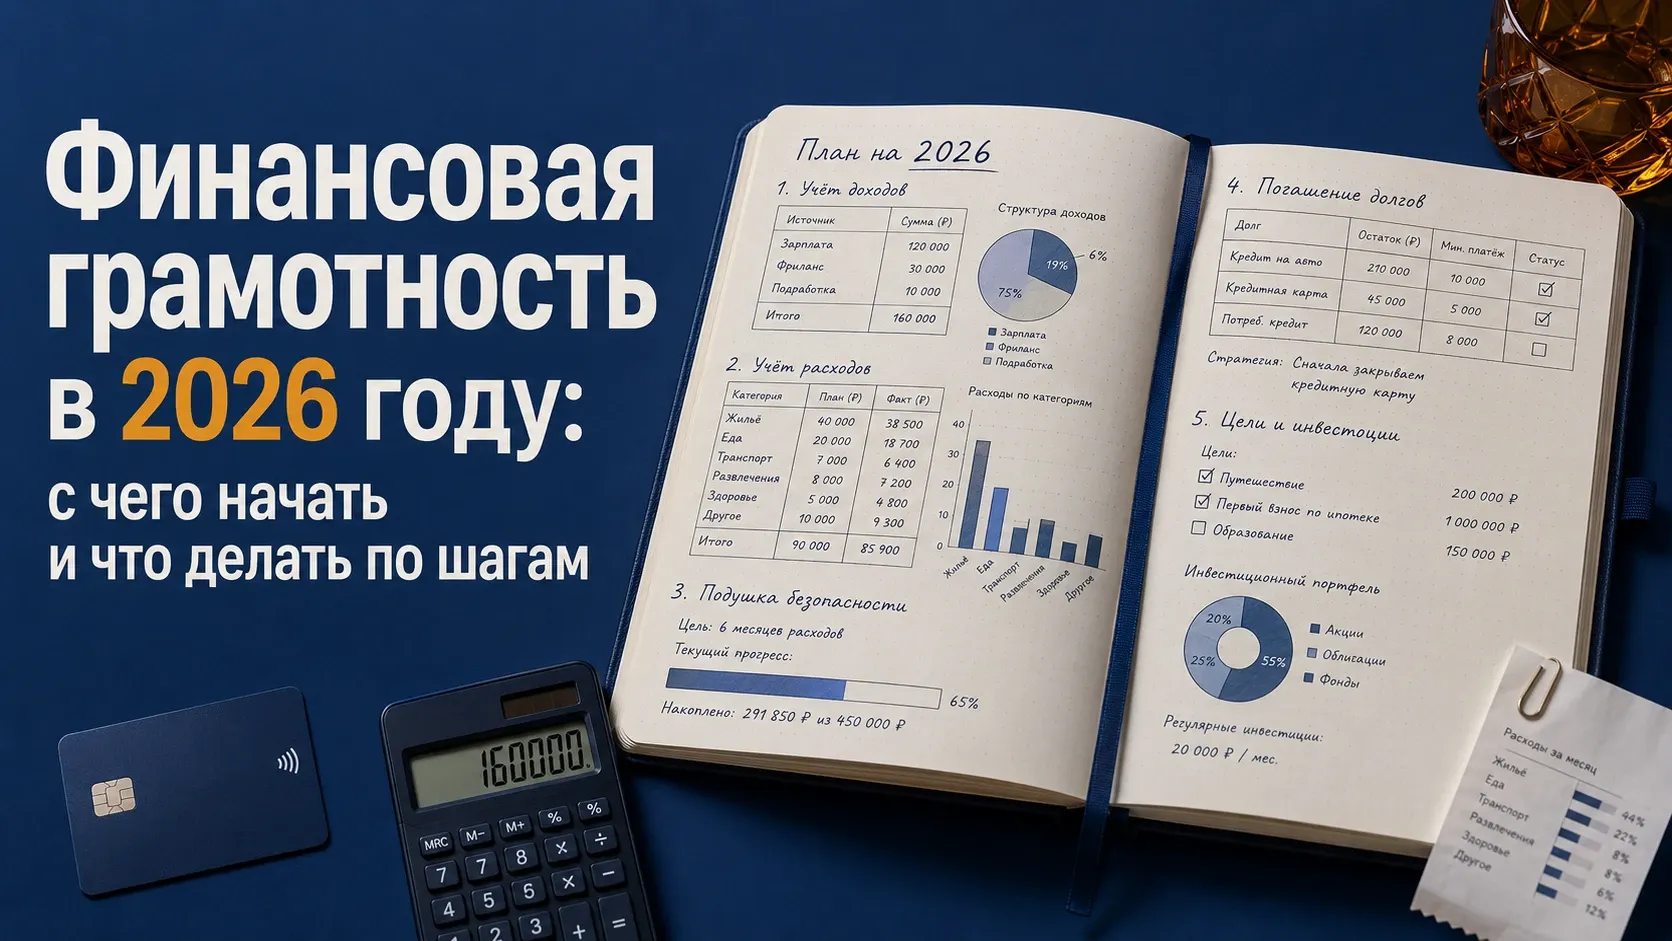
Финансовую грамотность лучше начинать не с инвестиций и не с поиска "самого выгодного" вклада. Первый шаг - за один вечер понять четыре числа: сколько денег вы получаете, сколько тратите на обязательное, сколько отдаете по долгам и какой запас уже есть. После этого порядок действий становится понятнее: бюджет, резерв, долги и защита, финансовые цели, затем инвестиции.
В российской Стратегии повышения финансовой грамотности и формирования финансовой культуры до 2030 года финансовая грамотность определяется как знания, умения и навыки, необходимые для финансовых решений, финансового благополучия и управления рисками. Банк России тоже советует взрослым начинать с личного бюджета, финансового планирования и учета доходов и расходов.
При этом меняющиеся цифры нужно проверять на дату решения. Например, ключевая ставка Банка России на 28 августа 2026 года составляет 14% годовых. Это не ставка по вкладу и не ориентир доходности для конкретного продукта, но хороший пример того, почему условия банков и старые обзоры нельзя воспринимать как постоянные.
- С чего начать финансовую грамотность в 2026 году?
- Шаг 1. Сделайте финансовый снимок за один вечер
- Шаг 2. Соберите бюджет, который не надо вести до копейки
- Шаг 3. Рассчитайте финансовую подушку под свой риск
- Шаг 4. Разберитесь с долгами до сложных инвестиций
- Шаг 5. Закройте уязвимости, которые не видны в бюджете
- Шаг 6. Разделите деньги по срокам и только потом выбирайте инструмент
- Как посчитать финансовую цель без сложного калькулятора?
- Какие инструменты нужны новичку для учета и контроля денег?
- План финансовой грамотности на первые 30 дней
- Какие ошибки чаще всего мешают навести порядок в личных финансах?
- Частые вопросы о финансовой грамотности для начинающих
- Сколько процентов дохода нужно откладывать каждый месяц?
- Обязательно ли финансовая подушка должна равняться 3-6 месяцам расходов?
- Можно ли начать инвестировать, если финансовой подушки еще нет?
- Нужно ли покупать приложение для учета расходов?
- Где бесплатно изучать финансовую грамотность?
- Что сделать сегодня?
С чего начать финансовую грамотность в 2026 году?
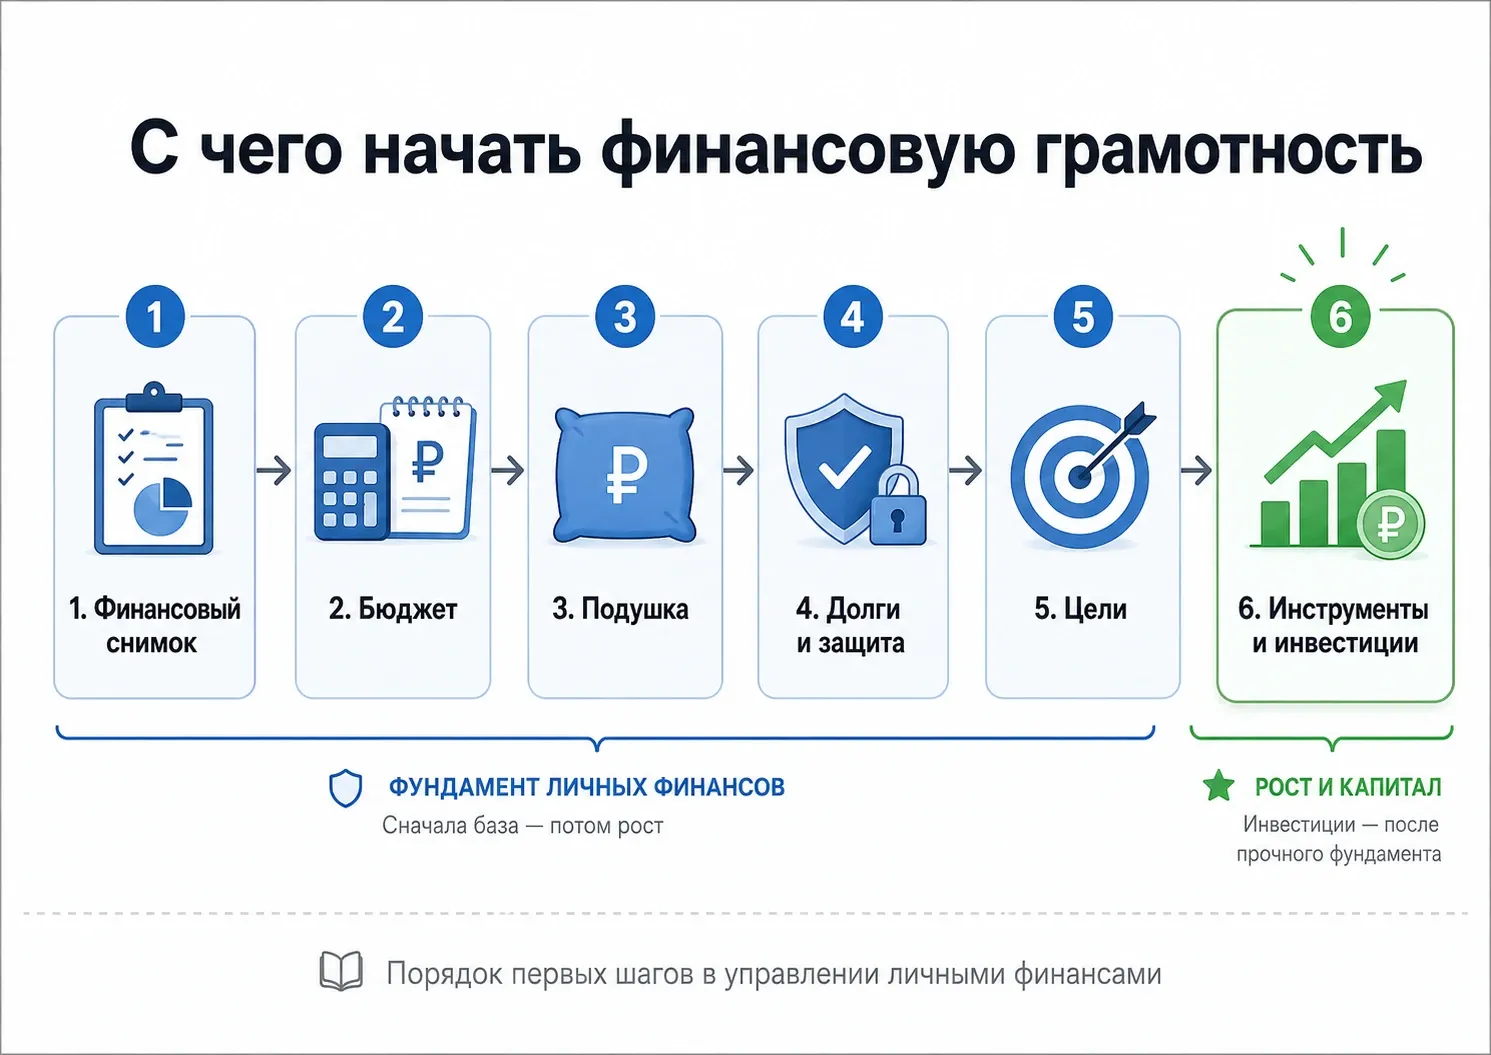
Начните с финансовой инвентаризации, а не с выбора продукта. Вам нужно понять текущее положение, сделать рабочий бюджет, создать резерв, разобраться с долгами и защитой от мошеннических кредитов, поставить цели и только после этого решать, нужны ли инвестиционные инструменты.
- Соберите доходы, расходы, долги и накопления в одном месте.
- Посчитайте обязательные расходы и свободный остаток.
- Настройте бюджет, который можно соблюдать без ежедневной бухгалтерии.
- Определите размер финансовой подушки и начните ее собирать.
- Проверьте долги, кредитную историю и базовые меры финансовой безопасности.
- Разделите деньги по срокам: на текущие расходы, резерв, ближайшие цели и долгосрочный капитал.
- Выбирайте конкретные финансовые продукты только под уже определенную задачу.
Этот порядок не требует сначала прочитать учебник по экономике. Он нужен, чтобы знания сразу превращались в действия и чтобы новый финансовый инструмент не маскировал старую проблему, например хронический дефицит бюджета.
Шаг 1. Сделайте финансовый снимок за один вечер
Для начала соберите выписки по основным счетам и картам хотя бы за последние три месяца. Если доход заметно меняется от месяца к месяцу, полезнее посмотреть более длинный период, чтобы хороший месяц не выглядел как ваша постоянная норма.
Не нужно сразу классифицировать каждую чашку кофе. На первом проходе достаточно получить пять показателей.
| Показатель | Как посчитать | Что он показывает |
|---|---|---|
| Средний доход после обязательных удержаний | Сумма поступлений за выбранный период / число месяцев | На какую сумму можно реально планировать жизнь |
| Обязательные расходы | Жилье, базовые продукты, транспорт, связь, необходимые лекарства и другие неизбежные траты | Сколько стоит ваш базовый месяц |
| Минимальные платежи по долгам | Сумма обязательных ежемесячных платежей | Какая часть денежного потока уже занята обязательствами |
| Ликвидный запас | Деньги, которыми можно воспользоваться без продажи рискованных активов | Сколько времени вы проживете при резком падении дохода |
| Свободный остаток | Доход минус все текущие расходы и обязательные платежи | Есть ли ресурс для резерва, целей и досрочного погашения долгов |
Чтобы финансовый снимок был полнее, полезно отдельно составить личный баланс активов и обязательств. Он показывает не только доходы и расходы, но и стоимость имущества, общую сумму долгов и чистый капитал.
Если свободный остаток отрицательный, задача номер один - не инвестиции, а остановка дефицита. Посмотрите, какие расходы можно изменить, нет ли нерегулярных платежей, которые вы забыли распределить по месяцам, и не слишком ли велика долговая нагрузка для текущего дохода.
При наличии кредитов, кредитных карт или старых обязательств полезно отдельно проверить кредитную историю. Банк России объясняет, что сначала нужно узнать, в каких бюро кредитных историй она хранится, а затем запросить отчеты. В каждом БКИ кредитный отчет можно получить бесплатно до двух раз в течение календарного года, причем не более одного бесплатного отчета на бумаге.
Шаг 2. Соберите бюджет, который не надо вести до копейки
Рабочий бюджет отвечает на простой вопрос: куда должны уйти деньги до того, как месяц закончится. Для начала достаточно разделить расходы на обязательные, гибкие, предсказуемые нерегулярные, платежи по долгам и деньги на будущее.
Правило 50/30/20 можно использовать как стартовую рамку, но это не финансовый норматив. Если аренда, ипотека, дети или лечение занимают большую долю дохода, универсальная пропорция ничего не исправит. Гораздо полезнее сравнивать план со своими фактическими цифрами.
Например, при доходе 100 000 ₽ план может выглядеть так:
| Статья | Сумма | Логика |
|---|---|---|
| Обязательные расходы | 55 000 ₽ | Жилье, продукты, транспорт, связь и другие базовые траты |
| Минимальные платежи по долгам | 10 000 ₽ | Обязательства, которые нельзя игнорировать |
| Гибкие расходы | 20 000 ₽ | Досуг, кафе, необязательные покупки и часть сервисов |
| Резерв и цели | 15 000 ₽ | Деньги, которые заранее получают отдельную задачу |
В этом примере накопления составляют 15% дохода, но цель не в том, чтобы добиться красивого процента. Цель - сделать план выполнимым. Когда обязательные расходы снизятся или доход вырастет, сумму на будущее можно увеличить.
Если нужно связать бюджет, нерегулярные расходы, резерв, долги и финансовые цели в одну систему, используйте систему управления личными финансами с отдельными контурами для каждой задачи.
Подробно про категории, нерегулярные траты, совместный бюджет и контроль плана без жесткой экономии уже есть в материале Postolog "Как вести семейный бюджет и оптимизировать расходы". Здесь достаточно зафиксировать принцип: сначала измеряем реальность, затем ставим лимиты.
Шаг 3. Рассчитайте финансовую подушку под свой риск
Универсальной суммы финансовой подушки нет. Практичный способ - взять обязательные расходы за месяц и умножить их на число месяцев автономности, которое вы хотите себе обеспечить.
Финансовая подушка = обязательные месячные расходы × выбранный период автономности.
Подробнее о том, как рассчитать финансовую подушку, где хранить резерв и в каких случаях его использовать, разбираем в отдельном руководстве.
Допустим, базовые расходы составляют 55 000 ₽. Если вы хотите запас на четыре месяца, ориентир будет 220 000 ₽. При пополнении на 20 000 ₽ в месяц такая сумма без учета процентов накопится примерно за 11 месяцев.

Число месяцев выбирают не по чужой норме, а по устойчивости дохода и обязательствам. Человеку с несколькими источниками стабильного дохода может быть комфортен один запас, фрилансеру с сезонными поступлениями или семье с одним кормильцем - другой. Период стоит пересмотреть, если меняется работа, состав обязательных расходов или долговая нагрузка.
Резерв должен быть доступен тогда, когда случилась проблема. Поэтому его основа обычно требует высокой ликвидности и понятных условий доступа к деньгам. Для банковских вкладов и счетов, которые подпадают под систему страхования вкладов, стандартный предельный размер страхового возмещения составляет 1,4 млн ₽ на одного вкладчика в одном банке; для отдельных жизненных ситуаций действуют специальные правила и повышенные лимиты.
Инвестиции для этой задачи подходят хуже. Банк России прямо предупреждает, что сбережения не стоит заменять инвестициями: инвестиционный результат не гарантирован, а вложения в инвестпродукты не страхуются Агентством по страхованию вкладов так, как банковские вклады.
Шаг 4. Разберитесь с долгами до сложных инвестиций
Долги нужно оценивать не по размеру ежемесячного платежа, а целиком. Выпишите остаток, ставку или полную стоимость кредита, обязательный платеж, дату платежа, наличие просрочки и условия досрочного погашения. Тогда видно, какой долг действительно самый дорогой и где ошибка обходится особенно дорого.
| Что проверить | Зачем |
|---|---|
| Есть ли просрочка | Сначала нужно вернуть обязательства в нормальный график и не наращивать последствия просрочки |
| Какова полная стоимость кредита или ставка | Позволяет сравнивать цену разных долгов, а не только платеж в месяц |
| Какой обязательный платеж | Показывает минимальную нагрузку на бюджет |
| Можно ли погашать досрочно и как это оформляется | Помогает не строить план на неверных условиях договора |
| Есть ли небольшой резерв | Без него любая неожиданная трата может снова вернуть человека к кредиту |
Категоричный совет "сначала погасите любой кредит, а потом копите" тоже может быть плохим. Если отдать все свободные деньги в досрочное погашение и оставить на счете ноль, первая поломка или потеря дохода способна создать новый долг. На практике часто разумнее сначала обеспечить небольшой доступный резерв, а затем направлять дополнительный денежный поток на наиболее дорогие обязательства.
Не используйте готовые пороги вроде "кредит дешевле X процентов можно не гасить". Решение зависит от цены конкретного долга, надежности дохода, размера резерва, срока и ваших рисков. Особенно опасно сравнивать гарантированную стоимость кредита с предполагаемой доходностью инвестиций так, будто будущая доходность уже известна.
Шаг 5. Закройте уязвимости, которые не видны в бюджете
Финансовая грамотность в 2026 году - это не только умение считать деньги. Часть потерь возникает не из-за лишних покупок, а из-за мошенничества, чужих кредитных заявок или выбора нелегальной финансовой компании.
Первый защитный инструмент - кредитная история. Она позволяет увидеть действующие и прошлые обязательства, платежную дисциплину и сведения, которые могли попасть в БКИ. Если в отчете есть неизвестный вам договор или ошибка, это уже отдельная задача, которую нельзя решить обычным сокращением расходов.
Второй инструмент - самозапрет на потребительские кредиты и займы. По данным Банка России, с 1 марта 2025 года гражданин может установить такой самозапрет в кредитной истории. Он распространяется в том числе на потребительские кредиты, займы, овердрафты и выдачу новых кредитных карт, но не действует на ипотеку, некоторые автокредиты под залог транспортного средства, основные образовательные кредиты и поручительства. Услуга доступна через Госуслуги, а с 1 сентября 2025 года - и через МФЦ.
Третий инструмент - проверка организации перед передачей ей денег. У Банка России есть сервис "Участники финансового рынка", где можно проверить право банка, МФО, брокера, страховой компании, НПФ и других участников работать на финансовом рынке. Это полезнее, чем ориентироваться только на рекламу, название приложения или обещанную доходность.
Наконец, важно следить за тем, как меняются сами условия использования финансовых продуктов. Например, изменения финансовых правил с сентября 2026 года затрагивают в том числе цифровой рубль и ипотечные каникулы. Поэтому перед оформлением кредита, использованием нового платежного инструмента или другим важным финансовым решением проверяйте актуальные правила именно на дату обращения.
Шаг 6. Разделите деньги по срокам и только потом выбирайте инструмент
Одна из самых частых ошибок - искать "лучшее место для денег" без ответа на вопрос, когда они понадобятся. Сначала задайте срок и допустимый риск, затем выбирайте класс инструмента.
| Задача | Когда нужны деньги | Что важнее всего | Что обычно рассматривают |
|---|---|---|---|
| Повседневные расходы | Сегодня и в течение месяца | Мгновенный доступ | Текущий или карточный счет |
| Финансовая подушка | В любой момент | Ликвидность и надежность | Накопительный счет, вклад с подходящими условиями доступа, распределение по счетам в пределах правил страхования |
| Плановая покупка | Через несколько месяцев или 1-2 года | Сохранность суммы к известной дате | Сберегательные банковские инструменты со сроком, совпадающим с целью |
| Долгосрочный капитал | Через несколько лет и позже | Соотношение риска и потенциальной доходности | Инвестиционные инструменты после изучения рисков, комиссий и правил конкретного продукта |
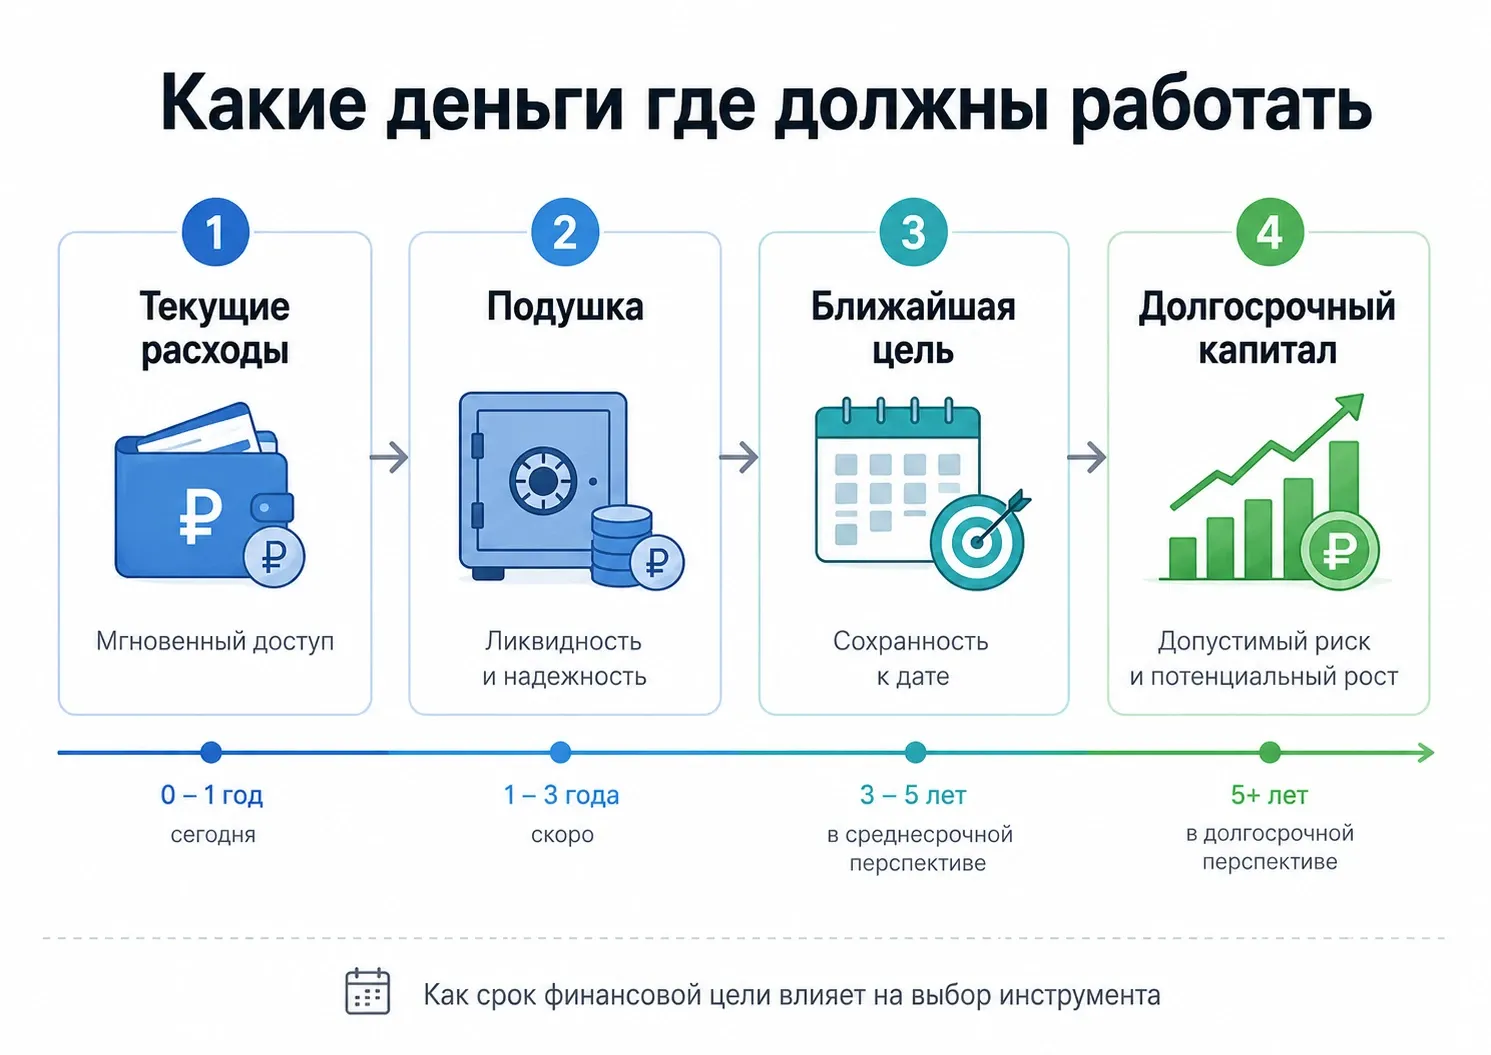
Граница между сроками не математическая. Если деньги понадобятся точно через год, способность пережить просадку важнее потенциальной доходности. Чем жестче дата цели и чем болезненнее потеря части суммы, тем меньше места для рыночного риска.
До выбора инструментов полезно составить личный финансовый план: определить цели, сроки, нужные суммы и допустимый уровень риска.
Перед инвестициями отдельно проверьте, кто является стороной договора, какие комиссии взимаются, можно ли вывести деньги, что произойдет при падении рынка и есть ли у организации право оказывать услугу. Сам факт, что продукт продают в банковском офисе, еще не делает его вкладом: Банк России напоминает, что инвестиционная часть комбинированного продукта может не иметь страховой защиты АСВ и гарантированной доходности.
Как посчитать финансовую цель без сложного калькулятора?
Если цель имеет конкретную сумму и дату, начните с простого расчета: сумма цели минус уже накопленное, затем разделить на число месяцев до срока.
Ежемесячный взнос = (сумма цели - уже накоплено) / число месяцев.
Например, вы хотите собрать 180 000 ₽ за 12 месяцев и начинаете с нуля. Базовый план - 15 000 ₽ в месяц. Проценты по накопительному счету или вкладу могут сократить необходимую сумму собственных взносов, но при первом расчете полезно не зависеть от доходности, которая может измениться.
Если 15 000 ₽ не помещаются в бюджет, есть только несколько честных рычагов: увеличить срок, уменьшить стоимость цели, поднять доход или освободить часть текущих расходов. Поиск "инструмента с доходностью повыше" не исправляет слишком большой разрыв между целью и денежным потоком.
Какие инструменты нужны новичку для учета и контроля денег?
Большинству людей на старте не нужен сложный финансовый сервис. Достаточно истории операций в банковском приложении, простой таблицы, отдельного счета для резерва и календаря регулярных платежей. Система должна экономить внимание, а не становиться второй работой.
- Банковские выписки помогают восстановить фактические расходы.
- Таблица нужна для общего плана, долгов, целей и нерегулярных платежей.
- Отдельный счет уменьшает риск случайно потратить резерв вместе с повседневными деньгами.
- Автоматический перевод после поступления дохода помогает сделать накопление регулярным, если на счете остается достаточная сумма для обязательных платежей.
- Сервисы Банка России помогают проверить кредитную историю, участника финансового рынка и актуальные условия регулирования.
ИИ тоже можно использовать как вспомогательный инструмент: например, попросить предложить категории бюджета или шаблон таблицы на обезличенных данных. В подборке Postolog есть готовые промпты для ChatGPT, в том числе для финансовых задач. Не передавайте в нейросеть полные банковские выписки, номера карт, паспортные данные и другую чувствительную информацию и не используйте ответ ИИ как замену проверке условий финансового продукта.
План финансовой грамотности на первые 30 дней
Не пытайтесь за месяц "изучить все финансы". Гораздо полезнее закончить несколько действий, после которых у вас останется работающая система.
- День 1. Выпишите все счета, карты, вклады, кредиты и займы.
- Дни 2-3. Соберите историю доходов и расходов минимум за три месяца.
- Дни 4-7. Посчитайте средний доход, обязательные расходы, платежи по долгам, ликвидный запас и свободный остаток.
- Неделя 2. Составьте бюджет на следующий месяц и отдельно зарезервируйте предсказуемые нерегулярные расходы.
- Неделя 2. Рассчитайте целевой размер финансовой подушки и определите первый достижимый этап, например один базовый месяц расходов.
- Неделя 3. Составьте таблицу долгов и проверьте, куда выгоднее направлять дополнительные деньги без нарушения обязательных платежей.
- Неделя 3. Запросите кредитную историю и решите, нужен ли вам самозапрет на новые потребительские кредиты.
- Неделя 4. Запишите 1-3 финансовые цели с суммой и сроком, затем посчитайте ежемесячный взнос по каждой. Перед расчетом разберитесь, как ставить финансовые цели, чтобы они соответствовали вашему бюджету и срокам.
- Неделя 4. Если бюджет устойчив, резерв создается и дорогие долги не мешают плану, переходите к изучению подходящих долгосрочных инструментов, не покупая их только из-за рекламы или высокой обещанной доходности.
- Конец месяца. Сравните план с фактом и измените только те правила, которые оказались нереалистичными.
После первого месяца важно закрепить эти действия в повседневной жизни. В этом помогают полезные финансовые привычки: регулярный учет расходов, планирование крупных покупок, контроль подписок, создание резерва и проверка бюджета по итогам месяца.
Для системного бесплатного обучения можно использовать официальный онлайн-курс Банка России "Практичные финансы: от знаний к действиям". Банк России указывает, что курс рассчитан в том числе на начинающих, состоит из девяти интерактивных модулей продолжительностью от 10 до 40 минут и доступен бесплатно.
Какие ошибки чаще всего мешают навести порядок в личных финансах?
- Начинать с инвестиций. До выбора активов полезнее понять денежный поток, резерв и долги.
- Считать кредитный лимит частью накоплений. Доступ к заемным деньгам не увеличивает ваш собственный резерв.
- Подгонять бюджет под 50/30/20. Формула удобна для проверки, но не учитывает стоимость жилья, детей, долги и нестабильный доход.
- Хранить подушку в рискованных активах. Деньги могут понадобиться именно в момент, когда продавать актив невыгодно.
- Смешивать подушку с отпуском и ежегодными платежами. Предсказуемые траты лучше копить отдельно.
- Считать рекламную доходность гарантированной. Проверяйте договор, ограничения, комиссии и статус организации.
- Пользоваться цифрами из старой статьи без проверки даты. Ставки, тарифы, лимиты и правила могут измениться быстрее, чем базовые принципы финансового планирования.
Частые вопросы о финансовой грамотности для начинающих
Сколько процентов дохода нужно откладывать каждый месяц?
Обязательного процента нет. Начните с суммы, которую бюджет выдерживает регулярно после базовых расходов и обязательных платежей. Даже небольшой устойчивый перевод полезнее, чем завышенная цель, которую приходится отменять через две недели.
Обязательно ли финансовая подушка должна равняться 3-6 месяцам расходов?
Нет. Диапазон 3-6 месяцев часто используют как ориентир, но он не учитывает устойчивость конкретного дохода и обязательства семьи. Практичнее определить собственный период автономности и умножить его на обязательные месячные расходы.
Можно ли начать инвестировать, если финансовой подушки еще нет?
Технически можно, но это смешивает две разные задачи. Резерв нужен для доступности и защиты от непредвиденных расходов, а инвестиции предполагают риск изменения стоимости. Банк России рекомендует не заменять сбережения инвестициями.
Нужно ли покупать приложение для учета расходов?
Нет. Для начала достаточно банковской истории операций и таблицы. Платный сервис имеет смысл только тогда, когда он действительно упрощает учет нескольких счетов, семейный бюджет или другую конкретную задачу.
Где бесплатно изучать финансовую грамотность?
Начать можно с материалов Банка России и его бесплатного курса для взрослых. Для отдельных вопросов лучше идти к первичному источнику: правила кредитной истории и самозапрета проверять у Банка России, страхование вкладов - у АСВ, условия конкретного продукта - в договоре и на официальном сайте организации.
Что сделать сегодня?
Откройте банковские выписки и запишите четыре числа: средний доход, обязательные расходы, обязательные платежи по долгам и доступный денежный запас. Этого достаточно, чтобы понять следующий шаг.
Если расходы стабильно выше доходов, сначала чините денежный поток. Если бюджет положительный, но резерва нет, задайте первую цель по подушке. Если резерв уже собран и дорогие долги не мешают, переходите к финансовым целям и изучению инструментов под их срок.
Не пытайтесь одним продуктом решить все задачи сразу. Хорошая финансовая система обычно выглядит скучно: понятный бюджет, отдельный резерв, контролируемые долги, защищенные аккаунты, конкретные цели и только затем осознанный риск.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.