
Активы и пассивы помогают ответить на два разных вопроса: чем вы располагаете и какие обязательства должны выполнить. В личных финансах к активам разумно относить имущество и финансовые ресурсы, имеющие стоимость, а к обязательствам - долги перед банками, организациями и другими людьми.
Путаница начинается, когда словом "пассив" называют любую вещь, которая требует расходов. Из-за этого собственная квартира или автомобиль в одних объяснениях оказываются активами, а в других - пассивами. Для управления деньгами полезнее не спорить о названии, а разделить две системы: личный баланс и денежный поток.
- Что такое активы и пассивы простыми словами?
- Почему квартиру и автомобиль называют то активом, то пассивом?
- Что относится к активам человека и семьи?
- Что считать пассивами в личных финансах?
- Как связаны активы, обязательства и личный капитал?
- Как составить личный баланс за 30 минут?
- Как правильно применять активы и пассивы в управлении деньгами?
- Сначала проверьте ликвидность
- Затем посмотрите, что происходит с долгами
- Отдельно оцените денежный поток от активов
- Сверьте структуру капитала с целями
- Какие ошибки мешают правильно оценить активы и пассивы?
- Что делать после первого расчета?
Что такое активы и пассивы простыми словами?
Активы - это ресурсы, которыми владеет человек или организация и стоимость которых можно оценить. В личном балансе это могут быть деньги на счетах, вклад, ценные бумаги, недвижимость, автомобиль и другие значимые имущественные ценности.
С пассивами терминология сложнее. В бухгалтерском учете пассив - не просто список долгов. Действующий ФСБУ 4/2023 "Бухгалтерская (финансовая) отчетность" разделяет бухгалтерский баланс на "Актив" и "Пассив": в активе показываются активы экономического субъекта, а в пассиве - обязательства и источники финансирования деятельности. Для организаций этот стандарт применяется начиная с отчетности за 2025 год.
Домашний бюджет по ФСБУ вести не нужно. Но бухгалтерская логика полезна тем, что не смешивает имущество, источники его финансирования, доходы и расходы. В собственной таблице мы бы вообще назвали вторую колонку не "пассивы", а "обязательства". Так меньше риска записать туда автомобиль только потому, что он требует бензина и обслуживания.
| Что анализируем | На какой вопрос отвечаем | Пример |
|---|---|---|
| Активы | Чем я располагаю? | 500 000 ₽ на вкладе, квартира, автомобиль |
| Обязательства | Сколько и кому я должен? | Остаток ипотеки, долг по кредитной карте |
| Доходы | Сколько денег поступает за период? | Зарплата, проценты, арендная плата |
| Расходы | Сколько денег уходит за период? | Продукты, ЖКХ, проценты по кредиту, обслуживание машины |

Именно разделение баланса и денежного потока снимает большую часть споров вокруг терминов.
Почему квартиру и автомобиль называют то активом, то пассивом?
Причина в двух разных системах координат. В балансе квартира, которой вы владеете, является имуществом и имеет стоимость. Значит, для оценки личного капитала это актив. Ипотечный долг по этой квартире учитывается отдельно как обязательство.
В популярной литературе встречается другая модель: активом называют то, что приносит деньги, а пассивом - то, что деньги забирает. Такую трактовку обычно связывают с Робертом Кийосаки. На государственном портале финансовой грамотности "Мои финансы" отдельно разбирается эта терминологическая проблема и отмечается, что многие экономисты не согласны считать собственную квартиру или автомобиль пассивом только из-за расходов на содержание.
Мы бы использовали более точное разделение: объект остается активом, но сам актив может быть доходным или недоходным, ликвидным или неликвидным, дешевым или дорогим в содержании.
| Объект | В личном балансе | В денежном потоке |
|---|---|---|
| Квартира для собственного проживания | Актив | Создает расходы на содержание, дохода обычно не дает |
| Квартира, сдаваемая в аренду | Актив | Может создавать арендный доход и одновременно расходы |
| Автомобиль для личных поездок | Актив | Требует топлива, страховки, ремонта и других затрат |
| Автомобиль, используемый для заработка | Актив | Может одновременно приносить доход и создавать расходы |
| Ипотека | Обязательство | Ежемесячные платежи уменьшают денежный поток |
| Вклад | Актив | Может приносить процентный доход |
Такой подход полезнее простого деления на "хорошие активы" и "плохие пассивы". Жилье для собственной семьи может не приносить ни рубля дохода, но это еще не делает его финансовой ошибкой. У имущества бывают задачи, которые не сводятся к доходности.
Что относится к активам человека и семьи?
Для личного баланса имеет смысл учитывать только те активы, которые заметно влияют на финансовое положение. Вносить в таблицу стоимость телевизора, обуви и каждого предмета мебели обычно нет смысла: трудозатраты будут выше пользы от такой точности.
Основные группы выглядят так:
- Деньги и доступные накопления. Остатки на счетах, наличные, накопительные счета, вклады.
- Финансовые активы. Например, ценные бумаги и другие финансовые инструменты, которыми вы действительно владеете.
- Недвижимость. Квартира, дом, земельный участок, гараж, коммерческое помещение.
- Значимое движимое имущество. В первую очередь автомобиль и другое имущество с существенной стоимостью, которое реально можно продать.
- Деньги, которые должны вам. Такие суммы можно учитывать, если право требования реально существует и возврат достаточно вероятен.
Будущую зарплату на несколько лет вперед в такой баланс лучше не добавлять. Зарплата относится к доходам периода, а не к имуществу, которым вы уже располагаете. По той же причине навык программирования, диплом или профессиональная репутация могут повышать будущий заработок, но для простого личного баланса их не стоит оценивать в условные миллионы.
Если вы только начинаете выстраивать основы финансовой грамотности, достаточно сначала собрать крупные активы. Точность до рубля здесь не нужна.
Что считать пассивами в личных финансах?
В рабочей таблице под пассивами разумнее понимать текущие обязательства: суммы, которые вы уже должны вернуть. Это намного точнее, чем записывать в пассивы все покупки, которые не генерируют доход.
К обязательствам могут относиться:
- остаток основного долга по ипотеке;
- потребительские кредиты;
- автокредиты;
- использованная задолженность по кредитным картам;
- займы;
- долги перед родственниками или другими людьми;
- другие уже возникшие денежные обязательства.
Есть несколько нюансов, на которых легко ошибиться.
Неиспользованный лимит кредитной карты не является долгом. Карта с лимитом 300 000 ₽ и нулевой задолженностью не создает обязательство на 300 000 ₽. В баланс попадает только фактически возникший долг.
Ипотечный платеж тоже не равен размеру обязательства. Для баланса нужна текущая задолженность перед банком на выбранную дату. Ежемесячный платеж используется уже при учете доходов и расходов.
Аренда квартиры, продукты, мобильная связь и коммунальные услуги сами по себе также не являются пассивами. Это текущие расходы. Если же счет уже выставлен и не оплачен, возникает отдельная задолженность.
Как связаны активы, обязательства и личный капитал?
После инвентаризации можно получить одну из самых полезных цифр личных финансов:
Личный капитал = стоимость активов - сумма обязательств.
Допустим, финансовая картина семьи выглядит так:
| Позиция | Сумма |
|---|---|
| Деньги на счетах и наличные | 150 000 ₽ |
| Вклад | 450 000 ₽ |
| Ценные бумаги | 300 000 ₽ |
| Квартира | 8 500 000 ₽ |
| Автомобиль | 1 000 000 ₽ |
| Всего активов | 10 400 000 ₽ |
| Остаток ипотечного долга | 5 200 000 ₽ |
| Долг по кредитной карте | 100 000 ₽ |
| Всего обязательств | 5 300 000 ₽ |
| Личный капитал | 5 100 000 ₽ |
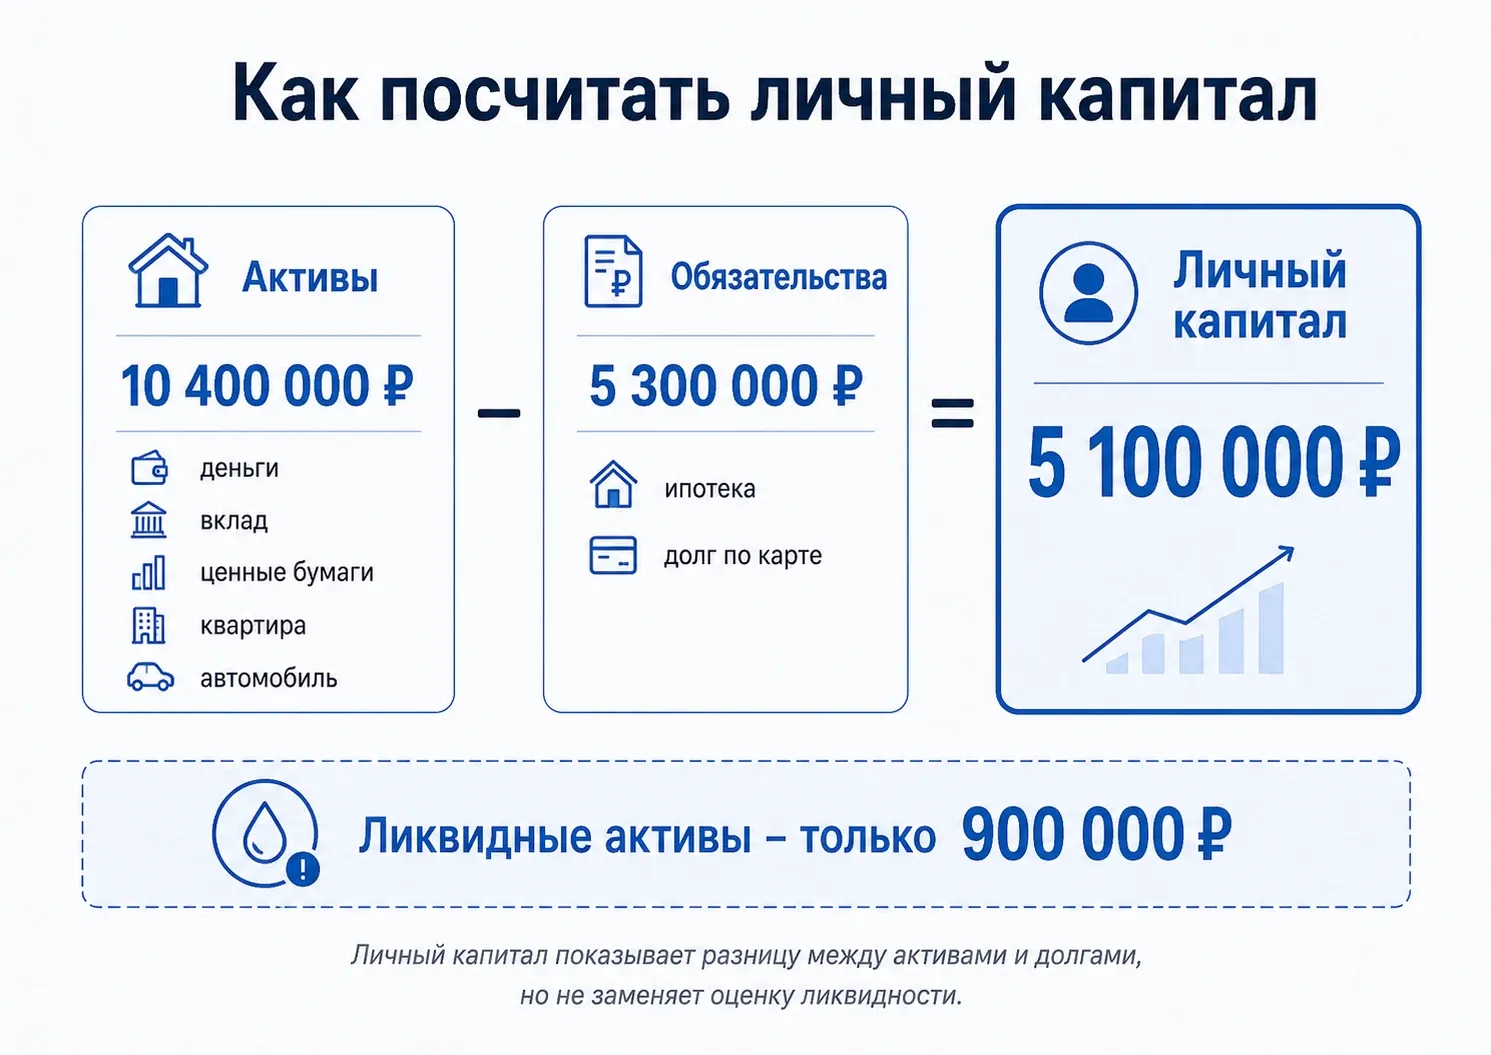
На первый взгляд положение выглядит комфортно: стоимость имущества превышает долги на 5,1 млн ₽. Но доступных финансовых активов здесь только 900 000 ₽. Остальной капитал в основном находится в квартире и автомобиле.
Это важнее самой красивой итоговой цифры. Человек может обладать квартирой за 15 млн ₽ и одновременно испытывать нехватку денег на обязательный платеж через неделю. Чистый капитал и ликвидность отвечают на разные вопросы.
Как составить личный баланс за 30 минут?
Сложная бухгалтерская программа не нужна. Достаточно таблицы с двумя основными колонками: активы и обязательства.
- Выберите одну дату. Например, последний день месяца. Баланс является снимком финансового положения, поэтому все суммы должны относиться примерно к одному моменту.
- Соберите финансовые активы. Выпишите остатки на счетах, вкладах, наличные и стоимость других значимых финансовых активов.
- Добавьте крупное имущество. Недвижимость и автомобиль оценивайте по реалистичной текущей стоимости, а не по цене покупки несколько лет назад.
- Выпишите долги. Возьмите текущий остаток задолженности из банковских приложений, выписок или договоров. Не складывайте все будущие ежемесячные платежи.
- Посчитайте чистый капитал. Из общей стоимости активов вычтите обязательства.
- Разделите активы еще по двум признакам. Отметьте, какие из них можно быстро использовать без продажи основного имущества и какие реально создают денежный доход.
Последний шаг делает таблицу рабочим инструментом. Одно дело иметь 3 млн ₽ капитала на банковских счетах. Другое - те же 3 млн ₽ собственной стоимости внутри единственной квартиры, на которую еще оформлена ипотека.
Не стремитесь добиться идеальной оценки недвижимости. Для первого расчета достаточно обоснованного диапазона. Если похожие квартиры предлагаются примерно за 8-9 млн ₽, нет смысла тратить несколько часов, выясняя, стоит ваша квартира 8,43 или 8,57 млн ₽. Для финансового решения такая псевдоточность ничего не меняет.
Как правильно применять активы и пассивы в управлении деньгами?
Сам по себе список имущества почти бесполезен. Ценность появляется, когда по нему принимаются решения.

Сначала проверьте ликвидность
Посчитайте, какая часть активов доступна без продажи квартиры, автомобиля и другого основного имущества. Именно из ликвидных денег оплачиваются обязательные расходы при падении дохода.
Если капитал большой, но свободных денег почти нет, первым приоритетом может стать не покупка нового актива, а финансовая подушка. Резерв решает другую задачу: дает время при потере дохода или непредвиденной обязательной трате.
Затем посмотрите, что происходит с долгами
Сравнивайте не только общую сумму обязательств, но и динамику. Если через год стоимость активов выросла на 300 000 ₽, а долги одновременно увеличились на 700 000 ₽, одна цифра "активы растут" создает слишком оптимистичную картину.
Особенно полезно отделять долг, связанный с приобретением крупного актива, от потребительской задолженности. Квартира стоимостью 10 млн ₽ при ипотечном долге 6,5 млн ₽ дает примерно 3,5 млн ₽ собственного капитала в объекте до учета расходов на продажу. Это намного информативнее, чем просто записать квартиру в активы и забыть про ипотеку.
Отдельно оцените денежный поток от активов
Следующий вопрос: что каждый крупный актив делает с бюджетом. Один приносит деньги, другой нужен для жизни, третий почти не используется, но регулярно требует расходов.
Не нужно автоматически продавать все недоходные активы. Собственная квартира, машина или дача могут выполнять важную бытовую функцию. Но если имущество не приносит дохода, почти не используется и ежегодно требует заметных расходов, его уже имеет смысл оценить как финансовое решение, а не как неприкосновенную часть капитала.
Сверьте структуру капитала с целями
Активы должны соответствовать сроку задачи. Деньги, которые потребуются через несколько месяцев, и капитал на долгий срок решают разные задачи. Поэтому после финансовой инвентаризации логично составить личный финансовый план и распределить ресурсы между резервом, ближайшими покупками и долгосрочными целями.
Здесь становится видно, зачем вообще считать активы и обязательства. Не для того, чтобы назвать машину "правильным" или "неправильным" активом, а чтобы понять, хватает ли доступных ресурсов на ваши реальные задачи.
Какие ошибки мешают правильно оценить активы и пассивы?
- Считать активом только то, что приносит доход. Это смешивает имущество и денежный поток. Собственная квартира может быть недоходным активом.
- Записывать обычные расходы в пассивы. Продукты, топливо и ЖКХ относятся к расходам периода, а не к имущественным обязательствам сами по себе.
- Оценивать имущество по цене покупки. Автомобиль, недвижимость и другие активы со временем могут стоить иначе. Для текущего баланса нужна актуальная оценка.
- Считать весь кредитный лимит долгом. Обязательство возникает по фактически использованной сумме.
- Смотреть только на чистый капитал. Положительные 5 млн ₽ мало помогают, если почти все деньги находятся в единственном жилье, а на счете нет запаса на ближайшие платежи.
- Записывать будущую зарплату в активы. Это ожидаемый доход, а не уже принадлежащий вам финансовый ресурс.
- Пытаться максимизировать количество активов. Финансовое положение зависит не от числа строк в таблице, а от стоимости, долгов, ликвидности, денежного потока и соответствия активов вашим целям.
Что делать после первого расчета?
Зафиксируйте три числа: общую стоимость активов, сумму обязательств и чистый капитал. Затем отдельно посчитайте доступные финансовые активы, которыми можно воспользоваться без продажи основного имущества.
Через несколько месяцев повторите расчет на тех же принципах. Смотрите не только на итог: уменьшаются ли долги, растет ли ликвидный запас, не становится ли слишком большая часть капитала недоступной, появились ли активы, которыми вы почти не пользуетесь.
Цель такого учета - не доказать, что квартира является активом, а машина пассивом или наоборот. Хороший личный баланс показывает, чем вы реально владеете, сколько должны и насколько свободно можете распоряжаться своим капиталом. После этого бюджет, резерв и финансовые цели перестают существовать отдельно и складываются в одну систему управления деньгами.