11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. Для вкладчика это означает, что резкого обвала доходности депозитов после сентябрьского заседания ждать не приходится; для заемщика — что потребительские кредиты и рыночная ипотека остаются дорогими, а заметное удешевление новых займов потребует дальнейшего снижения ставок в экономике.
На 15 сентября 2026 года средняя максимальная ставка по рублевым вкладам в десяти крупнейших банках составляет 12,95%. По последней доступной статистике Банка России за июль рыночные ипотечные кредиты выдавались в среднем под 17,8%, а краткосрочные кредиты физлицам — под 31,1%. Эти показатели не являются тарифом для конкретного клиента, но хорошо показывают, что пауза ЦБ застала рынок в условиях по-прежнему дорогих денег.
Главный вопрос осени — не сам уровень 14%, а то, появятся ли условия для нового снижения. Следующее заседание Банка России состоится 23 октября, затем — 18 декабря. До октябрьского решения регулятор получит новые данные по инфляции, кредитованию и бюджету.
- Что произошло с ключевой ставкой 11 сентября 2026 года?
- Что ставка 14% означает для вкладов, кредитов и ипотеки?
- Что будет со ставками по вкладам осенью 2026 года?
- Что будет с потребительскими кредитами?
- Что будет с ипотекой при ключевой ставке 14%?
- Покупать жилье сейчас или ждать?
- Может ли Банк России снизить ставку до конца осени?
- Что делать вкладчику и заемщику сейчас?
- Источники
- Частые вопросы
- Снизятся ли ставки по вкладам осенью 2026 года?
- Уменьшится ли платеж по моему действующему кредиту?
- Стоит ли ждать снижения ипотечных ставок?
- Когда Банк России снова рассмотрит ключевую ставку?
Что произошло с ключевой ставкой 11 сентября 2026 года?
Банк России 11 сентября сохранил ключевую ставку на уровне 14% годовых. В июле регулятор снизил ее с 14,25 до 14%, а сентябрьское заседание стало паузой в цикле смягчения денежно-кредитной политики. Официальное решение опубликовано на сайте Банка России.
Причина паузы — не отсутствие эффекта от прошлых снижений, а усиление инфляционных рисков. По оценке регулятора на 7 сентября, годовая инфляция составляла 6,3%, а устойчивый рост цен ускорился до диапазона 5–6% в пересчете на год. Банк России также отметил повышенные инфляционные ожидания и неопределенность вокруг будущих параметров бюджета.
Регулятор не дал обещания снизить ставку на следующем заседании. Его формулировка остается условной: дальнейшие решения будут зависеть от инфляции, инфляционных ожиданий и внутренних и внешних рисков. Поэтому осенью разумнее работать не с одним прогнозом, а с несколькими сценариями.
Что ставка 14% означает для вкладов, кредитов и ипотеки?
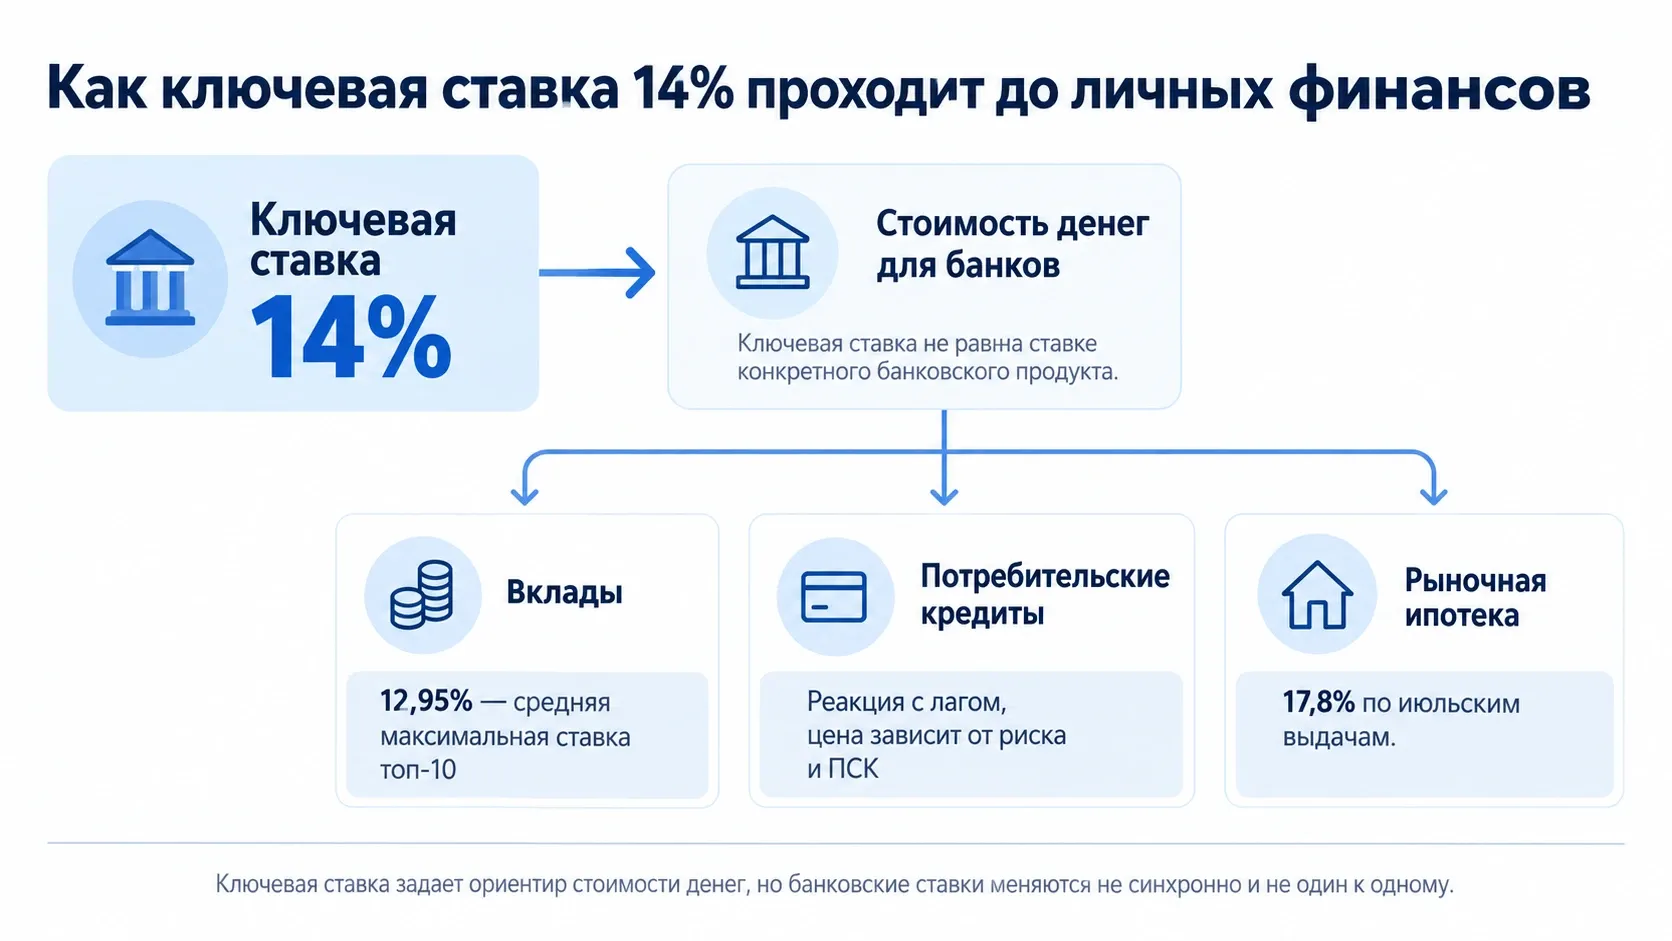
Ключевая ставка задает цену денег в экономике, но банковские продукты не обязаны двигаться вслед за ней синхронно и на ту же величину. Банк России указывает, что изменение ключевой ставки передается в ставки по кредитам и депозитам, однако полный эффект денежно-кредитной политики проявляется с лагом.
| Продукт | Что означает ставка 14% сейчас | Что может измениться осенью |
|---|---|---|
| Новые вклады | Доходность остается двузначной, но зависит от срока и потребности конкретного банка в деньгах | При новом снижении ключевой ставки доходность новых вкладов, вероятно, будет постепенно снижаться |
| Новый потребительский кредит | Деньги остаются дорогими; ставка банка заметно выше ключевой из-за риска, фондирования и других факторов | Удешевление возможно, но не обязано повторять шаг ЦБ один к одному |
| Рыночная ипотека | Ставки остаются высокими; средняя ставка по рыночным выдачам в июле была 17,8% | При устойчивом снижении ключевой ставки банки могут постепенно улучшать условия |
| Действующий кредит с фиксированной ставкой | Решение ЦБ само по себе не меняет ставку и платеж | Экономия возможна через рефинансирование, если новое предложение действительно выгоднее |
Что будет со ставками по вкладам осенью 2026 года?
После сентябрьской паузы ЦБ нет основания ждать немедленного резкого снижения ставок по вкладам. По данным Банка России, в первой декаде сентября средняя максимальная ставка по рублевым вкладам десяти банков, привлекающих наибольший объем депозитов населения, составила 12,95%. Регулятор публикует этот показатель без промоставок, требующих дополнительных условий, поэтому он удобен как ориентир по массовому рынку. Актуальный мониторинг Банка России опубликован 14 сентября.
По срокам средние максимальные ставки в том же мониторинге распределились так:
| Срок вклада | Средняя максимальная ставка |
|---|---|
| До 90 дней | 12,45% |
| 91–180 дней | 12,76% |
| 181 день – 1 год | 12,53% |
| Свыше 1 года | 11,43% |
Эта структура показывает важную вещь: рынок не платит автоматически больше за более длинный срок. Банки уже закладывают ожидания будущего снижения ставок, поэтому вклад свыше года в среднем дает меньший процент, чем размещение на несколько месяцев.
Если деньги точно не понадобятся в ближайшее время, фиксация части суммы на 6–12 месяцев может защитить от снижения доходности новых вкладов. Если же речь идет о резерве на непредвиденные расходы, доходность не должна вытеснять ликвидность: для такой суммы важнее возможность быстро получить деньги. На Postolog отдельно разобрано, как хранить финансовую подушку и какую часть резерва можно размещать на вкладах.
Еще один способ не ставить всю сумму на один прогноз — разделить ее по срокам. Например, часть оставить на коротком вкладе или накопительном счете, а другую часть зафиксировать на более длинный срок. Такая «лестница» не гарантирует максимальную доходность, но снижает риск открыть весь вклад непосредственно перед очередным падением ставок или, наоборот, надолго потерять доступ к деньгам.
Что будет с потребительскими кредитами?
Сохранение ключевой ставки на 14% не делает потребительские кредиты дешевыми автоматически. По последней доступной статистике Банка России за июль средневзвешенная ставка по краткосрочным кредитам физлицам составляла 31,1%, по долгосрочным — 18,9%. Второй показатель зависит от структуры выдач и доли ипотеки, поэтому его нельзя воспринимать как типичную ставку по кредиту наличными. Статистика Банка России по кредитным и депозитным ставкам обновлена 8 сентября.
Для заемщика важнее не рекламный процент, а полная стоимость кредита, срок, обязательные услуги и итоговый ежемесячный платеж. Даже если ключевая ставка снизится на 0,25–0,5 процентного пункта, конкретный банк может изменить тариф иначе или не менять его сразу.
Если покупку можно отложить без потерь, высокая стоимость кредита остается аргументом не спешить. Если заем нужен сейчас, сравнивать стоит несколько предложений по полной стоимости кредита и итоговой переплате, а не строить расчет на предположении, что через два месяца кредит обязательно удастся дешево рефинансировать.
По уже действующим кредитам с фиксированной ставкой сентябрьское решение ничего не меняет. Банк России отдельно разъясняет, что по таким договорам банк не может повысить процент только из-за изменения ключевой ставки. Это правило отражено в официальных ответах Банка России о кредитах. Для договоров с переменной ставкой нужно смотреть формулу пересчета в самом договоре.
Что будет с ипотекой при ключевой ставке 14%?
Рыночная ипотека осенью остается дорогой. По данным Банка России за июль, средневзвешенная ставка по рыночным ипотечным жилищным кредитам составляла 17,8%, а по льготным — 5,5%. Эти рынки нужно разделять: ставка по государственной программе определяется ее условиями и не обязана следовать за ключевой ставкой так же быстро, как обычная рыночная ипотека.
Для покупателя важнее не угадать точную дату следующего снижения ЦБ, а понять, насколько платеж чувствителен к ипотечной ставке. Возьмем условный кредит 6 млн рублей на 20 лет с аннуитетным платежом, без учета страховки и дополнительных расходов.
| Ставка по ипотеке | Примерный платеж в месяц | Разница к 17,8% |
|---|---|---|
| 17,8% | около 91 700 ₽ | — |
| 17% | около 88 000 ₽ | примерно −3 700 ₽ |
| 16% | около 83 500 ₽ | примерно −8 200 ₽ |
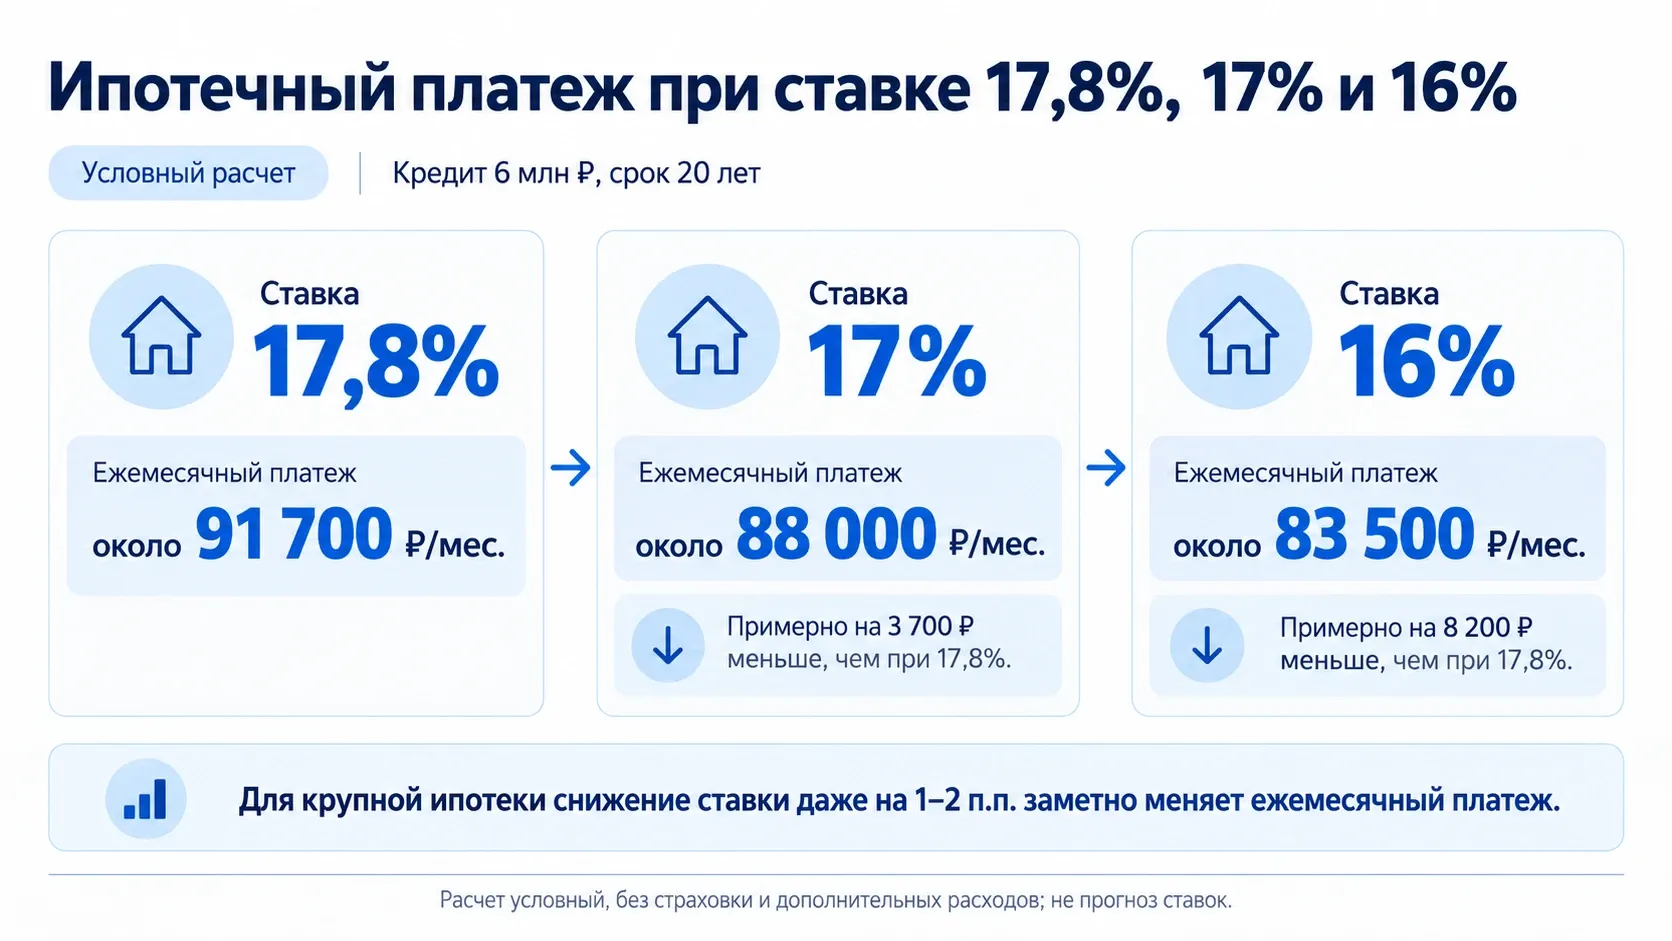
Это не прогноз ставок, а расчет чувствительности платежа. Он показывает, почему снижение рыночной ипотеки даже на 1–2 процентных пункта для крупного кредита имеет большее значение, чем сам по себе один шаг ключевой ставки.
Покупать жилье сейчас или ждать?
Если жилье нужно для жизни, первоначальный взнос сформирован из собственных денег, а текущий платеж остается комфортным без надежды на обязательное рефинансирование, решение можно оценивать по конкретному объекту и бюджету. Если же платеж уже на верхней границе возможностей семьи, брать дорогую рыночную ипотеку в расчете на скорое снижение ставки рискованно.
| Ситуация | Что разумно проверить |
|---|---|
| Подходите под льготную программу | Условия самой программы, цену объекта, первоначальный взнос и полную стоимость кредита |
| Нужна рыночная ипотека, платеж комфортен | Сравнить банки и объект сейчас; возможное будущее рефинансирование считать бонусом, а не условием сделки |
| Платеж на пределе бюджета | Не закладывать в семейный бюджет неподтвержденное снижение ставки; рассмотреть больший взнос, более дешевый объект или ожидание |
| Уже есть дорогая ипотека | Считать рефинансирование по остатку долга, новому платежу, расходам на переоформление и оставшемуся сроку |
Если проблема не в цене нового кредита, а во временном снижении дохода по уже действующей ипотеке, рефинансирование — не единственный механизм. Для семей с детьми с 1 сентября 2026 года изменились правила ипотечных каникул; Postolog подробно разобрал кто может получить отсрочку и как она работает.
Может ли Банк России снизить ставку до конца осени?
Да, такой сценарий возможен, но он не предрешен. В базовом сценарии, озвученном Банком России до сентябрьского заседания, средняя ключевая ставка в оставшейся части 2026 года оценивалась в диапазоне 13,7–14%. Этот ориентир приведен в выступлении заместителя Председателя Банка России Алексея Заботкина. Это оставляло пространство для небольшого снижения, но не обещало его на конкретном заседании. После сентябрьской паузы особенно важным станет октябрьский прогноз, который регулятор обновит с учетом новых бюджетных проектировок.
Следующее заседание по ключевой ставке назначено на 23 октября 2026 года, еще одно — на 18 декабря. Даты опубликованы в календаре Банка России.
До конца осени стоит следить прежде всего за четырьмя показателями:
- текущей и устойчивой инфляцией;
- инфляционными ожиданиями населения и бизнеса;
- темпами кредитования и потребительского спроса;
- параметрами федерального бюджета на следующие годы.
Если ценовое давление ослабеет, а бюджетные и кредитные риски не усилятся, у ЦБ появится больше пространства для снижения ставки. Если инфляция останется повышенной или бюджет окажется более стимулирующим, пауза может продлиться.
Что делать вкладчику и заемщику сейчас?
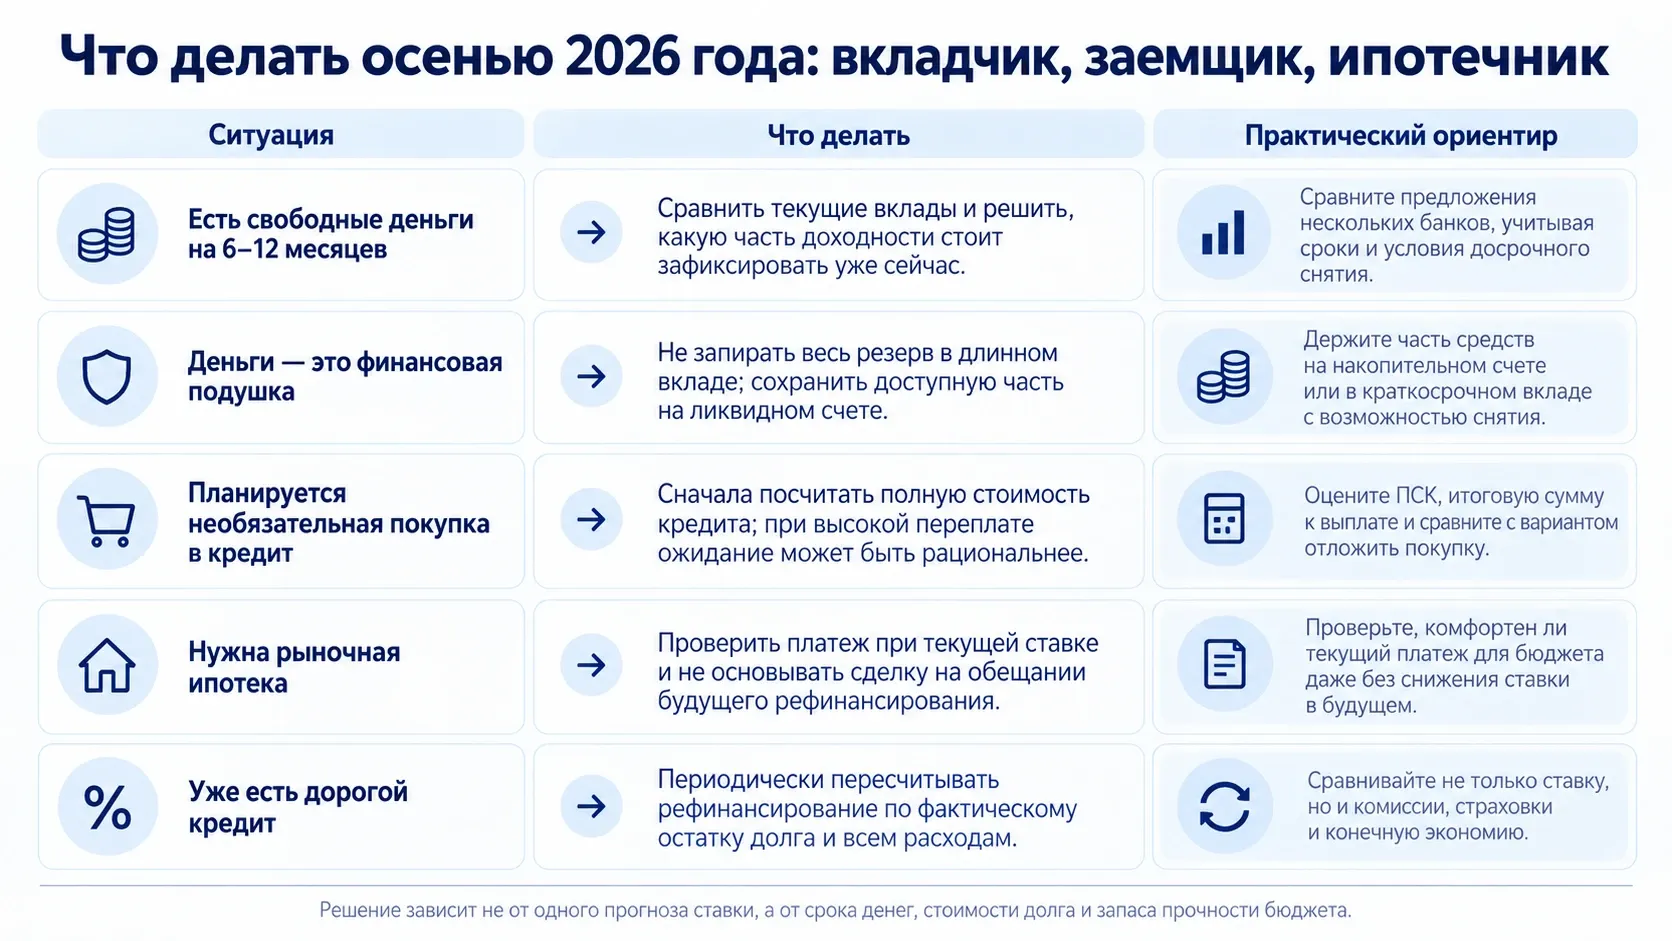
Решение зависит не от самого числа 14%, а от того, какая финансовая задача стоит перед человеком.
| Ваша ситуация | Практический ориентир |
|---|---|
| Есть свободные деньги на 6–12 месяцев | Сравнить текущие вклады и решить, какую часть доходности стоит зафиксировать уже сейчас |
| Деньги — это финансовая подушка | Не запирать весь резерв в длинном вкладе; сохранить доступную часть на ликвидном счете |
| Планируется необязательная покупка в кредит | Сначала посчитать полную стоимость кредита; при высокой переплате ожидание может быть рациональнее |
| Нужна рыночная ипотека | Проверить платеж при текущей ставке и не основывать сделку на обещании будущего рефинансирования |
| Уже есть дорогой кредит | Периодически пересчитывать рефинансирование по фактическому остатку долга и всем расходам |
Если одновременно есть долги, резерв и несколько финансовых целей, полезно сначала разложить деньги по приоритетам. В отдельном руководстве Postolog есть пошаговая схема, с чего начать финансовую грамотность: бюджет, подушка, долги и только затем выбор инструментов.
Источники
- Банк России — решение по ключевой ставке от 11 сентября 2026 года — подтверждает уровень 14%, оценку инфляции, риски и дату следующего заседания.
- Банк России — мониторинг максимальных ставок по вкладам — подтверждает среднюю максимальную ставку 12,95% и значения по срокам в первой декаде сентября.
- Банк России — ставки по кредитным и депозитным операциям за июль 2026 года — подтверждает показатели по кредитам физлиц, вкладам и рыночной ипотеке.
- Банк России — вопросы и ответы о кредитах — подтверждает правило для действующих кредитов с фиксированной ставкой.
- Банк России — календарь решений по ключевой ставке — подтверждает даты заседаний 23 октября и 18 декабря 2026 года.
- Банк России — выступление Алексея Заботкина о проекте Основных направлений ДКП — подтверждает базовый ориентир 13,7–14% средней ключевой ставки в оставшейся части 2026 года до сентябрьского решения.
Частые вопросы
Снизятся ли ставки по вкладам осенью 2026 года?
Если Банк России снова начнет снижать ключевую ставку и рынок будет ожидать продолжения цикла, доходность новых вкладов, вероятно, будет уменьшаться. Но сентябрьская пауза на уровне 14% снижает вероятность резкого одномоментного падения ставок: конкретные банки могут менять условия в разные стороны в зависимости от ликвидности и конкуренции.
Уменьшится ли платеж по моему действующему кредиту?
По кредиту с фиксированной ставкой — нет. Снижение или сохранение ключевой ставки не пересчитывает такой договор автоматически. По кредиту с переменной ставкой нужно смотреть формулу и даты пересчета в договоре.
Стоит ли ждать снижения ипотечных ставок?
Для не срочной покупки ожидание может иметь смысл, если текущий платеж получается слишком высоким. Но снижение рыночной ипотеки не гарантировано к конкретной дате, поэтому сделку нельзя строить только на прогнозе. Если объект нужен сейчас и платеж комфортен уже при текущих условиях, решение нужно принимать по цене жилья, первоначальному взносу и полной стоимости кредита.
Когда Банк России снова рассмотрит ключевую ставку?
Ближайшее заседание назначено на 23 октября 2026 года. На нем Банк России также представит обновленный среднесрочный прогноз. Следующее заседание после него запланировано на 18 декабря.