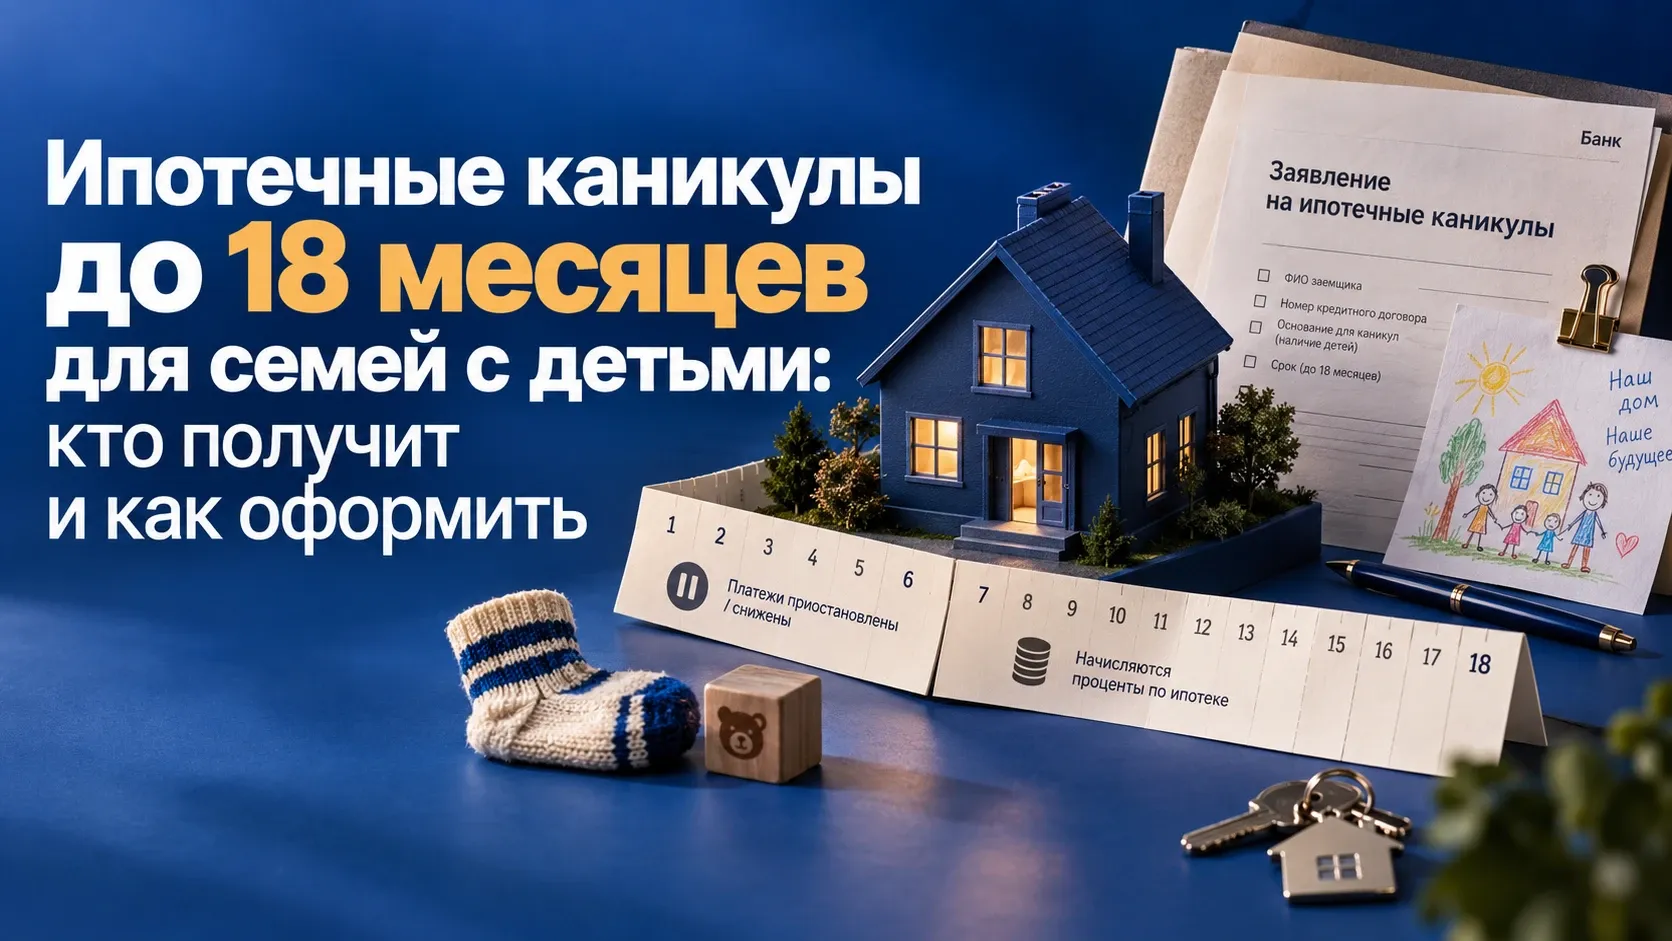
С 1 сентября 2026 года рождение или усыновление второго и последующего ребенка стало самостоятельным основанием для ипотечных каникул. Заемщик может приостановить выплаты или уменьшить ежемесячный платеж на срок до 18 месяцев, причем подтверждать снижение дохода для нового основания не требуется.
Однако полтора года каникул не означают полтора года бесплатной ипотеки. Первые шесть месяцев и период с 7-го по 18-й работают по-разному: во второй части банк начисляет проценты по ставке договора на остаток основного долга, зафиксированный на начало льготного периода. Эти проценты придется выплатить позже. Механизм установлен статьей 6.1-1 закона о потребительском кредите.
Новое правило распространяется и на ипотечные договоры, заключенные до 1 сентября 2026 года. Главное - чтобы на момент обращения выполнялись остальные требования закона. О других правилах, вступивших в силу в эту дату, мы рассказывали в материале о том, что изменилось с 1 сентября 2026 года.
- Кому положены ипотечные каникулы на 18 месяцев?
- Почему полтора года не всегда означают 18 месяцев?
- Что происходит с ипотекой во время каникул?
- Можно ли оформить каникулы по ипотеке, взятой раньше 1 сентября?
- Как оформить ипотечные каникулы?
- Может ли банк отказать в ипотечных каникулах?
- Что изменилось для семьи после рождения первого ребенка?
- Стоит ли брать каникулы сразу на все 18 месяцев?
Кому положены ипотечные каникулы на 18 месяцев?
Новое основание действует для заемщика, у которого родился или был усыновлен второй либо последующий ребенок. Само по себе появление ребенка теперь считается предусмотренным законом особым обстоятельством: доказывать падение дохода на 20% или 30% для этого основания не нужно.
Одного рождения ребенка все же недостаточно. Одновременно должны выполняться общие требования статьи 6.1-1 Федерального закона № 353-ФЗ.

| Что проверить | Условие |
|---|---|
| Причина обращения | Рождение или усыновление второго либо последующего ребенка |
| Заемщик | Физическое лицо, ипотека оформлена не для предпринимательской деятельности |
| Размер кредита | Предоставленная по договору сумма не превышает 15 млн рублей |
| Недвижимость | Предмет ипотеки является единственным пригодным для постоянного проживания жильем заемщика |
| Предыдущие каникулы | По общему правилу условия этого кредита ранее не должны были изменяться по требованию заемщика по тем же предусмотренным статьей основаниям; для отдельных случаев ЧС закон устанавливает исключение |
| Состояние взыскания | Не должны наступить перечисленные законом стадии банкротства, судебного взыскания или исполнительного производства, препятствующие предоставлению льготного периода |
Для единственного жилья есть уточнение. Небольшая доля в другом жилом помещении сама по себе не всегда лишает права на каникулы: закон разрешает не учитывать ее, если приходящаяся на заемщика площадь не превышает установленную в регионе норму предоставления жилья.
Отдельно проверьте сумму ипотеки. Закон говорит именно о размере предоставленного кредита. Поэтому ипотека, первоначально выданная, например, на 17 млн рублей, не становится подходящей только потому, что к 2026 году остаток долга уменьшился до 12 млн.
Почему полтора года не всегда означают 18 месяцев?
Максимальный льготный период составляет 18 месяцев, но при рождении ребенка он должен закончиться не позднее даты, когда второму или последующему ребенку исполнится полтора года. Поэтому получить все 18 месяцев вперед можно прежде всего при обращении вскоре после рождения.
Если начать каникулы в день подачи требования, зависимость выглядит так:

| Возраст ребенка при обращении | Максимальный период, который приблизительно остается впереди |
|---|---|
| Новорожденный | До 18 месяцев |
| 6 месяцев | Около 12 месяцев |
| 12 месяцев | Около 6 месяцев |
| 15 месяцев | Около 3 месяцев |
Это календарные примеры, а не отдельные сроки из закона. Точная продолжительность зависит от даты рождения и выбранной даты начала каникул. Заемщик вправе указать начало льготного периода задним числом, но не более чем за два месяца до обращения.
При усыновлении правило сформулировано иначе: льготный период не может закончиться позднее чем через 18 месяцев со дня усыновления.
В действующей редакции статьи 6.1-1 нет отдельного требования подать заявление по новому семейному основанию обязательно в течение 180 дней после рождения или усыновления. Поэтому встречающаяся формулировка "есть только 180 дней на обращение" неточна. Практическое ограничение при рождении другое: чем позднее обратиться, тем меньше времени остается до достижения ребенком возраста полутора лет.
Что происходит с ипотекой во время каникул?
Первые шесть месяцев и последующие 12 месяцев нужно рассматривать отдельно. Именно здесь формулировка "можно полтора года не платить ипотеку" чаще всего создает неверное представление о цене льготы.

| Период | Что происходит |
|---|---|
| 1–6-й месяц | Заемщик может приостановить платежи или платить уменьшенную сумму. Специальное начисление процентов на остаток основного долга по механизму, предусмотренному для месяцев 7–18, еще не применяется. |
| 7–18-й месяц | На остаток основного долга на дату установления каникул начисляются проценты по ставке, которая действовала по ипотечному договору до льготного периода. |
| После каникул | Заемщик возвращается к платежам. Неуплаченные по прежнему графику обязательства и проценты, накопившиеся с 7-го по 18-й месяц, погашаются позднее в установленной законом очередности. |
Банк России отдельно предупреждал, что с 7-го по 18-й месяц общая переплата по ипотеке может увеличиться. При этом во время льготного периода не начисляются штрафы и пени за приостановленные в соответствии с законом платежи, а кредитор не вправе из-за них обратить взыскание на предмет ипотеки или потребовать исполнения от поручителя.
Рассмотрим упрощенный пример. Если на начало каникул основной долг составляет 4,5 млн рублей, ставка - 9% годовых, а семья использует все дополнительные 12 месяцев после первых шести, начисление процентов за этот период при грубом расчете составит около 405 тыс. рублей: 4 500 000 × 9%. Реальный банковский расчет зависит от конкретных дат, договора, выбранного режима платежей и порядка начисления процентов.
Эта сумма не исчезает. По действующей статье 6.1-1 проценты за месяцы 7–18 фиксируются по окончании каникул и погашаются после предусмотренных законом перенесенных обязательств. Срок возврата кредита при новом семейном основании продлевается как минимум на продолжительность льготного периода.
Можно ли оформить каникулы по ипотеке, взятой раньше 1 сентября?
Да. Новая редакция статьи 6.1-1 распространяется и на ипотечные договоры, заключенные до 1 сентября 2026 года. Переоформлять старую ипотеку на новый договор только ради этой льготы не требуется.
Дата рождения ребенка тоже важна прежде всего для расчета доступного периода. Если второй или последующий ребенок родился до 1 сентября 2026 года, но к моменту вступления нормы в силу еще не достиг полутора лет, из ограничения закона следует, что при соблюдении остальных требований доступный период будет ограничен оставшимся временем до полутора лет.
Например, если 1 сентября ребенку уже исполнился год, полные 18 месяцев вперед получить нельзя: до предельного возраста остается примерно шесть месяцев.
Как оформить ипотечные каникулы?
Заемщик направляет кредитору именно требование об установлении льготного периода. В нем нужно указать, хотите ли вы полностью приостановить исполнение обязательств или продолжите платить определенную уменьшенную сумму, а также назвать основание - рождение или усыновление второго либо последующего ребенка.
- Проверьте основные условия. Сопоставьте первоначальную сумму кредита с лимитом 15 млн рублей, статус заложенного жилья, историю предыдущих ипотечных каникул и наличие предусмотренных законом препятствий.
- Определите нужный режим. Можно попросить полную паузу либо самостоятельно указать размер платежа на время каникул. Также определите продолжительность и дату начала.
- Подготовьте подтверждения. Для нового основания закон называет свидетельства о рождении каждого ребенка или удостоверение, подтверждающее статус многодетной семьи, а при усыновлении - свидетельства об усыновлении каждого ребенка. Для подтверждения требования о единственном жилье используется выписка ЕГРН о правах лица на недвижимость.
- Передайте требование банку. Используйте способ, предусмотренный договором. Закон также допускает заказное письмо с уведомлением о вручении или вручение требования под расписку.
- Получите решение. Если требование соответствует закону, банк должен рассмотреть его не более чем за пять рабочих дней. При необходимости дополнительных подтверждающих документов кредитор вправе запросить их в течение двух рабочих дней, а заемщику дается десять рабочих дней на предоставление.
- Сохраните новый график. Не прекращайте платежи только на основании того, что вы предполагаете наличие права на каникулы. Зафиксируйте дату обращения, уведомление банка и условия измененного графика.
Если залогодателем выступает третье лицо, к требованию необходимо приложить его согласие.
Есть еще одна важная гарантия. Если в течение десяти рабочих дней после направления требования заемщик не получил ни уведомления об изменении договора, ни запроса документов, ни мотивированного отказа, льготный период считается установленным со дня направления требования, если в самом требовании не указана другая дата.
Может ли банк отказать в ипотечных каникулах?
Да, если требование или ситуация заемщика не соответствуют статье 6.1-1. Банк при отказе обязан указать причину.
На практике до подачи заявления стоит особенно проверить следующие причины:
- первоначальная сумма ипотечного кредита превышает действующий лимит 15 млн рублей;
- заложенная недвижимость не соответствует требованию о единственном пригодном для постоянного проживания жилье с учетом предусмотренного законом исключения для небольшой доли;
- рождение или усыновление не относится ко второму либо последующему ребенку;
- по кредиту уже использовались ипотечные каникулы в ситуации, при которой повторное изменение договора законом не разрешено;
- на момент обращения наступили предусмотренные статьей стадии банкротства, судебного взыскания или исполнительного производства;
- требование не содержит обязательных сведений либо подтверждающие документы не представлены после законного запроса банка.
Само отсутствие падения заработка причиной для отказа по новому семейному основанию быть не должно: рождение или усыновление второго и последующего ребенка выделено в законе в самостоятельное особое обстоятельство.
Что изменилось для семьи после рождения первого ребенка?
Рождение первого ребенка само по себе не дает права именно на новые 18-месячные каникулы. Это основание предусмотрено только для второго и последующих детей.
Однако у заемщика могут остаться другие основания для обычных ипотечных каникул продолжительностью до шести месяцев. Например, увеличение числа иждивенцев может учитываться вместе со снижением среднемесячного дохода более чем на 20%, если средние выплаты по ипотеке за установленный законом период превышают 40% текущего среднемесячного дохода заемщика или всех созаемщиков.
Поэтому две ситуации нельзя смешивать: для новых семейных каникул после второго ребенка падение дохода подтверждать не требуется, а для прежнего основания через рост числа иждивенцев финансовые критерии сохраняются.
Стоит ли брать каникулы сразу на все 18 месяцев?
Не всегда. Максимальный срок разумен, когда семье действительно нужна длительная разгрузка бюджета и освобожденный денежный поток сейчас важнее будущей переплаты. Если финансовая ситуация восстановится раньше, более короткий период может оказаться дешевле.
Перед заявлением полезно сравнить как минимум три сценария: пауза на шесть месяцев, более длительные каникулы и уменьшение платежа вместо полной остановки. Особенно важен расчет процентов, которые появятся после шестого месяца.
Допустим, семья способна снова платить ипотеку через восемь месяцев. Продлевать нулевые платежи еще на десять месяцев только потому, что закон разрешает максимальные 18, может быть экономически невыгодно: дополнительные месяцы дают временную ликвидность, но одновременно увеличивают будущие обязательства.
Сравнивать варианты лучше не только по размеру платежа сегодня, но и по новому сроку кредита, сумме процентов за месяцы 7–18 и устойчивости семейного бюджета. Если после рождения ребенка доходы стали менее предсказуемыми, отдельно оцените размер финансовой подушки безопасности.
Перед подачей требования запросите у банка расчеты нескольких вариантов. Ипотечные каникулы решают задачу временного снижения обязательной нагрузки, но не списывают основной долг. Поэтому правильный срок - не максимальный по закону, а тот, который дает семье необходимую передышку при приемлемых будущих расходах.