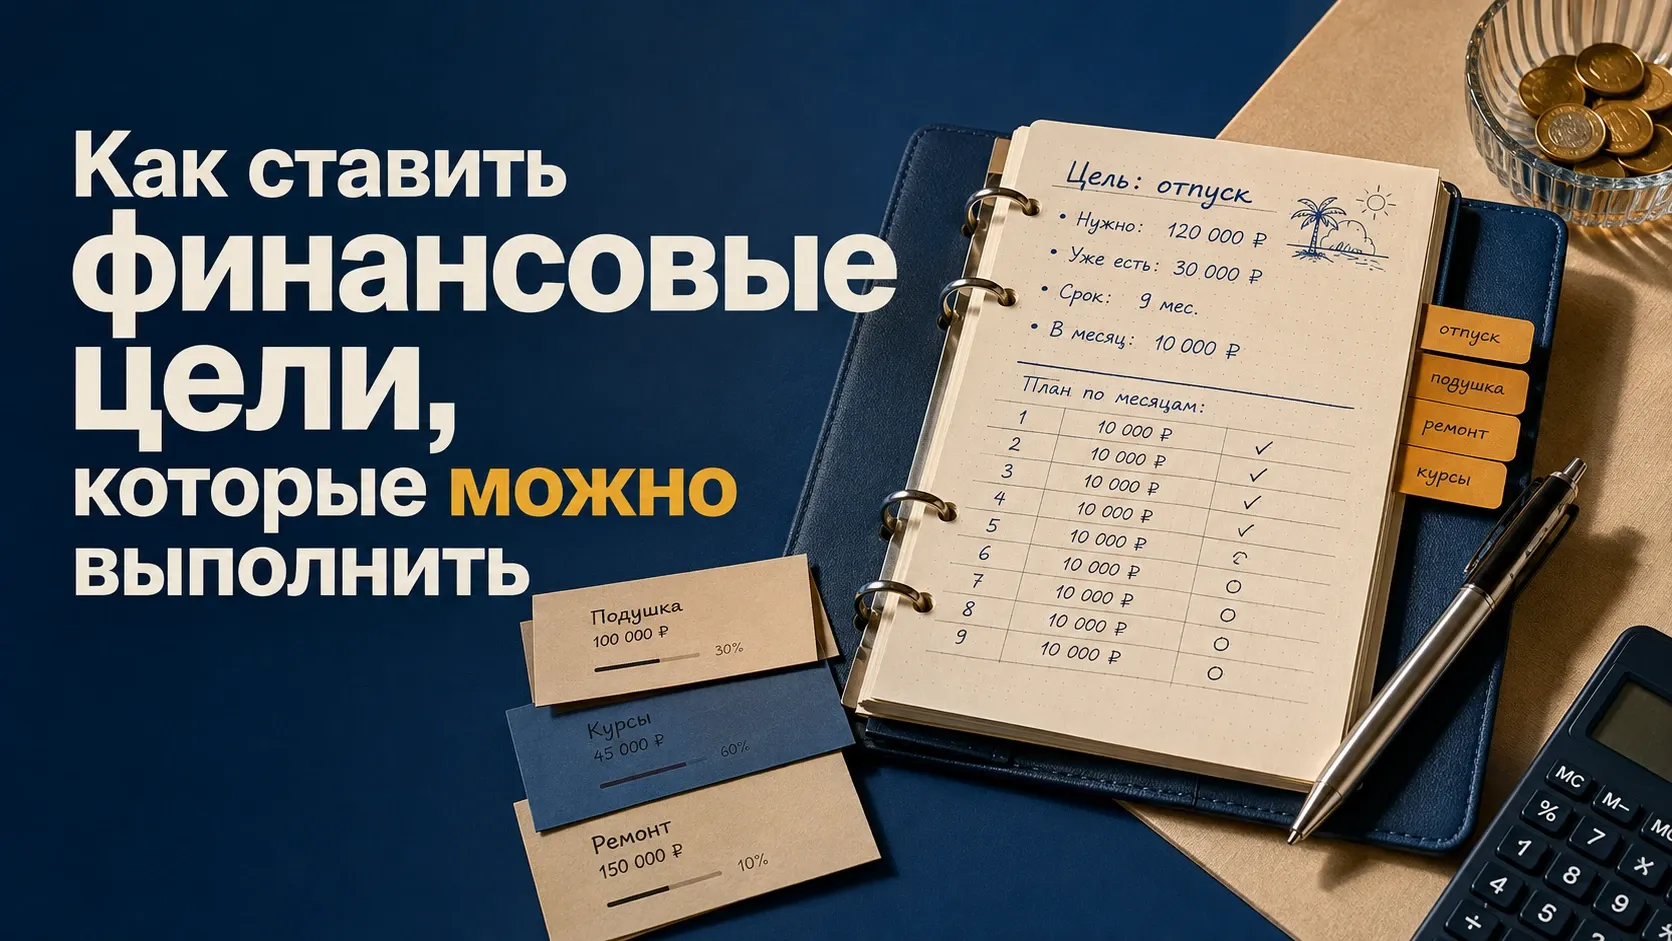

Финансовая подушка безопасности - это отдельный запас денег на случай потери или резкого сокращения дохода и действительно непредвиденных обязательных расходов. Ее задача не заработать максимум процентов, а дать вам время решить проблему без срочного кредита, продажи нужного имущества или отказа от обязательных платежей.
Универсальной суммы для такого резерва нет. Часто встречается ориентир в 3-6 месяцев расходов, но подходящий запас зависит от стабильности дохода, количества работающих членов семьи, долгов, иждивенцев и того, сколько времени может потребоваться на восстановление заработка.
Главная ошибка - считать подушкой все накопления. Деньги на отпуск, страховку, ремонт квартиры через полгода или первоначальный взнос уже имеют назначение. Финансовый резерв нужен для событий, которые заранее нельзя нормально включить в план.
- Что такое финансовая подушка безопасности и зачем она нужна?
- Сколько денег должно быть в финансовой подушке?
- Какие расходы включать в расчет финансовой подушки?
- Где хранить финансовую подушку?
- Как накопить финансовую подушку, если свободных денег мало?
- Что делать с финансовой подушкой, если есть кредиты?
- Когда финансовую подушку действительно можно тратить?
- Как восстановить подушку после использования?
- Какие ошибки чаще всего делают финансовую подушку бесполезной?
- С чего начать создание финансовой подушки сегодня?
Что такое финансовая подушка безопасности и зачем она нужна?
Финансовая подушка создает запас времени. Если человек потерял работу, временно не может работать или столкнулся с крупным обязательным расходом, резерв позволяет продолжать оплачивать жилье, продукты, лекарства, транспорт, кредитные платежи и другие необходимые расходы.
Финансовая культура Банка России относит к таким ситуациям, например, потерю работы, болезнь, пожар или срочный ремонт и отдельно советует не расходовать резерв на отпуск и обычные покупки.
Подушка отличается и от денег на цели. Если через восемь месяцев нужно оплатить страховку автомобиля, этот платеж уже известен. Его разумнее заранее включить в семейный бюджет и каждый месяц откладывать нужную долю. Тогда предсказуемая трата не будет съедать деньги, предназначенные для настоящего форс-мажора.
Сколько денег должно быть в финансовой подушке?
Единого обязательного размера нет. Финансовая культура Банка России приводит ориентир примерно в 3-6 месяцев бюджета, но подчеркивает зависимость суммы от обстоятельств человека. В другом материале Банк России упоминает резерв, способный обеспечивать расходы в течение 8-15 месяцев. Это не противоречие в законе: закон вообще не устанавливает, сколько месяцев должна покрывать личная подушка. Перед нами разные практические ориентиры.
Поэтому начинать расчет лучше не с вопроса "три или шесть зарплат?", а с другого: сколько времени вам может понадобиться, чтобы восстановить нормальный доход?
Базовая формула: необходимые ежемесячные расходы × количество месяцев финансовой автономности.
Допустим, обязательные и необходимые расходы составляют 65 000 ₽ в месяц. Если вы хотите иметь запас на пять месяцев, целевая сумма равна 325 000 ₽.
Для первого выбора горизонта можно использовать такую рабочую шкалу. Это не норматив, а способ оценить собственный риск.

| Ситуация | С чего можно начать расчет | Почему |
|---|---|---|
| Два стабильных дохода в семье, небольшие обязательные платежи | 3-4 месяца расходов | Полная потеря семейного дохода менее вероятна, а восстановить денежный поток обычно проще |
| Один основной доход, есть ребенок, ипотека или другие крупные постоянные платежи | 4-6 месяцев расходов | Цена длительного снижения дохода выше |
| Фриланс, предпринимательство, сезонный заработок, один кормилец, несколько иждивенцев | 6 месяцев и больше | Доход может восстанавливаться дольше и сильнее колебаться |
| Профессия, в которой поиск сопоставимой работы обычно занимает много времени | Ориентироваться на предполагаемый срок поиска плюс запас | Главный риск здесь связан не с размером зарплаты, а с длительностью периода без нее |
Не нужно сразу стремиться к максимальному числу месяцев. Если сейчас нет никакого резерва, сумма на один месяц необходимых расходов уже меняет ситуацию: небольшая проблема перестает автоматически превращаться в новый долг. После этого запас можно постепенно увеличивать до выбранного уровня.
Какие расходы включать в расчет финансовой подушки?
Считать резерв от всей зарплаты обычно бессмысленно. Человек может получать 150 000 ₽, тратить 90 000 ₽ и откладывать остальное. Для нескольких месяцев автономности ему нужны деньги прежде всего на расходы, а не на воспроизведение прежнего дохода.
В базовый расчет включите:
- аренду жилья или обязательный платеж по ипотеке;
- ЖКХ, связь и необходимые сервисы;
- обычный бюджет на продукты и бытовые товары;
- транспорт;
- лекарства и регулярные медицинские расходы;
- минимальные обязательные платежи по кредитам;
- необходимые расходы на детей и других членов семьи, которых вы содержите.
Если доход снизился, резерв помогает продолжать оплачивать обязательные расходы из собственных накоплений. При наличии ипотеки в отдельных жизненных ситуациях может работать и другой механизм - ипотечные каникулы. Они не заменяют финансовую подушку, но при соблюдении установленных условий позволяют временно изменить порядок платежей по кредиту.
После этого решите, какой уровень жизни резерв должен поддерживать. Один человек при потере дохода готов временно почти отказаться от кафе, развлечений и необязательных покупок. Другому нужен запас, который позволит несколько месяцев жить без резкого изменения привычного режима. Оба подхода допустимы, но дают разные суммы.
А вот заранее известные крупные расходы лучше считать отдельно. Отпуск через полгода, ОСАГО, подарки к Новому году, сезонная замена шин или запланированное лечение не становятся чрезвычайной ситуацией только потому, что оплачиваются редко.
Если вы пока не знаете, сколько действительно тратите в месяц, сначала соберите фактические операции. В материале о том, как вести семейный бюджет, мы подробно разобрали, как отделить регулярные расходы от нерегулярных и получить рабочую месячную сумму.
Где хранить финансовую подушку?
У места хранения есть три главных критерия: деньги доступны достаточно быстро, вероятность потери капитала минимальна, а сам резерв отделен от повседневного счета. Максимальная доходность здесь вторична.

| Вариант | Плюс | Ограничение | Роль в подушке |
|---|---|---|---|
| Накопительный счет | Деньги обычно доступны без ожидания окончания срока | Ставка может меняться по условиям банка | Удобен для наиболее доступной части резерва |
| Банковский вклад | Можно заранее зафиксировать условия на определенный срок | При досрочном закрытии можно потерять часть процентного дохода | Подходит для части денег, которая не нужна в тот же день |
| Обычный текущий счет или карта | Мгновенный доступ | Деньги слишком легко смешиваются с ежедневными тратами | Небольшой оперативный запас |
| Наличные | Не зависят от временной недоступности банковского приложения или карты | Нет процентного дохода, есть риск кражи или утраты | Небольшая часть, если такой запас нужен лично вам |
| Рыночные инвестиции | Есть возможность получить инвестиционный доход | Стоимость может снизиться именно в момент, когда понадобятся деньги | Не основа экстренного резерва |
Для большинства людей практична двухуровневая схема: деньги на ближайшие расходы держать на отдельном накопительном счете, а часть более крупного резерва распределить по вкладам с подходящими сроками и условиями досрочного снятия.
Банк России отдельно разделяет сбережения и инвестиции: деньги финансовой подушки не стоит автоматически переносить в инвестиционные инструменты в погоне за доходностью. Для резерва сохранность и доступность важнее возможности заработать больше.
При хранении крупных сумм учитывайте систему страхования вкладов. По информации Банка России, стандартное страховое возмещение по всем застрахованным счетам и вкладам одного вкладчика в одном банке суммарно ограничено 1,4 млн ₽, хотя для отдельных случаев предусмотрены повышенные лимиты. Если обычный резерв заметно превышает стандартную страховую сумму, имеет смысл учитывать это при распределении денег между банками.
Как накопить финансовую подушку, если свободных денег мало?
Не начинайте с цели в полмиллиона рублей, если сейчас в резерве ноль. Большая конечная сумма психологически выглядит недостижимой и мало говорит о ближайшем действии. Первая цель проще: собрать один месяц необходимых расходов.
- Посчитайте фактические расходы хотя бы за несколько последних месяцев.
- Определите минимальную сумму, без которой месяц действительно не прожить без нового долга.
- Откройте отдельный счет, чтобы резерв не смешивался с деньгами на покупки.
- Назначьте фиксированный перевод после получения регулярного дохода. Сумма должна помещаться в бюджет, а не существовать только в плане.
- После первого месяца резерва постепенно двигайтесь к количеству месяцев, которое соответствует вашим рискам.
Универсального процента от зарплаты здесь нет. Переводить 10% удобно только тому, у кого эти 10% действительно свободны. Если после обязательных расходов остается 5%, начать с них разумнее, чем поставить слишком высокий план и каждый месяц забирать деньги обратно.
Разовые поступления тоже можно использовать для ускорения: премию, дополнительный заработок или часть денег от продажи ненужной вещи. Но базовая система должна работать и без таких поступлений.
Что делать с финансовой подушкой, если есть кредиты?
Выбор между резервом и досрочным погашением зависит от стоимости долга и риска остаться совсем без денег. Полностью направлять все свободные средства в кредит и оставлять на счете ноль опасно: следующий срочный расход может заставить снова занимать.
С другой стороны, нет смысла годами собирать большой резерв, одновременно оплачивая очень дорогой долг. Финансовая культура Банка России предлагает сначала оценить ставку, срок, экономию от досрочного платежа и риск проблем с будущими платежами. Для дорогого микрозайма приоритет может быть одним, для льготной ипотеки - другим.
Практически можно разделить задачу на два этапа: сначала создать небольшой запас на действительно срочные расходы, затем определить приоритет между ускоренным погашением дорогого долга и дальнейшим увеличением подушки. Решение нужно принимать по цифрам конкретного кредита, а не по правилу "сначала обязательно шесть месяцев резерва".
Когда финансовую подушку действительно можно тратить?

Перед использованием резерва задайте три вопроса:
- Расход или потеря дохода действительно возникли неожиданно?
- Платеж нельзя разумно отложить без существенного ущерба?
- Без подушки придется брать новый долг, пропускать обязательный платеж или отказываться от базовой потребности?
Если на все три вопроса ответ положительный, резерв выполняет именно ту работу, ради которой создавался.
Потеря работы, срочное лечение, аварийный ремонт жилья или поломка автомобиля, без которого невозможно зарабатывать, могут быть основаниями использовать подушку. Скидка на новый смартфон, отпуск, подарки или возможность купить подешевевшие акции - нет.
Граница иногда зависит от ситуации. Поломка холодильника для семьи может быть реальной срочной тратой. Замена работающего холодильника на более современный - уже обычная покупка. Поэтому полезнее смотреть не на название расхода, а на его срочность и последствия отказа.
Как восстановить подушку после использования?
Потраченный резерв не означает, что финансовая система дала сбой. Наоборот, если деньги позволили пережить проблему без нового дорогого долга, подушка выполнила свою задачу.
После стабилизации дохода пересчитайте остаток и временно верните пополнение резерва в число приоритетных целей. Не обязательно восстанавливать всю сумму за один-два месяца ценой новых проблем с бюджетом. Верните регулярный взнос и увеличивайте его только тогда, когда денежный поток это позволяет.
Размер подушки стоит пересчитать и после существенных изменений: рождения ребенка, ипотеки, перехода с зарплаты на самостоятельную работу, переезда, заметного роста обязательных расходов или, наоборот, появления второго стабильного дохода в семье.
Какие ошибки чаще всего делают финансовую подушку бесполезной?
- Считать резерв от зарплаты. Защищать нужно прежде всего расходы, которые придется оплачивать при исчезновении дохода.
- Хранить все на карте для ежедневных покупок. Граница между резервом и обычным остатком быстро исчезает.
- Смешивать подушку с плановыми накоплениями. Тогда отпуск, страховка или новая техника постепенно съедают деньги на экстренный случай.
- Инвестировать весь резерв. Срочная продажа актива после падения цены превращает финансовую защиту в дополнительный риск.
- Ждать идеального момента для начала. Резерв на один месяц полезнее, чем план на шесть месяцев, который год существует только в таблице.
- Не пересчитывать сумму. Подушка, созданная до ипотеки, рождения ребенка или перехода на нестабильный доход, может перестать соответствовать вашим обязательствам.
С чего начать создание финансовой подушки сегодня?
Сначала посчитайте сумму необходимых расходов за один обычный месяц. Затем выберите реалистичный период автономности с учетом стабильности работы, долгов и людей, которые зависят от вашего дохода. Умножьте одну цифру на другую - это будет текущая целевая сумма резерва.
Если цель пока слишком велика, не уменьшайте расчет до красивой цифры. Разбейте его на этапы: сначала один месяц расходов, потом два, затем выбранный уровень. Откройте отдельный счет и назначьте первый перевод на конкретную дату.
Когда резерв уже сформирован и обычный бюджет устойчив, свободные деньги можно распределять между следующими целями. Для этого пригодится личный финансовый план: он показывает, сколько направлять на каждую цель, в какие сроки и что менять, если свободного остатка не хватает.