
Управлять личными финансами эффективно - значит не просто тратить меньше дохода. Рабочая система заранее распределяет деньги между текущими расходами, предсказуемыми крупными платежами, финансовым резервом и целями. Тогда обычный месяц не зависит от удачи, а внеплановая трата не заставляет сразу обращаться к кредитке.
Начать проще всего с четырех цифр: устойчивый доход за месяц, обязательные расходы, платежи по долгам и свободный остаток. После этого становится видно, где проблема: в дефиците бюджета, отсутствии резерва, слишком высокой долговой нагрузке или в том, что накопления существуют без конкретных целей.
- Что значит эффективно управлять личными финансами?
- С чего начать управление личными финансами?
- Как распределить деньги, чтобы бюджет не разваливался?
- Как работать с долгами и не остаться без денег?
- Сколько держать в финансовой подушке?
- Как превратить финансовые цели в реальные платежи?
- Когда в системе личных финансов появляются инвестиции?
- Как настроить управление деньгами на один месяц?
- Пример: как распределить 150 000 ₽ в месяц
- Как понять, что управление личными финансами действительно работает?
- Какие ошибки чаще всего ломают систему?
- Что сделать сегодня?
- Частые вопросы
- Нужно ли вести учет каждой покупки?
- Нужно ли обязательно использовать правило 50/30/20?
- Можно ли управлять финансами при нестабильном доходе?
- Сколько счетов нужно для личных финансов?
Что значит эффективно управлять личными финансами?
Эффективное управление личными финансами - это система, в которой вы знаете, сколько можете потратить сегодня, какие платежи ждут впереди, какой резерв защищает от сбоев дохода и сколько денег регулярно идет на цели. Главный критерий здесь не максимальная экономия, а предсказуемость.
У такой системы есть несколько признаков: текущие расходы не приходится закрывать новым долгом, крупные ожидаемые платежи не становятся неожиданностью, финансовая подушка не расходуется на отпуск или технику, а накопления получают конкретное назначение и срок.
| Что контролировать | Главный вопрос | Что считать хорошим результатом |
|---|---|---|
| Денежный поток | Сколько остается после всех расходов и обязательных платежей? | Остаток положительный и повторяется не только в удачный месяц |
| Нерегулярные расходы | Какие крупные платежи можно предвидеть заранее? | На них деньги накапливаются постепенно |
| Резерв | Сколько времени можно жить при падении дохода? | Подушка отделена от денег на покупки и отдых |
| Цели | Сколько и к какой дате нужно накопить? | У каждой цели есть сумма, срок и ежемесячный взнос |
Поэтому начинать с поиска самого доходного вклада или инвестиции рано. Финансовый продукт должен решать уже определенную задачу, а не заменять саму систему.
С чего начать управление личными финансами?
Начните с финансового снимка за последние 2-3 месяца. Этого обычно достаточно, чтобы увидеть постоянные расходы и понять, насколько типичный месяц отличается от ощущений. При сезонном или нестабильном доходе лучше взять более длинный период.
- Соберите выписки по основным картам и счетам, добавьте наличные расходы.
- Отделите регулярный доход от случайных поступлений: разовой премии, продажи вещей, нерегулярной подработки.
- Посчитайте обязательные расходы: жилье, базовые продукты, транспорт, связь, необходимые лекарства и другие траты, без которых месяц не обходится.
- Отдельно выпишите минимальные платежи по кредитам и займам.
- Найдите свободный остаток: устойчивый доход минус все фактические расходы и обязательные платежи.
Не пытайтесь сразу оптимизировать каждую покупку. На первом этапе важнее понять масштаб. Если при доходе 120 000 ₽ расходы регулярно составляют 126 000 ₽, спор о кофе или подписках вторичен: сначала нужно найти постоянный дефицит 6 000 ₽ и понять, какая статья его создает.
Подробную систему категорий, план-факт и работу с семейными расходами мы разобрали в материале как вести семейный бюджет. Для управления личными финансами достаточно перенести главный принцип: сначала измеряем фактический денежный поток, затем меняем его.
Как распределить деньги, чтобы бюджет не разваливался?
Одна из самых полезных практик - разделять деньги не только по категориям расходов, но и по их назначению. Для большинства бытовых сценариев достаточно четырех контуров: текущий месяц, предсказуемые нерегулярные расходы, финансовая подушка и цели.

| Контур | Для чего нужен | Примеры |
|---|---|---|
| Текущие расходы | Оплата обычного месяца | Жилье, продукты, транспорт, связь, досуг |
| Нерегулярные расходы | Платежи, которые возникают не каждый месяц, но известны заранее | Страховка, отпуск, сезонная одежда, обслуживание автомобиля, подарки |
| Финансовая подушка | Защита при непредвиденной потере дохода или срочных расходах | Увольнение, болезнь, аварийный ремонт |
| Финансовые цели | Накопления на конкретный результат | Обучение, первоначальный взнос, автомобиль, крупная покупка |
Разница между вторым и третьим контуром принципиальна. Если техобслуживание автомобиля стоит около 36 000 ₽ в год и происходит предсказуемо, это не чрезвычайная ситуация. Можно откладывать по 3 000 ₽ в месяц. Тогда платеж не съест свободный остаток в тот месяц, когда наступит срок обслуживания.
Именно предсказуемые, но редкие платежи часто создают ощущение, что "каждый месяц что-то случается". На деле часть этих событий можно заранее превратить в небольшую ежемесячную строку бюджета.
Как работать с долгами и не остаться без денег?
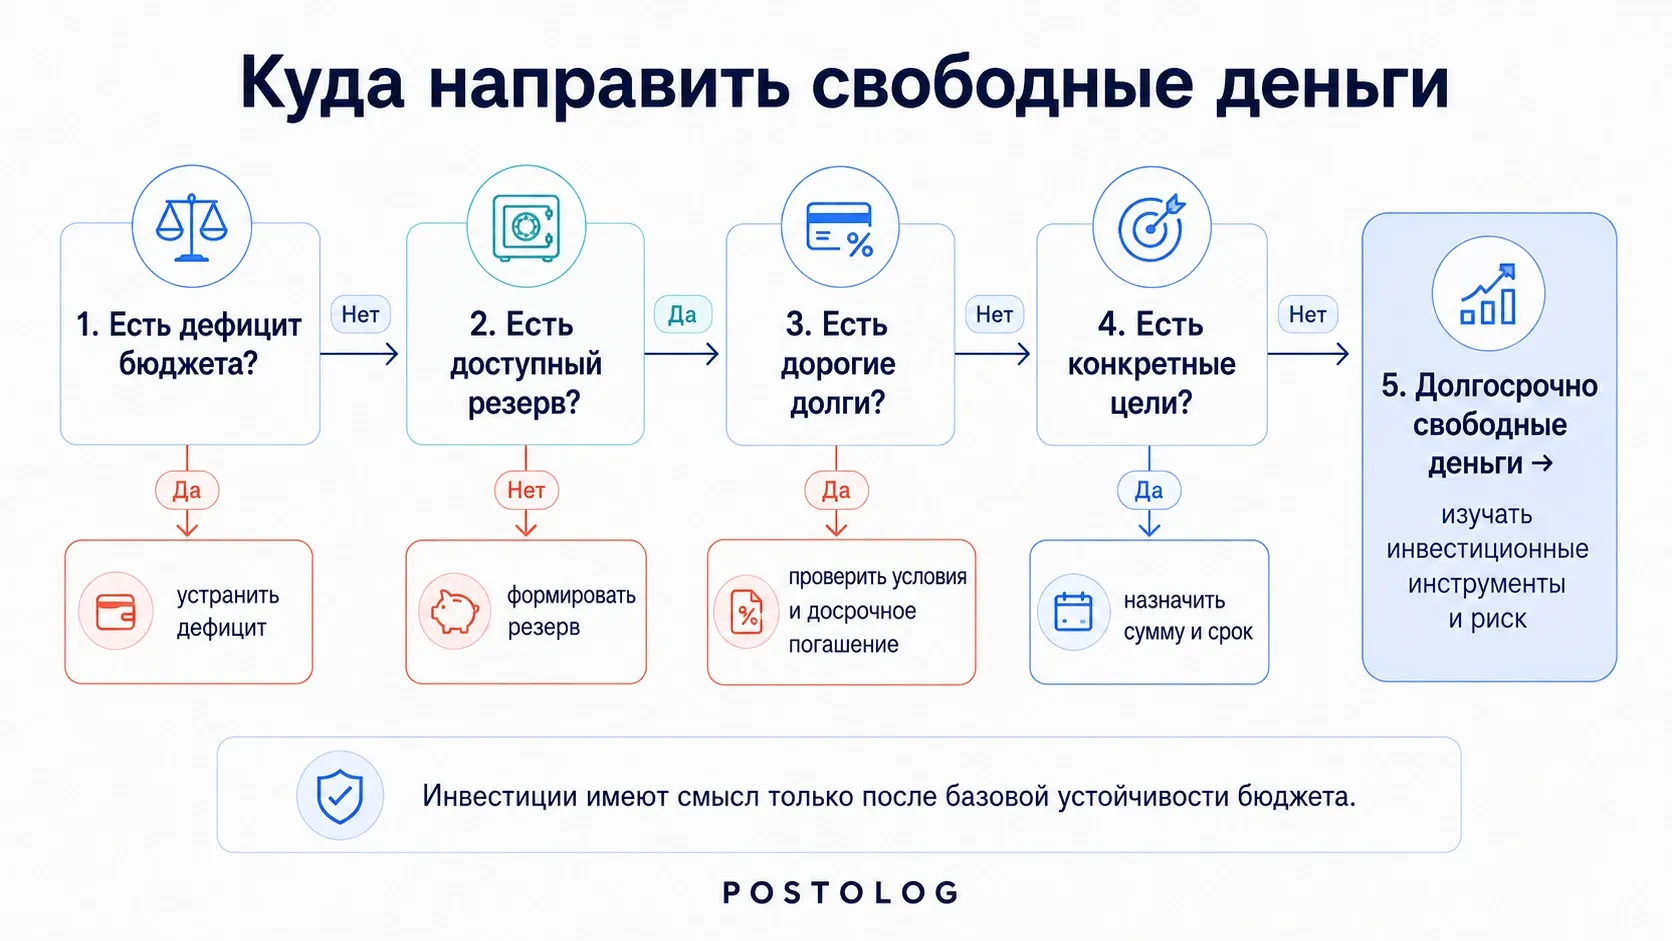
Долги нужно оценивать не одной суммой, а по условиям: ставка, обязательный платеж, срок, наличие просрочек и возможность досрочного погашения. Универсальное правило "сначала закройте все кредиты, потом копите" может быть неудачным, если после досрочного платежа на счете остается ноль.
Сначала обеспечьте обязательные платежи и не допускайте просрочки. Затем сравните стоимость разных долгов. Дорогой заем или задолженность по кредитной карте обычно сильнее ограничивает бюджет, чем кредит с заметно меньшей ставкой, поэтому дополнительный платеж логичнее направлять туда, где он сокращает будущую переплату сильнее.
Но небольшой доступный резерв все равно нужен. Без него поломка ноутбука, лекарства или временное падение дохода могут вернуть человека к новому займу сразу после досрочного погашения старого.
При снижении платежеспособности стоит проверить не только собственный резерв, но и предусмотренные законом способы временно уменьшить долговую нагрузку. Например, для подходящих жизненных ситуаций могут быть доступны ипотечные каникулы для семей с двумя и более детьми. Такой инструмент не заменяет финансовую подушку, но может дать время на восстановление дохода без немедленного перехода к просрочке.
Если свободных денег мало, распределяйте их по приоритету: обязательный платеж, базовый резерв на ближайшие непредвиденные расходы, затем ускоренное погашение наиболее дорогого долга. Точный порядок зависит от условий договоров и риска потери дохода.
Сколько держать в финансовой подушке?
Ориентир в 3-6 месяцев расходов подходит как отправная точка, но не как обязательная норма. "Финансовая культура" Банка России рекомендует рассчитывать резерв от собственного бюджета и времени, которое может понадобиться, чтобы восстановить финансовое положение. Чем менее устойчив доход и чем больше обязательств, тем больший запас может быть оправдан. Рекомендации по финансовой подушке также советуют отделять этот резерв от денег на отпуск и покупки.
Практическая формула проста:
Финансовая подушка = необходимые расходы за месяц × число месяцев автономности.
Кроме текущих доходов, расходов и долгов, стоит оценить активы и обязательства. Это поможет понять, каким имуществом вы уже располагаете, сколько должны и как меняется ваш чистый капитал, а не только свободный остаток за месяц.
Допустим, для обязательных расходов и базового образа жизни нужно 65 000 ₽ в месяц. Запас на пять месяцев составит 325 000 ₽. Число месяцев выбирайте не по чужой зарплате, а по своим рискам: стабильности работы, числу источников дохода, наличию детей, кредитов и других обязательств.
Для такого резерва важнее доступность и сохранность, чем максимальная доходность. Банковские счета и вклады участвуют в системе страхования вкладов; стандартный лимит страхового возмещения составляет 1,4 млн ₽ на одного вкладчика в одном банке. Это значение подтверждает Агентство по страхованию вкладов.
Как превратить финансовые цели в реальные платежи?
Формулировка "хочу больше откладывать" не задает действия. У цели должны быть стоимость, уже накопленная сумма, срок и ежемесячный взнос.
Базовый расчет выглядит так:
Ежемесячный взнос = (стоимость цели - уже накоплено) / число месяцев до срока.
Например, на обучение через 10 месяцев нужно 180 000 ₽, а 40 000 ₽ уже есть. Остается накопить 140 000 ₽, то есть в среднем по 14 000 ₽ в месяц. После этого цель можно проверить на реалистичность: помещается ли 14 000 ₽ в свободный остаток без нового долга и без использования подушки. Подробнее постановка финансовых целей разобрана отдельно: от формулировки и расчета до проверки срока, приоритета и устойчивости плана.
Если не помещается, меняйте один из параметров: срок, стоимость или приоритет цели. Не закладывайте будущую премию как гарантированный доход, пока денег нет. Более подробно этот расчет разобран в материале Postolog про личный финансовый план. Такой же подход к целям и регулярной сверке плана использует "Финансовая культура" Банка России.
Когда в системе личных финансов появляются инвестиции?
Инвестиции имеют смысл только для денег, которые не нужны на текущие расходы и финансовую подушку. Банк России прямо рекомендует сначала сформировать сбережения, а уже затем инвестировать; потенциально более высокая доходность связана с более высоким риском. В разделе Банка России для начинающих инвесторов также указано, что инвестировать не стоит последние или заемные деньги.
Поэтому вопрос "куда вложить свободные деньги" появляется только после трех других вопросов: когда они понадобятся, какую потерю вы готовы пережить и что произойдет с планом, если стоимость актива временно снизится.
Для цели с жесткой датой через несколько месяцев риск потери части суммы обычно важнее потенциальной дополнительной доходности. Для долгосрочного капитала горизонт другой, поэтому допустимый набор инструментов может быть шире. Конкретный продукт выбирают уже после определения срока, риска, комиссий и условий вывода денег.
Как настроить управление деньгами на один месяц?
Система работает лучше, когда решения принимаются в заранее выбранные моменты, а не после каждой покупки. Для обычного месяца достаточно трех точек контроля.
- После поступления основного дохода. Сразу отложите суммы на обязательные платежи, нерегулярные расходы, резерв и цели. На повседневные траты оставьте заранее рассчитанную сумму.
- В середине месяца. Посмотрите только на категории, которые реально могут выйти за пределы плана. Если перерасход уже возник, решите, из какой гибкой статьи его компенсировать.
- После завершения месяца. Сравните план и факт. Меняйте лимит только тогда, когда отклонение повторяется или изменились условия жизни. Один необычный месяц не требует переписывать всю систему.
Автоматические переводы на накопительный счет или отдельный счет цели могут убрать лишнее решение "откладывать сегодня или потом". Но автоматизация полезна только после расчета: сначала убедитесь, что после перевода хватает денег на обязательные платежи.
Чтобы такая система работала не один месяц, ее стоит превратить в финансовые привычки: регулярно проверять расходы, планировать крупные платежи, пополнять резерв и периодически пересматривать бюджет.
Пример: как распределить 150 000 ₽ в месяц
Предположим, человек получает стабильные 150 000 ₽ после обязательных удержаний. У него есть кредит, подушка пока не собрана полностью, а через год он хочет оплатить обучение. Вместо универсального правила 50/30/20 деньги можно распределить по фактическим задачам.

| Назначение | Сумма | Логика |
|---|---|---|
| Базовые расходы | 75 000 ₽ | Жилье, продукты, транспорт, связь и другие регулярные траты |
| Обязательный платеж по кредиту | 12 000 ₽ | Сохраняется без просрочки |
| Нерегулярные расходы года | 8 000 ₽ | Будущие известные платежи распределяются по месяцам |
| Финансовая подушка | 15 000 ₽ | Регулярное пополнение до целевой суммы |
| Обучение | 20 000 ₽ | Отдельная финансовая цель со сроком |
| Досуг и необязательные покупки | 15 000 ₽ | Гибкая часть бюджета |
| Нераспределенный запас | 5 000 ₽ | Буфер для небольших отклонений месяца |
| Итого | 150 000 ₽ |
Сильная сторона такого плана не в самих пропорциях. Они могут быть другими. Здесь заранее определено, какие деньги можно сократить при перерасходе, а какие защищены. Если продукты подорожали на 4 000 ₽, сначала используется месячный буфер или сокращается гибкая статья, а не разбирается финансовая подушка.
Как понять, что управление личными финансами действительно работает?
Не оценивайте систему по одному месяцу и не ставьте целью идеальное совпадение плана с фактом. Полезнее следить за несколькими признаками в динамике.
- Обычные расходы не требуют нового потребительского долга.
- Предсказуемые крупные платежи оплачиваются из отдельного накопления, а не из финансовой подушки.
- Размер резерва движется к выбранной цели или уже поддерживается на нужном уровне.
- Платежи по финансовым целям проходят регулярно и не зависят от случайного остатка в конце месяца.
- При изменении дохода или расходов вы можете быстро назвать, какую часть плана нужно скорректировать.
Смысл управления деньгами как раз в этом: не угадывать, получится ли дотянуть до следующего дохода, а заранее понимать последствия решений.
Какие ошибки чаще всего ломают систему?
- Считать остаток на карте свободными деньгами. В нем могут находиться суммы на аренду, страховку, налоги, поездку или другую уже назначенную задачу.
- Смешивать резерв и накопления на покупки. Тогда подушка регулярно уменьшается по причинам, которые были известны заранее.
- Подгонять жизнь под универсальную пропорцию. Правило 50/30/20 может быть ориентиром, но стоимость жилья, дети, кредиты и уровень дохода меняют реальное распределение.
- Пытаться инвестировать дефицит. Доходность не исправляет ситуацию, когда обычные расходы стабильно выше поступлений.
- Менять бюджет после каждого отклонения. Сначала отделите разовую трату от новой постоянной нормы.
- Ставить слишком много целей одновременно. При первом дефиците становится непонятно, какой перевод сокращать. Приоритеты нужно определить заранее.
Если вы только выстраиваете систему, полезно сначала пройти более широкий порядок действий: учет, бюджет, резерв, долги, цели и выбор инструментов. Он собран в руководстве Postolog "Финансовая грамотность: с чего начать".
Что сделать сегодня?
Не начинайте с новой таблицы на двадцать категорий. Возьмите выписки и запишите четыре числа: устойчивый месячный доход, обязательные расходы, обязательные платежи по долгам и текущий свободный остаток.
Затем выпишите крупные ожидаемые расходы ближайших 12 месяцев и разделите каждую сумму на число месяцев до платежа. Если после этого остаток остается положительным, назначьте отдельный перевод в резерв или на первую финансовую цель. Если денег не хватает, сначала исправляйте дефицит, а не ищите более доходный финансовый продукт.
Частые вопросы
Нужно ли вести учет каждой покупки?
Нет. Детальный учет полезен, если вы не понимаете, куда уходят деньги. Когда основные категории и регулярные траты уже известны, можно контролировать их укрупненно и раз в месяц сравнивать план с фактом.
Нужно ли обязательно использовать правило 50/30/20?
Нет. Это удобный ориентир, а не финансовый норматив. Если жилье, лечение, дети или долговые платежи занимают большую долю дохода, рабочие пропорции будут другими. План должен исходить из ваших фактических обязательств.
Можно ли управлять финансами при нестабильном доходе?
Да. Базовый бюджет лучше строить на консервативной сумме, которая регулярно повторяется, а дополнительный доход распределять после его получения. При нестабильных поступлениях особенно полезно иметь отдельный резерв и заранее определять минимальный уровень расходов.
Сколько счетов нужно для личных финансов?
Фиксированного числа нет. Разделение на несколько счетов полезно только тогда, когда оно предотвращает смешивание денег. Для одного человека может хватить текущего счета и двух накопительных, другому удобнее вести все в одном банке с отдельными целями. Важна логика назначения денег, а не количество банковских продуктов.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.