
Полезные финансовые привычки - это повторяемые действия, которые помогают не вспоминать о деньгах только тогда, когда они заканчиваются. Рабочая привычка должна быть простой: у нее есть понятный момент, конкретное действие и результат, который можно проверить.
Если хочется начать с нового года, не пытайтесь одновременно внедрить десять новых правил. Сначала выберите две-три привычки, которые закрывают вашу главную проблему: непонятные расходы, отсутствие накоплений, внезапные крупные платежи или долги. Когда они станут обычной частью месяца, добавляйте следующие.
"Финансовая культура" рекомендует начинать с учета доходов и расходов, планирования, накоплений и осознанных покупок. Но универсального процента сбережений или единственной правильной схемы бюджета нет: привычки должны работать с вашими фактическими цифрами, а не с красивой формулой из интернета.
- Какие финансовые привычки стоит завести?
- 1. Раз в неделю смотреть на расходы, а не считать каждую покупку
- 2. Откладывать деньги сразу после поступления дохода
- 3. Заранее копить на редкие, но предсказуемые расходы
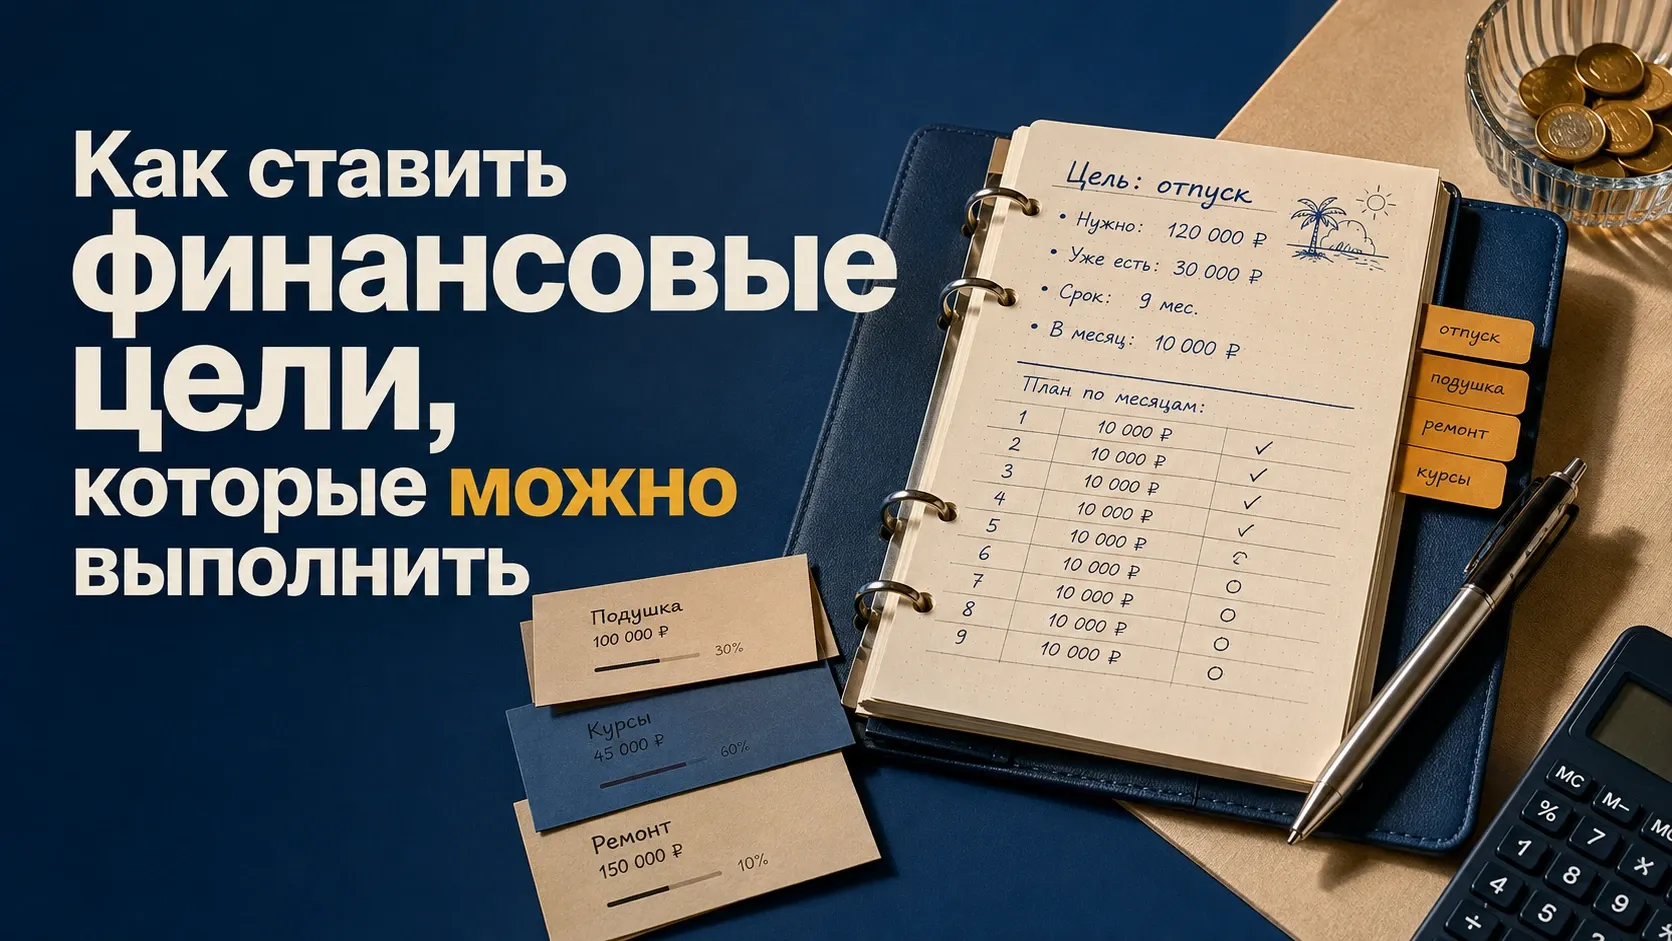
- 4. Держать финансовые цели в суммах и сроках
- 5. Хранить финансовую подушку отдельно от денег на покупки
- 6. Давать незапланированной покупке паузу
- 7. Раз в месяц проверять подписки и автоматические списания
- 8. Держать долги в одном списке и не полагаться на память
- 9. Раз в месяц сравнивать план и факт без попытки переписать всю жизнь
- 10. Раз в полгода проверять кредитную историю и финансовую безопасность
- Как превратить финансовые привычки в систему?
- С каких трех привычек начать?
- Какие финансовые привычки чаще всего мешают?
- Как понять, что финансовые привычки работают?
- Частые вопросы
- Сколько финансовых привычек стоит внедрять одновременно?
- Сколько процентов дохода нужно откладывать?
- Что делать при нестабильном доходе?
- Что сделать сегодня?
Какие финансовые привычки стоит завести?
Хорошая финансовая привычка не требует каждый день думать о бюджете. Наоборот, она уменьшает число решений: вы заранее знаете, когда смотреть расходы, когда переводить деньги на цели и когда проверять финансовую безопасность.
1. Раз в неделю смотреть на расходы, а не считать каждую покупку
Выберите один день недели и просматривайте операции по основным картам и счетам. Задача не в том, чтобы ругать себя за кофе или доставку, а в том, чтобы заметить отклонение до конца месяца: выросли траты на продукты, появились новые списания, увеличились расходы на такси или развлечения.
Если учет денег пока не налажен, начните с крупных категорий. В отдельном руководстве Postolog разобрано, как вести семейный бюджет без ежедневной бухгалтерии и десятков мелких строк.
Минимальная версия привычки: пять минут раз в неделю и один вопрос - какая категория сейчас заметно отличается от обычной?
2. Откладывать деньги сразу после поступления дохода
Накопления, которые зависят от остатка в конце месяца, часто проигрывают текущим желаниям. Надежнее заранее определить сумму и переводить ее после поступления основного дохода на отдельный счет или цель.
Не привязывайтесь к правилу "обязательно 10%". При доходе 100 000 ₽ одному человеку спокойно удается откладывать 20 000 ₽, а другому после аренды, лечения и платежей по кредиту доступны только 3 000 ₽. Рабочая сумма та, которую бюджет выдерживает регулярно без новых долгов.
Автоматический перевод полезен после расчета, а не вместо него. Сначала убедитесь, что после перевода остаются деньги на обязательные платежи и обычные расходы.
3. Заранее копить на редкие, но предсказуемые расходы
Страховка, отпуск, обслуживание автомобиля, подарки, сезонная одежда и ежегодные подписки не возникают внезапно. Если платеж известен заранее, разделите ожидаемую сумму на число месяцев до него и откладывайте небольшими частями.
Например, если через восемь месяцев понадобится 80 000 ₽ на поездку, базовый ориентир - 10 000 ₽ в месяц. Если эта сумма не помещается в бюджет, проблема видна заранее: можно изменить срок, стоимость поездки или другие цели, а не закрывать разрыв кредитной картой в последний момент.
4. Держать финансовые цели в суммах и сроках
Фраза "хочу больше копить" не задает действия. У рабочей цели есть стоимость, уже накопленная сумма, срок и ежемесячный взнос. "Финансовая культура" рекомендует формулировать цели конкретно и вести учет доходов и расходов, чтобы понимать, реально ли они помещаются в текущие возможности.
Базовый расчет простой: недостающая сумма делится на число месяцев до цели. Подробный алгоритм с примерами есть в материале Postolog о том, как составить личный финансовый план.
Привычка здесь не в том, чтобы постоянно придумывать новые цели. Полезнее раз в месяц проверять один вопрос: запланированный взнос прошел или цель снова финансируется по остаточному принципу?
5. Хранить финансовую подушку отдельно от денег на покупки

Резерв нужен для действительно непредвиденных ситуаций: потери дохода, болезни, аварийного ремонта и других событий, которые могут резко увеличить обязательные расходы. Деньги на отпуск или новый телефон к этому резерву не относятся.
"Финансовая культура" приводит ориентир в несколько месяцев бюджета и отдельно подчеркивает, что размер подушки зависит от ситуации человека. Postolog также подробно разбирает, как рассчитать финансовую подушку под устойчивость дохода и обязательства.
Если резерва пока нет, не ждите идеальной суммы. Первая практическая цель может быть намного меньше: например, накопить один месяц необходимых расходов, а затем постепенно увеличивать запас.
6. Давать незапланированной покупке паузу
Для необязательной покупки введите собственное правило ожидания. Для небольшой вещи это может быть время до следующего дня, для дорогой техники или поездки - несколько дней. Пауза нужна не ради запрета, а чтобы отделить устойчивое желание от реакции на скидку, рекламу или настроение.
Перед оплатой задайте три вопроса: есть ли деньги на эту покупку без кредита, не забирает ли она взнос по более важной цели и купили бы вы ее по обычной цене без яркого таймера "только сегодня"?
Если после паузы ответ остается положительным и покупка помещается в бюджет, тратить деньги нормально. Финансовая дисциплина не требует превращать каждую необязательную покупку в повод для чувства вины.
7. Раз в месяц проверять подписки и автоматические списания
Мелкие регулярные платежи неудобны тем, что перестают ощущаться как отдельные покупки. Раз в месяц откройте историю списаний и оставьте только те сервисы, которыми действительно пользуетесь.
Смотрите не только на цену одной подписки, но и на годовую стоимость. Платеж 799 ₽ в месяц превращается в 9 588 ₽ за год. Это не означает, что подписку нужно отменять. Годовая сумма просто дает нормальный масштаб для решения.
Ту же проверку полезно применять к тарифам связи, облачным хранилищам, платным пакетам банковских услуг и другим повторяющимся расходам.
8. Держать долги в одном списке и не полагаться на память
Если есть кредиты, займы или кредитные карты, соберите по каждому обязательству хотя бы четыре параметра: остаток долга, обязательный платеж, дату платежа и ставку или полную стоимость кредита. Так видно не только сколько нужно внести сейчас, но и какой долг обходится дороже.
Настройте напоминания раньше даты платежа. Просрочка из-за того, что "забыл", финансово ничем не лучше просрочки по другой причине. Дополнительные платежи направляйте только после проверки условий договора и наличия небольшого доступного резерва, чтобы следующая непредвиденная трата не создала новый долг.
9. Раз в месяц сравнивать план и факт без попытки переписать всю жизнь
В конце месяца сравните три вещи: сколько планировали потратить, сколько потратили и сколько реально направили в резерв и цели. Один необычный месяц не требует полной перестройки бюджета. Ищите повторяющиеся отклонения.
Если расходы на продукты выше плана третий месяц подряд, старый лимит, вероятно, уже не описывает реальность. Если перерасход возник один раз из-за поездки или лечения, достаточно учесть конкретную причину.
Система такого контроля подробно разобрана в статье Postolog о том, как управлять личными финансами: решения принимаются в заранее выбранные моменты, а не после каждой покупки.
10. Раз в полгода проверять кредитную историю и финансовую безопасность
Финансовые привычки касаются не только расходов и накоплений. Важно периодически проверять, не появилось ли обязательство, которое вы не оформляли, и все ли данные о закрытых кредитах отражены корректно.
Банк России объясняет, что кредитная история может храниться в нескольких бюро. В каждом БКИ кредитный отчет можно получить бесплатно два раза в календарный год. Поэтому удобный ритм для обычной профилактической проверки - примерно раз в полгода.
Если вы не планируете брать потребительские кредиты и займы, можно отдельно оценить самозапрет на их заключение. По данным Банка России, механизм действует с 1 марта 2025 года: запрет фиксируется в кредитной истории и может быть установлен через Госуслуги, а с 1 сентября 2025 года - также через МФЦ. Он не распространяется на некоторые виды кредитов, поэтому перед установкой нужно проверить актуальные условия на сайте регулятора.
Как превратить финансовые привычки в систему?
Самый слабый вариант - написать список из десяти правил и надеяться помнить о каждом. Лучше привязать действия к конкретным событиям и частоте.

| Когда | Что делать | Минимальная версия |
|---|---|---|
| После поступления дохода | Перевести запланированную сумму в резерв или на цель | Один автоматический или ручной перевод |
| Раз в неделю | Посмотреть основные категории расходов | 5 минут и одна заметная аномалия |
| Раз в месяц | Сравнить план и факт, проверить подписки и автосписания | Не более 20-30 минут |
| Раз в квартал | Пересмотреть крупные цели, предстоящие платежи и условия финансовых продуктов | Проверить, не изменились ли суммы и сроки |
| Раз в полгода | Проверить кредитную историю и настройки финансовой безопасности | Запросить отчеты в БКИ и проверить неизвестные обязательства |
Если действие занимает слишком много времени, привычка обычно начинает конкурировать с обычной жизнью. Сокращайте формат, а не отказывайтесь от контроля. Лучше пять минут каждую неделю, чем трехчасовая финансовая ревизия два раза в год, после которой ничего не меняется.
С каких трех привычек начать?
Если сейчас нет системы, начните не с инвестиций и не с максимальной экономии.
- Раз в неделю просматривайте расходы по крупным категориям.
- После поступления дохода переводите заранее рассчитанную сумму в накопления.
- Отделите финансовую подушку от денег на предсказуемые покупки и платежи.
Эти три действия дают базовую управляемость: становится видно, куда уходят деньги, накопления перестают зависеть от случайного остатка, а резерв не расходуется на события, которые можно было запланировать. Когда этот уровень работает несколько месяцев, добавляйте цели, ревизию подписок и более глубокую проверку долгов.
Какие финансовые привычки чаще всего мешают?
- Считать весь остаток на карте свободными деньгами. Часть суммы может уже быть нужна на аренду, налоги, страховку или другой будущий платеж.
- Откладывать только то, что осталось в конце месяца. Тогда накопления каждый раз конкурируют со всеми текущими расходами.
- Использовать подушку на запланированные покупки. Резерв постепенно исчезает, хотя чрезвычайной ситуации не было.
- Менять бюджет после каждого отклонения. Один необычный месяц не равен новой норме расходов.
- Пытаться внедрить все правила сразу. Сложная система требует слишком много внимания и быстро перестает использоваться.
Как понять, что финансовые привычки работают?
Смотрите не на количество таблиц и приложений, а на последствия. Система дает результат, если обычные расходы не требуют нового долга, крупные предсказуемые платежи не становятся неожиданностью, накопления проходят регулярно, резерв не смешивается с покупками, а при изменении дохода вы понимаете, какой параметр нужно корректировать.
Хорошая привычка также должна уменьшать число финансовых решений. Если вы каждый день заново решаете, откладывать ли деньги, можно ли оплатить страховку и хватит ли до конца месяца, система пока слишком сильно зависит от памяти и настроения.
Частые вопросы
Сколько финансовых привычек стоит внедрять одновременно?
Для старта достаточно двух-трех. Выбирайте их по проблеме, которая сейчас обходится дороже всего: отсутствие учета, нулевые накопления, регулярные просрочки или смешивание резерва с текущими расходами.
Сколько процентов дохода нужно откладывать?
Универсального процента нет. Сначала посчитайте обязательные расходы и платежи, затем определите сумму, которую можно регулярно направлять на резерв и цели без нового долга. При росте дохода или снижении обязательных расходов ее можно пересмотреть.
Что делать при нестабильном доходе?
Стройте базовые расходы на консервативной сумме, которая повторяется чаще всего, а дополнительный доход распределяйте после фактического получения. Для нерегулярного заработка особенно полезны отдельный резерв и заранее заданное правило, куда направляется часть каждого поступления.
Что сделать сегодня?
Не начинайте с новой сложной таблицы. Откройте операции за последние один-два месяца, выберите день еженедельной проверки расходов и назначьте один перевод в накопления после следующего дохода. Затем выпишите ближайший крупный платеж и проверьте, нужно ли уже сейчас откладывать на него отдельную сумму.
Через месяц оцените не то, насколько идеально вы соблюдали правила, а что стало предсказуемее: расходы, накопления, крупные платежи или долги. Если хотя бы одна проблема стала требовать меньше ручных решений, привычка работает.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.