НДС, или налог на добавленную стоимость, - это косвенный налог, который продавец начисляет при реализации товаров, работ или услуг и перечисляет в бюджет с учётом налоговых вычетов. Покупатель обычно видит НДС уже внутри цены или как отдельную строку в документах, но обязанность рассчитать налог и отчитаться по нему лежит на налогоплательщике.
С 1 января 2026 года основная ставка НДС в России составляет 22%, а не 20%. Для отдельных операций продолжают действовать ставки 10% и 0%, а для части бизнеса на УСН предусмотрены специальные ставки 5% и 7%. Правила установлены статьёй 164 НК РФ. Материал актуален на 12 сентября 2026 года.
- Что такое НДС простыми словами?
- Как НДС работает на простом примере?
- Что такое входящий и исходящий НДС?
- Как рассчитать НДС 22%?
- Если известна цена без НДС
- Если НДС уже включён в цену
- Какие ставки НДС действуют в 2026 году?
- Кто платит НДС?
- Платят ли НДС на УСН в 2026 году?
- Почему НДС называется налогом на добавленную стоимость, если его начисляют на всю цену?
- Что будет, если поставщик работает без НДС?
- Когда сдавать декларацию и платить НДС?
- Какие ошибки чаще всего возникают при попытке понять НДС?
- НДС простыми словами: что нужно запомнить?
- Частые вопросы
- Каждый посредник увеличивает НДС?
- Можно ли считать НДС как 22% от прибыли?
- Если поставщик работает без НДС, можно ли получить вычет?
Что такое НДС простыми словами?
НДС - это налог, который возникает по мере движения товара или услуги от одного бизнеса к другому и в конечном счёте оказывается в цене для покупателя. Его называют косвенным, потому что юридически налог рассчитывает и перечисляет продавец, а экономически его сумма обычно заложена в стоимость покупки.
Представьте производителя мебели. Он покупает древесину, фурнитуру и другие материалы, а затем делает стол и продаёт его дороже. Поставщики уже предъявили производителю НДС в стоимости своих товаров. Когда производитель продаёт готовый стол, он начисляет НДС покупателю, но при соблюдении условий может уменьшить свой налог на НДС, предъявленный поставщиками.
Именно этот механизм вычета объясняет название налога. НДС начисляют на стоимость реализации, а не непосредственно на арифметическую разницу между продажной и закупочной ценой. Однако вычет входного налога позволяет не облагать одним и тем же НДС всю стоимость заново на каждом звене цепочки.
Добавленная стоимость при этом не равна чистой прибыли компании. В ней могут находиться зарплата сотрудников, амортизация, расходы без входного НДС и прибыль бизнеса. Поэтому формула "прибыль × 22%" для расчёта НДС неверна.
Как НДС работает на простом примере?
Проще всего понять налог на одной цепочке. Возьмём условный товар, для которого применяется ставка 22%, и три бизнеса: поставщика материала, производителя и магазин.
| Этап | Цена без НДС | НДС покупателю | Входящий НДС | НДС к уплате |
|---|---|---|---|---|
| Поставщик продаёт материал производителю | 50 000 ₽ | 11 000 ₽ | 0 ₽ в упрощённом примере | 11 000 ₽ |
| Производитель продаёт товар магазину | 100 000 ₽ | 22 000 ₽ | 11 000 ₽ | 11 000 ₽ |
| Магазин продаёт товар покупателю | 150 000 ₽ | 33 000 ₽ | 22 000 ₽ | 11 000 ₽ |
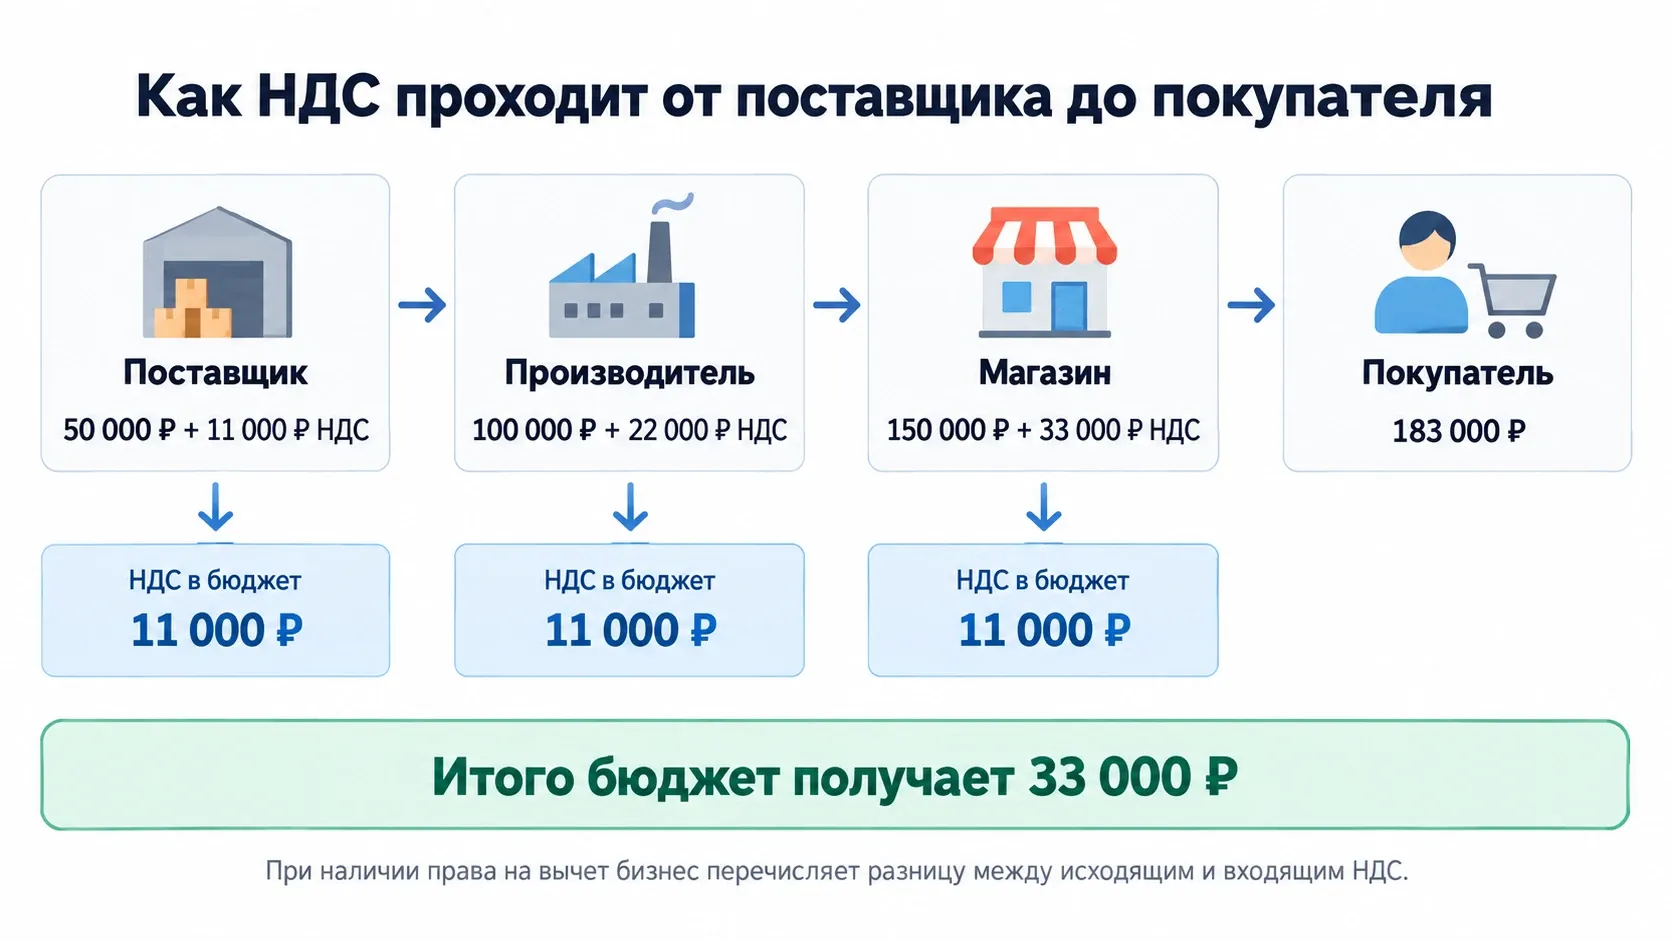
Конечный покупатель платит магазину 183 000 ₽: 150 000 ₽ стоимости товара плюс 33 000 ₽ НДС. При заданных условиях бюджет получает по цепочке 33 000 ₽: 11 000 ₽ от поставщика, 11 000 ₽ от производителя и 11 000 ₽ от магазина.
Количество участников само по себе не означает, что один и тот же налог каждый раз прибавляется к полной стоимости поверх предыдущего налога. У плательщиков, имеющих право на вычет, входящий НДС уменьшает налог, начисленный при собственной продаже.
Что такое входящий и исходящий НДС?
Входящий НДС - налог, который продавец предъявил бизнесу при покупке товаров, работ, услуг или имущественных прав. Исходящий НДС - налог, который сам бизнес начисляет при своей облагаемой реализации.
В простейшей ситуации формула выглядит так:
НДС к уплате = исходящий НДС − входящий НДС.
В реальном учёте формула может быть сложнее, например из-за восстановления ранее принятого к вычету налога. Кроме того, право уменьшить НДС возникает не автоматически из-за самого факта расхода.
Статья 171 НК РФ разрешает уменьшать исчисленный налог на установленные налоговые вычеты. По общему правилу для вычета приобретение должно использоваться в операциях, для которых такое право предусмотрено. Статья 172 НК РФ связывает применение вычета, в частности, со счётом-фактурой либо предусмотренными законом документами, принятием приобретения на учёт и наличием соответствующих первичных документов.
Как рассчитать НДС 22%?
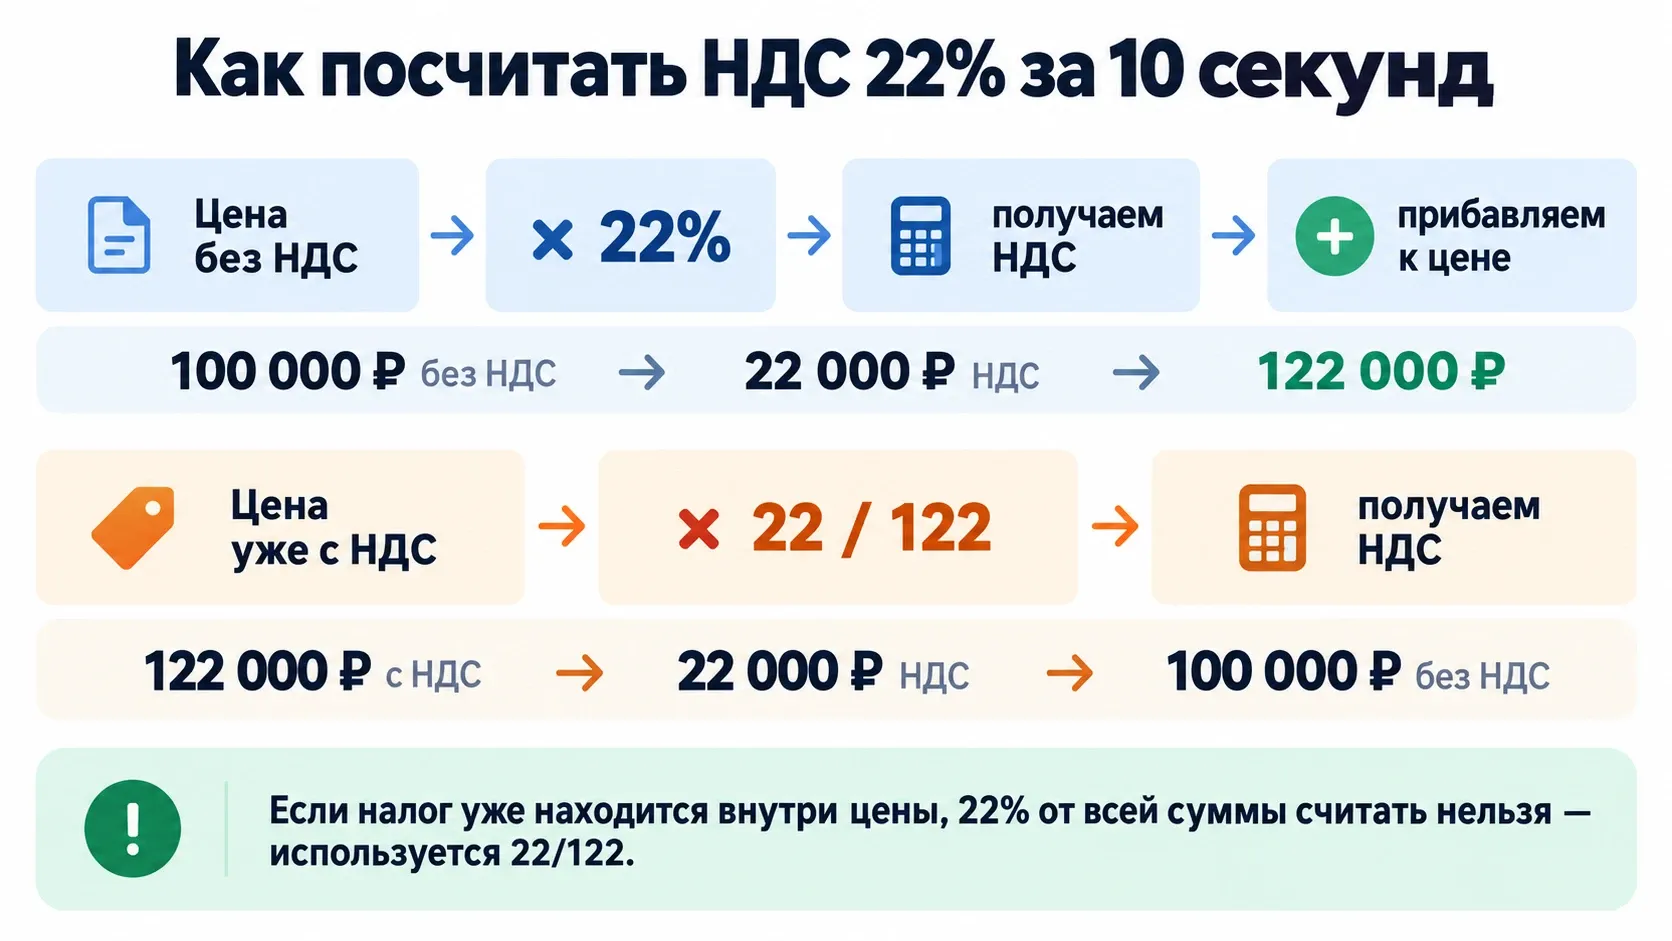
Способ расчёта зависит от того, указана сумма без НДС или налог уже находится внутри цены.
Если известна цена без НДС
Налог начисляют сверху:
НДС = цена без НДС × 22%.
Например, товар стоит без НДС 100 000 ₽:
100 000 × 22% = 22 000 ₽.
Цена для покупателя с НДС:
100 000 + 22 000 = 122 000 ₽.
Если НДС уже включён в цену
Просто умножить итоговую стоимость на 22% нельзя: в ней налог уже находится. Для основной ставки используется расчётная ставка 22/122.
НДС = цена с НДС × 22 / 122.
Если итоговая цена равна 122 000 ₽:
122 000 × 22 / 122 = 22 000 ₽.
Стоимость без налога составит 100 000 ₽.
По тому же принципу для цены, уже содержащей НДС 10%, применяется расчёт 10/110. Для специальных ставок УСН существуют соответствующие расчётные ставки.
Какие ставки НДС действуют в 2026 году?
Ставка зависит не от желания продавца, а от конкретной операции и требований статьи 164 НК РФ.
| Ставка | Где применяется | Что важно |
|---|---|---|
| 22% | Основная ставка для операций, для которых закон не установил другую ставку | Действует с 1 января 2026 года вместо 20% |
| 10% | Определённые законом продовольственные, детские, медицинские и другие товары | Применять её можно только при выполнении установленных условий |
| 0% | Например, ряд экспортных и связанных с международными перевозками операций | Нулевая ставка не означает освобождение от НДС |
| 5% и 7% | Специальные ставки для налогоплательщиков на УСН при соблюдении условий | По общему правилу входящий НДС при этих специальных ставках к вычету не принимается |
Особенно важно не путать ставку 0% и операцию без НДС. При нулевой ставке операция остаётся облагаемой НДС, просто применяется ставка 0%, а право на вычеты может сохраняться при выполнении установленных условий. При освобождении от НДС механизм другой.
Кто платит НДС?
Статья 143 НК РФ относит к налогоплательщикам НДС организации, индивидуальных предпринимателей и лиц, которые признаются плательщиками налога при перемещении товаров через таможенную границу. Однако фактическая обязанность исчислять налог зависит от режима, операции и права на освобождение.
Организации и ИП на общей системе налогообложения в обычной ситуации работают с НДС. При этом статья 145 НК РФ предусматривает для организаций и предпринимателей, не применяющих УСН или ЕСХН, право на освобождение при соблюдении установленных условий, в том числе требования к размеру выручки за три предшествующих последовательных календарных месяца.
Отдельные обязанности по НДС могут возникнуть независимо от обычного режима - например, при импорте либо исполнении обязанностей налогового агента.
Если вы сравниваете налоговую нагрузку организации целиком, отдельно посмотрите материал о том, какие налоги платит ООО в 2026 году. НДС - только один из элементов общей налоговой модели бизнеса.
Платят ли НДС на УСН в 2026 году?
Да, НДС может возникать и на УСН. С 2025 года организации и ИП на упрощённой системе признаются налогоплательщиками НДС, но для части из них действует обязательное автоматическое освобождение.
На 12 сентября 2026 года действующая редакция статьи 145 НК РФ устанавливает порог 20 млн ₽ для доходов за 2025–2028 годы. Федеральный закон от 4 июля 2026 года № 228-ФЗ изменил прежний график, по которому лимит должен был снижаться раньше.
Поэтому встречающиеся в интернете таблицы, где для освобождения указано 15 млн ₽ уже за 2026 год и 10 млн ₽ за 2027 год, после июльских поправок устарели.
Если доход налогоплательщика на УСН за 2025 год не превысил 20 млн ₽, с начала 2026 года действует освобождение от исчисления и уплаты НДС по соответствующим операциям. Если доход в течение 2026 года превысит 20 млн ₽, обязанности плательщика НДС возникают с первого числа месяца, следующего за месяцем превышения.
После возникновения обязанности бизнес на УСН при соблюдении условий может выбрать общеустановленные ставки, включая 22%, с правом на предусмотренные законом вычеты либо специальные ставки 5% и 7% без вычета входного НДС.
В 2026 году ФНС указывает для специальной ставки 5% верхнюю границу 272,5 млн ₽ дохода с учётом коэффициента-дефлятора, а для следующего диапазона используется ставка 7% до соответствующей индексированной границы 490,5 млн ₽. Выбирать вариант только потому, что 5% меньше 22%, неправильно: при общей ставке бизнес может иметь право уменьшать налог на входящий НДС.
Для предпринимателя, который только выбирает форму работы, полезно сначала сравнить ИП и ООО в 2026 году, а уже затем рассчитывать налоговую модель с учётом НДС.
Почему НДС называется налогом на добавленную стоимость, если его начисляют на всю цену?
Потому что конечный налоговый результат формируется не только начислением НДС при продаже, но и вычетом налога, предъявленного поставщиками.
Вернёмся к производителю из примера. Он начислил покупателю 22 000 ₽ НДС при продаже товара за 100 000 ₽ без налога. Но при покупке материала поставщик уже предъявил ему 11 000 ₽ НДС. При наличии права на вычет производитель перечислит не 22 000 ₽, а разницу - 11 000 ₽.
Поэтому считать НДС как обычный налог с прибыли нельзя. Система отдельно учитывает налог при покупке и налог при реализации.
Что будет, если поставщик работает без НДС?
Если поставщик правомерно не предъявляет НДС, у покупателя по такой покупке нет соответствующей суммы входного налога, которую можно было бы принять к вычету.
Предположим, компания продаёт облагаемые по ставке 22% услуги на 122 000 ₽ с НДС. Исходящий налог равен 22 000 ₽. Если для выполнения заказа она ничего не приобретала с входным НДС, уменьшить эти 22 000 ₽ на налог поставщика по таким покупкам не получится.
Это одна из причин, по которым B2B-компании при выборе поставщиков смотрят не только на конечную цену, но и на наличие НДС и возможность законного вычета.
Когда сдавать декларацию и платить НДС?
Налоговый период по НДС - квартал. Декларацию по общему правилу нужно представить не позднее 25-го числа месяца, следующего за завершившимся кварталом.
НДС по итогам квартала обычно уплачивается равными долями не позднее 28-го числа каждого из трёх месяцев, следующих за налоговым периодом. Такой порядок приводит ФНС России в разделе о НДС.
Например, если по итогам квартала рассчитано 90 000 ₽ НДС, при обычном порядке уплаты это три платежа по 30 000 ₽. Для отдельных ситуаций законодательство устанавливает иной порядок, поэтому фактический срок нужно проверять применительно к конкретному случаю.
Какие ошибки чаще всего возникают при попытке понять НДС?
- использовать ставку 20% в расчётах за 2026 год вместо действующей основной ставки 22%;
- умножать цену с уже включённым НДС на 22% вместо применения расчётной ставки 22/122;
- считать НДС налогом на прибыль бизнеса;
- думать, что компания всегда перечисляет в бюджет весь НДС, указанный покупателю, без учёта возможных вычетов;
- считать ставку 0% и освобождение от НДС одним и тем же;
- полагать, что УСН автоматически означает работу без НДС независимо от дохода;
- выбирать между ставками 5%, 7% и 22% только по размеру процента, не учитывая право на вычет входного НДС.
НДС простыми словами: что нужно запомнить?
Для понимания НДС достаточно разделить три вещи. Сначала продавец начисляет налог при облагаемой продаже. Затем определяется входящий НДС по покупкам, который можно принять к вычету при выполнении требований закона. После этого рассчитывается сумма, которую нужно перечислить в бюджет.
Если цена указана без НДС и применяется основная ставка, в 2026 году к ней добавляют 22%. Если налог уже находится внутри цены, его выделяют по формуле 22/122.
Для бизнеса нельзя останавливаться только на арифметике. Нужно отдельно проверить налоговый режим, наличие освобождения, вид операции, применимую ставку и право на вычет. Особенно это важно для УСН: после изменений 2026 года старые инструкции и калькуляции могут давать уже неверный результат.
Частые вопросы
Каждый посредник увеличивает НДС?
Нет. Количество участников цепочки само по себе не приводит к повторной уплате полного НДС со всей стоимости каждым участником. Плательщик с правом на вычет уменьшает исходящий налог на предусмотренный законом входящий НДС.
Можно ли считать НДС как 22% от прибыли?
Нет. НДС и налог на прибыль рассчитываются по разным правилам. В обычной модели НДС начисляется при облагаемой реализации, после чего при наличии права на вычет учитывается входящий налог.
Если поставщик работает без НДС, можно ли получить вычет?
По покупке, в которой поставщик правомерно не предъявил НДС, соответствующей суммы входного налога для вычета нет.